Advocacia Oliveira e Matias
Excelência jurídica para o seu negócio. Transformamos desafios corporativos em oportunidades de sucesso.
A redação do art. 16-A, §1º, III, da Lei nº 15.270/2025 abriu espaço para interpretações literais que sugerem a incidência do IRPFM sobre doações da parte disponível do patrimônio, conduzindo a um conflito direto com o conceito constitucional de renda e com a competência estadual do ITCMD.
Sentença de SP reconhece imunidade de ITBI na integralização de imóvel ao capital social, mesmo com atividade imobiliária preponderante da empresa.
O PLP 140/2026 promete desoneração da renda e da folha. Mas benefícios fiscais amplos jamais podem ser analisados apenas pela superfície da redução tributária imediata.
Segunda Turma do STJ mantém isenção de ICMS na compra de veículo por pessoa com visão monocular, com base na finalidade social da norma.
Lawletter promove em 19 de junho o evento online "Revolução Tributária", com seis horas sobre o novo modelo de IBS e CBS.
O debate sobre o fim da escala 6x1 tem sido conduzido como disputa binária entre trabalhadores e empregadores, mas a pergunta estrutural permanece intocada: por que o Brasil é um dos países mais caros do mundo para contratar formalmente, sem oferecer em troca serviços públicos compatíveis?
Reforma tributária impacta diretamente a creator economy. Influenciadores, infoprodutores e agências precisam revisar contratos, cláusulas de equilíbrio econômico e estrutura societária antes da transição.
Desembargador do TRF3 suspende adicional da LC 224/2025 ao entender que lucro presumido é regime de apuração, não benefício fiscal.
Corte Especial nega recurso da Fazenda e mantém modulação da 1ª Seção que afastou o teto de 20 salários para o Sistema S.
A Lei Complementar nº 227/2026 substituiu o método de avaliação de quotas e ações não negociadas para fins de ITCMD, mas a anterioridade tributária impõe que a nova metodologia, por configurar majoração indireta da base de cálculo, só produza efeitos a partir de 1º de janeiro de 2027.
A Lei nº 15.270/2025 não revoga a isenção dos dividendos, mas institui retenção na fonte de 10% sobre distribuições mensais superiores a R$ 50 mil, criando um descompasso entre o imposto antecipado e o devido no ajuste anual que pode chegar a dezenas de milhares de reais.
Carf cancela multa por descrição incompleta de mercadorias aplicada a empresa automotiva após LC 227/2026, da reforma tributária, revogar o dispositivo que previa a penalidade.
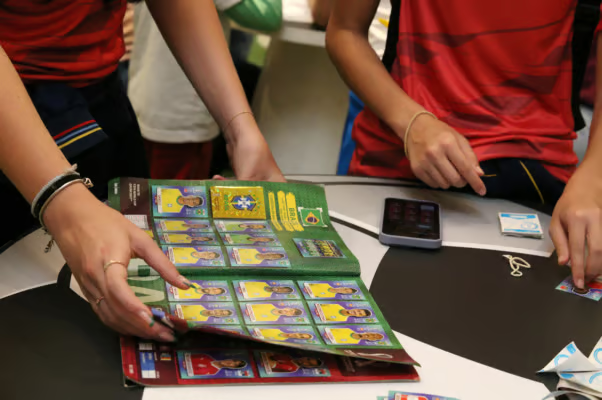
Juiz federal reconhece imunidade tributária de figurinhas colecionáveis como livros e libera carga da Panini retida pela Receita, estendendo a decisão para futuras importações incluindo a Copa do Mundo 2026.
A nova alíquota de 10% sobre dividendos acima de R$ 50 mil mensais reposiciona a holding de participação como instrumento legítimo de planejamento tributário e societário, desde que estruturada com substância econômica real.
A Lei 15.270/2025 encerrou três décadas de isenção sobre lucros e dividendos, criando descompasso entre a orientação de caixa da Receita Federal e a disponibilidade jurídica do crédito reconhecido em ata. Declarar o saldo não pago em "Bens e Direitos" preserva o lastro patrimonial.
TJ-MG declara impenhorabilidade de bem de família em execução por dívidas de ITBI e cartório, reconhecendo que encargos burocráticos da compra não configuram crédito imobiliário para fins da Lei 8.009/1990.
Liminar da 9ª Vara Cível Federal de São Paulo afasta a retenção de 10% de IR sobre dividendos prevista na Lei 15.270/2025 e abre precedente para empresas do Lucro Real.