DIREITO TRIBUTÁRIO
STF mantém cobrança de adicional de ICMS sobre serviços de telecomunicações para fundo de pobreza
Plenário reafirmou que reconhecimento da essencialidade dos serviços de comunicação não retroage para afastar tributação ocorrida entre 2011 e 2014.
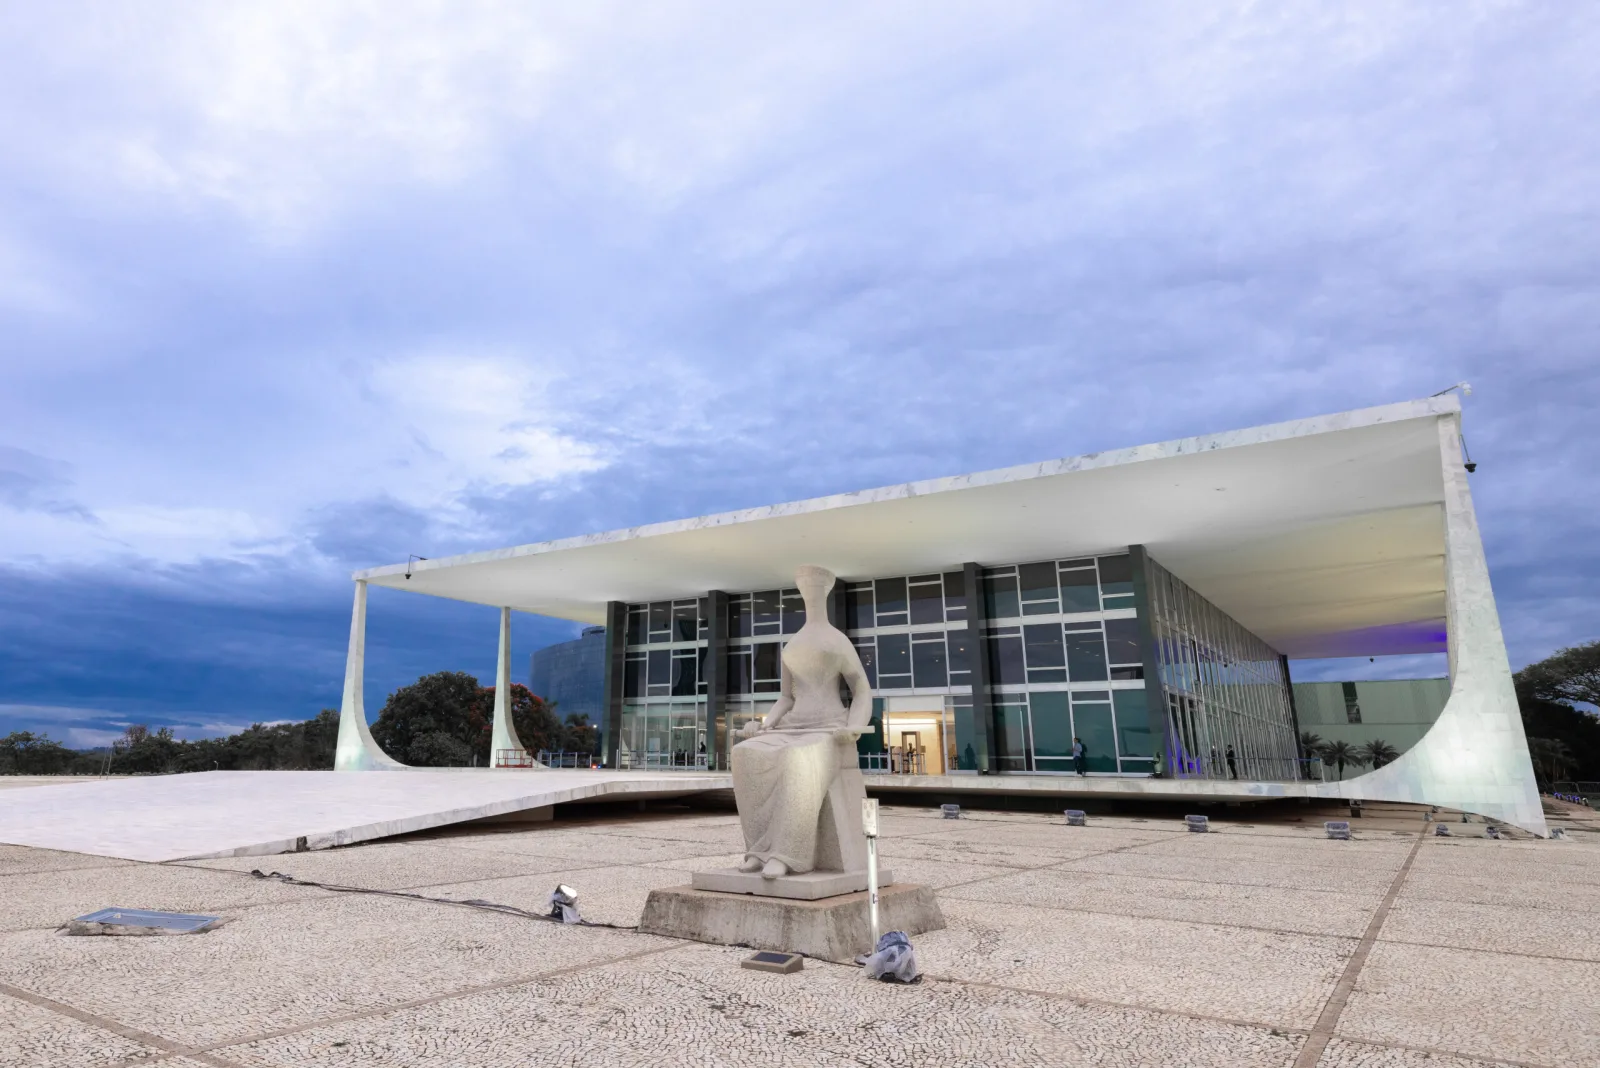
O Plenário do Supremo Tribunal Federal (STF) decidiu, nesta quinta-feira (22), que o reconhecimento da essencialidade dos serviços de telecomunicações não possui efeito retroativo para anular cobranças de ICMS ocorridas antes da vigência da Lei Complementar federal 194/2022. A decisão unânime ocorreu no julgamento de embargos de declaração interpostos pela empresa SKY no Recurso Extraordinário com Agravo (ARE) 1493655.
A controvérsia referia-se à incidência de um adicional de 2% de ICMS, aplicado pelo Estado de Mato Grosso do Sul sobre serviços de televisão por assinatura entre os anos de 2011 e 2014. O montante arrecadado destinava-se ao Fundo Estadual de Combate e Erradicação da Pobreza. A empresa sustentava que os serviços de telecomunicações, por serem essenciais, não deveriam sofrer tributação equivalente à aplicada a bens supérfluos.
O relator da ação, ministro Flávio Dino, esclareceu que o entendimento firmado pelo STF no Tema 745 da repercussão geral, que declarou a essencialidade desses serviços, não é aplicável a períodos anteriores à mudança legislativa federal de 2022. O magistrado reforçou que a cobrança do referido adicional encontra respaldo na Constituição Federal e no Tema 1.305 da repercussão geral, que valida a instituição de adicionais estaduais para o financiamento de fundos de combate à pobreza.
Antes da análise pelo Plenário, a Primeira Turma do STF já havia mantido a cobrança, sob o fundamento de que a reversão do julgado da Justiça estadual exigiria o reexame de fatos, provas e legislação local. Nos embargos de declaração, a recorrente argumentou que a decisão deveria ser revista à luz da essencialidade dos serviços, tese rejeitada pelo colegiado ao confirmar que não houve divergência nos precedentes do Tribunal.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Fonte / Créditos
Fonte: STF, "Supremo mantém cobrança de adicional de ICMS sobre empresa de TV por assinatura para fundo de combate à pobreza - stf noticias", publicada em 22/10/2026.
https://noticias.stf.jus.br/postsnoticias/supremo-mantem-cobranca-de-adicional-de-icms-sobre-empresa-de-tv-por-assinatura-para-fundo-de-combate-a-pobreza/
Comentários (0)
Deixe seu comentário