
DIREITO TRIBUTÁRIO
Santa Catarina dispensa envio de dados do Medidor Volumétrico de Combustíveis à SEF/SC
Postos de combustíveis não precisam mais transmitir informações do sistema MVC à administração tributária estadual desde o início de novembro
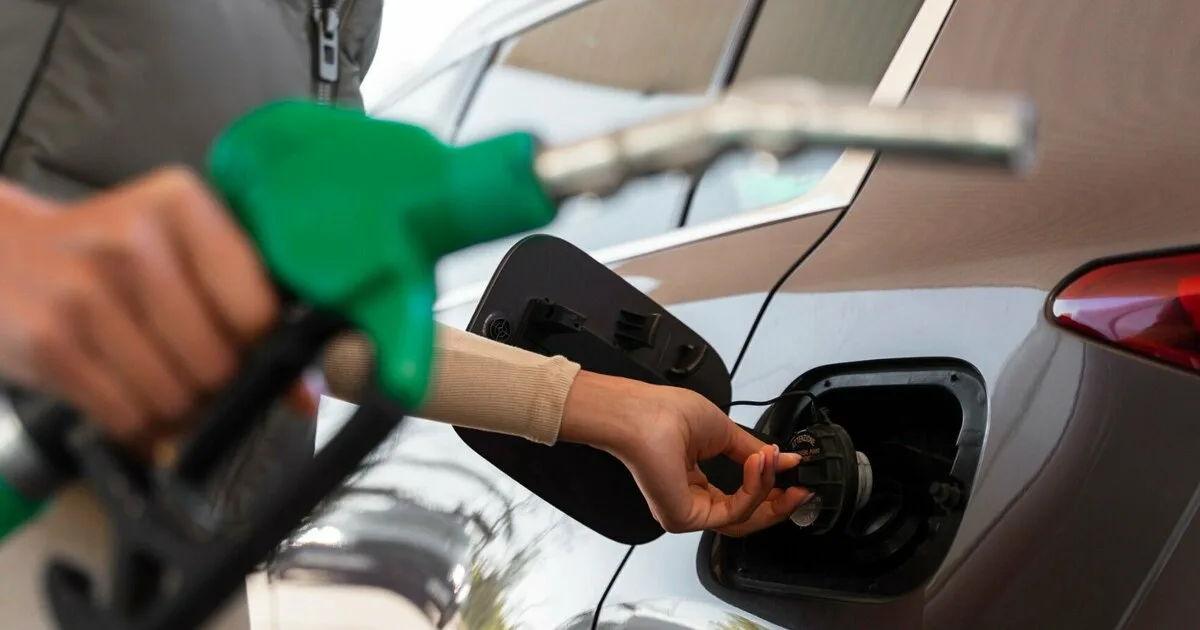
Os postos de combustíveis situados em Santa Catarina foram dispensados da obrigação de transmitir os dados do Medidor Volumétrico de Combustíveis (MVC) ao sistema da Secretaria de Estado da Fazenda (SEF/SC). A alteração na rotina fiscal dos estabelecimentos passou a vigorar em 1º de novembro de 2026.
A determinação foi oficializada por meio do Correio Eletrônico DIAT nº 20, expedido em 29 de outubro de 2026. O comunicado altera a exigência que vigorava para o envio periódico dessas informações. O MVC, dispositivo eletrônico que monitora o nível e o volume de estoque em tanques, tem seu uso regulamentado pelo Capítulo I-B do Título IV do Anexo 5 do Regulamento do ICMS (RICMS/SC), instituído pelo Decreto nº 2.870/2001.
É importante ressaltar que a dispensa comunicada pela Secretaria da Fazenda se refere exclusivamente à transmissão dos dados ao sistema estadual. O ato não abrange a revogação das normas que preveem a utilização obrigatória do equipamento físico nos postos de combustíveis.
Para os profissionais da contabilidade, a verificação da situação cadastral das empresas continua sendo realizada pelo Domicílio Tributário Eletrônico (DTEC). A consulta ao status dos credenciamentos deve ser feita por meio da aplicação Gerenciamento de Credenciamento para Contabilistas, ferramenta disponibilizada no ambiente virtual da Secretaria de Estado da Fazenda de Santa Catarina.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Fonte / Créditos
Fonte: Contábeis, "SC dispensa envio de dados do Medidor Volumétrico de Combustíveis", publicada em 09/11/2026.
https://www.contabeis.com.br/noticias/80696/sc-dispensa-envio-de-dados-do-medidor-volumetrico-de-combustiveis/
Comentários (0)
Deixe seu comentário