DIREITO TRIBUTÁRIO
Receita Federal esclarece presunção de IRPJ e CSLL para obras de redes pluviais
Entendimento da Receita Federal detalha condições para aplicação de percentuais reduzidos e faz ressalva para contratos de concessão de serviço público.
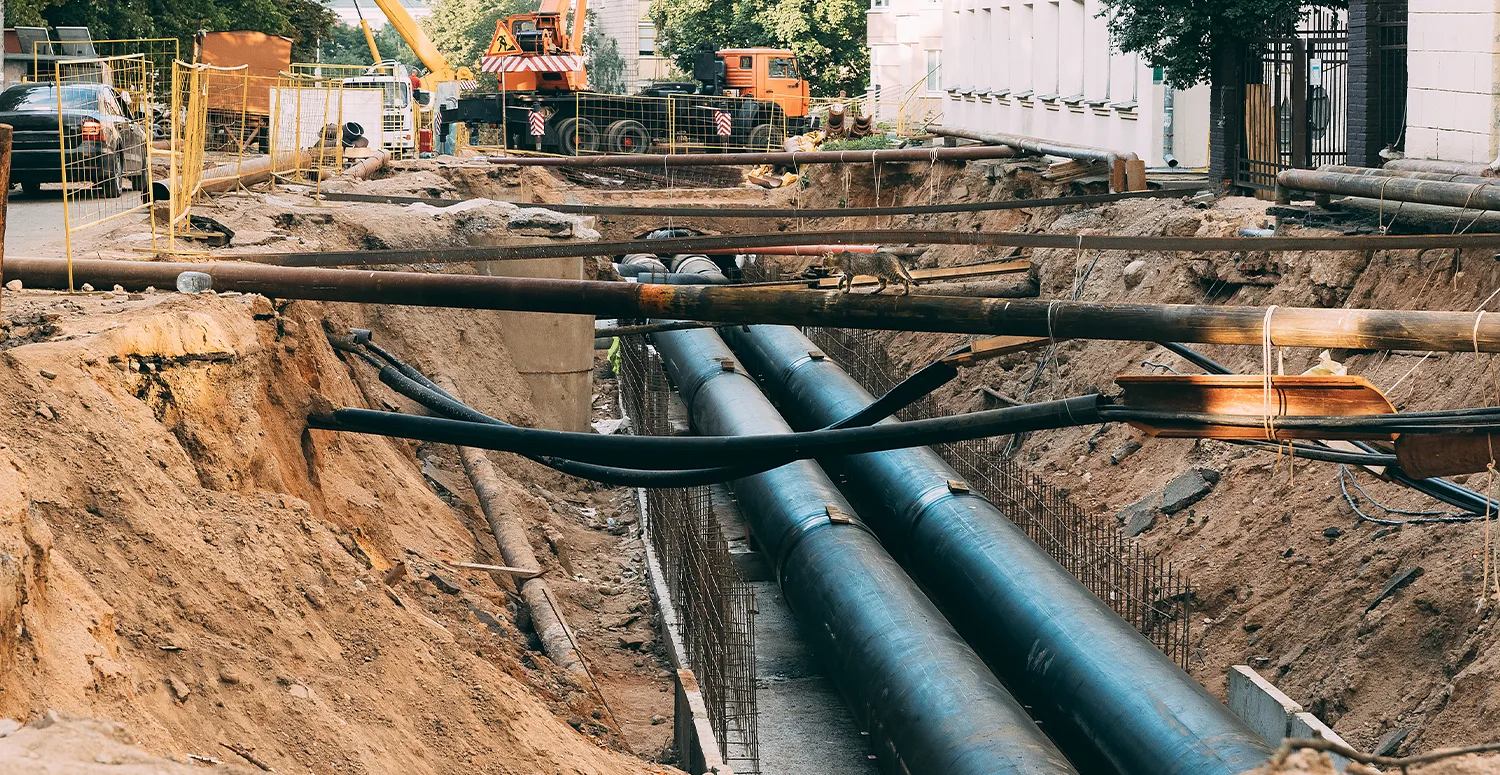
A Receita Federal definiu os percentuais de presunção do Imposto sobre a Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) aplicáveis a empresas do setor de construção que executam galerias e redes pluviais. O entendimento foi formalizado por meio da Solução de Consulta Cosit nº 199/2026, publicada na segunda-feira (19).
Conforme a orientação, empresas que apuram tributos pelo regime de lucro presumido podem aplicar a alíquota de 8% para o IRPJ e 12% para a CSLL. Para fazer jus a esses percentuais, o serviço deve ser executado sob regime de empreitada, com o fornecimento de todos os materiais necessários à obra e a posterior incorporação desses insumos à construção.
A Receita Federal vincula a atividade ao código 4222-7/01 da Classificação Nacional de Atividades Econômicas (CNAE), que compreende a construção de redes de abastecimento e esgoto. Segundo o órgão, a construção de galerias e redes pluviais é classificada como obra ou serviço auxiliar da construção civil, por gerar benfeitorias agregadas ao solo ou subsolo. A natureza pública do contratante, inclusive em licitações, não impede por si só a aplicação desses percentuais, desde que os requisitos técnicos sejam atendidos.
A Solução de Consulta Cosit nº 199/2026 estabelece, contudo, uma exceção expressa para os serviços de engenharia realizados no contexto de concessões de serviço público. Nesses contratos, a presunção aplicável para o IRPJ e para a CSLL é de 32%, independentemente da existência de empreitada total ou do fornecimento de materiais pelo prestador do serviço.
O órgão fiscal ressalta que o enquadramento tributário não é automático. A aplicação dos percentuais depende das características específicas de cada contrato e da forma como a execução é realizada. Por isso, a recomendação para contribuintes e profissionais da área contábil é revisar minuciosamente os contratos de execução e identificar a natureza jurídica da contratação, distinguindo as obras contratadas pelo ente público dos serviços prestados sob concessão.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Fonte / Créditos
Fonte: Contábeis, "Receita esclarece IRPJ e CSLL sobre redes pluviais", publicada em 20/10/2026.
https://www.contabeis.com.br/noticias/80194/receita-esclarece-irpj-e-csll-sobre-redes-pluviais/
Comentários (0)
Deixe seu comentário