
REFORMA TRIBUTÁRIA
Entidades pedem adiamento da cobrança da CBS para 2028
Carta aberta assinada por entidades jurídicas e tributárias propõe que 2027 sirva apenas para testes, diante da alíquota ainda indefinida e de sistemas de apuração incompletos
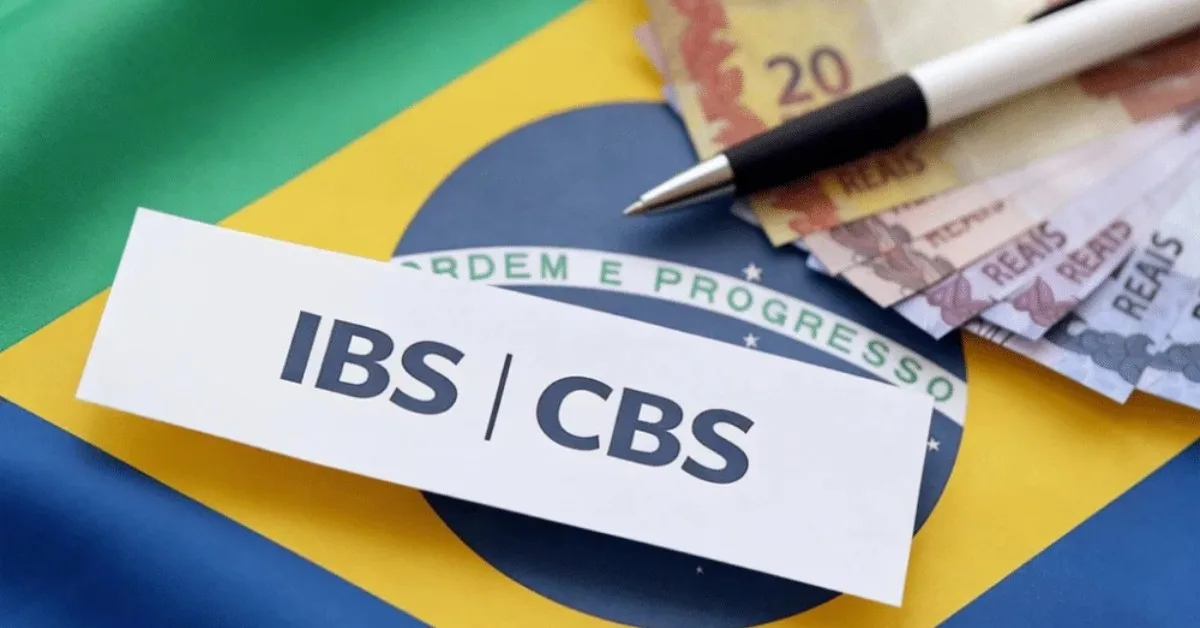
Entidades dos setores jurídico, tributário e empresarial divulgaram uma carta aberta em que pedem o adiamento, para no mínimo 2028, do início efetivo da Contribuição sobre Bens e Serviços (CBS), tributo federal criado pela reforma tributária do consumo para substituir o PIS e a Cofins. Pelo cronograma atual, a cobrança começa em 1º de janeiro de 2027, e a proposta é que esse ano funcione apenas como período de testes. Entre as signatárias está o Instituto dos Advogados Brasileiros (IAB), que publicou o documento em seu site.
Segundo a carta, uma mudança desse porte depende de previsibilidade, segurança jurídica e condições efetivas de adaptação, que, na avaliação das entidades, ainda não estão dadas a dois meses da virada do ano. O texto afirma que a postergação não representa resistência à reforma, mas uma medida de "prudência e responsabilidade institucional".
Alíquota indefinida e sistemas incompletos
O primeiro ponto levantado é a ausência de definição da alíquota da CBS aplicável a partir de 2027. A divulgação está prevista para 15 de dezembro de 2026, o que, segundo as signatárias, deixaria pouco mais de duas semanas para que as empresas avaliem impactos, renegociem contratos e revisem preços. No fim de outubro, o Tribunal de Contas da União (TCU) aprovou cálculo de referência de 11,3% para a contribuição em 2027, e a palavra final cabe ao Senado.
A carta também aponta que o sistema de apuração assistida do IBS e da CBS não está plenamente operacional, o que impede os contribuintes de realizar testes. De acordo com o documento, atrasos do poder público na definição de parâmetros normativos e na disponibilização de instrumentos operacionais dificultam a adaptação dos sistemas internos das empresas, como os de gestão, emissão de documentos fiscais e controle de créditos e débitos, e aumentam o risco de erros de apuração e de descumprimento involuntário.
Risco de decisões contraditórias
Outro argumento envolve o contencioso. Em 2027, o Imposto sobre Bens e Serviços (IBS), de competência de estados e municípios, já incidirá com alíquota reduzida de 0,1%, embora a elevação gradual esteja prevista apenas para 2029. Como IBS e CBS se submetem a competências jurisdicionais distintas, as entidades alertam para o risco de decisões judiciais contraditórias sobre uma mesma operação, sem que exista hoje estrutura processual para harmonizá-las.
O que as entidades pedem
Caso 2027 seja convertido em ano de testes, a carta lista condições para a transição: prazo razoável, depois da divulgação das alíquotas, para revisão de contratos, formação de preços e reorganização de operações; pleno funcionamento dos sistemas de apuração assistida, com período adequado de testes; adequação dos sistemas internos das empresas às novas exigências; criação de mecanismos processuais para solução harmonizada dos conflitos sobre IBS e CBS; e uma transição que preserve a segurança jurídica, a neutralidade tributária e a continuidade das atividades econômicas.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Fonte / Créditos
Fonte: Instituto dos Advogados Brasileiros (IAB), "Carta aberta: Prorrogação do Início da Reforma Tributária do Consumo", divulgada em novembro de 2026.
Comentários (0)
Deixe seu comentário