
Direito Tributário
Sociedade simples não perde a equiparação hospitalar pelo rótulo, e o CARF cancelou uma autuação baseada apenas nele
Decisão unânime de agosto de 2026 mostra que a diferença entre sociedade simples e sociedade empresária está na estrutura real da atividade, e não apenas no órgão de registro.
Ao julgar o Acórdão 1302-008.054, o CARF cancelou autuação que negava os percentuais reduzidos do lucro presumido a um laboratório pelo único motivo de ele estar constituído como sociedade simples. A Turma entendeu que a forma societária, isoladamente, não diz se há ou não empresa. O que diz é o modo como a atividade é exercida: se os sócios apenas prestam pessoalmente seu trabalho intelectual, ou se existe uma estrutura organizada, com sede, equipe, equipamentos e custos próprios. É nessa distinção que se decide a equiparação hospitalar das clínicas médicas.
O caso
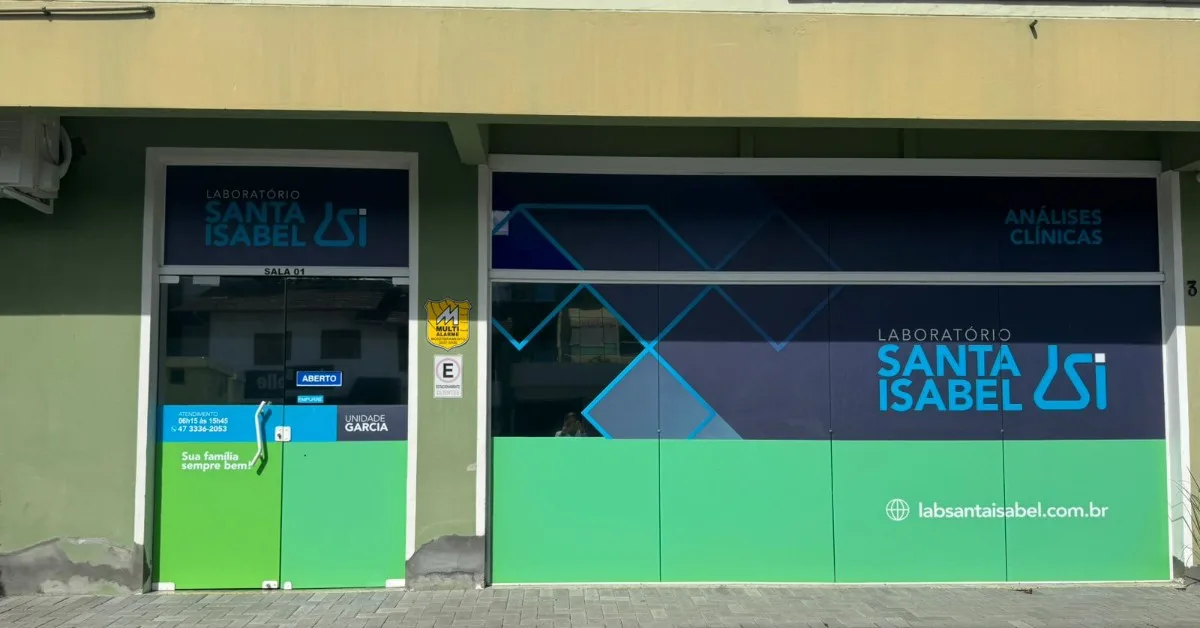
O processo envolveu um laboratório de análises clínicas de Blumenau (SC), autuado em IRPJ e CSLL referentes ao ano-calendário de 2010. O laboratório apurava o lucro presumido com o percentual de 8% previsto para serviços hospitalares e de auxílio diagnóstico.
A fiscalização consultou a Junta Comercial de Santa Catarina e não encontrou registro da empresa. Concluiu que, por estar constituída como sociedade simples, ela não preenchia o requisito do art. 15, § 1º, III, “a”, da Lei 9.249/1995, na redação dada pela Lei 11.727/2008. Toda a receita foi reclassificada para a presunção de 32% no IRPJ e na CSLL, com multa de ofício.
A DRJ manteve a cobrança. Entendeu que a forma de sociedade simples impedia, por si só, a redução, e afastou as ações judiciais invocadas pela contribuinte, entre elas uma ação coletiva do sindicato dos laboratórios catarinenses que condicionava o benefício ao cumprimento dos requisitos legais.
Um detalhe não pode passar despercebido. O auto de infração foi lavrado em 2013 e o julgamento no CARF ocorreu em 27 de agosto de 2026. Foram treze anos de contencioso para resolver uma discussão que começou por uma questão de forma.
Sociedade simples e sociedade empresária, a diferença que importa
O Código Civil separa as sociedades pela forma como a atividade é exercida, e não pelo ramo. Pelo art. 982, é empresária a sociedade que tem por objeto o exercício de atividade própria de empresário sujeito a registro, e simples as demais. O art. 966 define empresário como quem exerce profissionalmente atividade econômica organizada para a produção ou circulação de bens ou serviços.
A sociedade simples é, por excelência, a sociedade de prestação de serviços intelectuais. Os sócios se reúnem para exercer pessoalmente sua profissão, e a pessoa jurídica funciona como veículo desse trabalho. Ainda que haja secretária ou auxiliares, o resultado depende essencialmente da atuação pessoal de cada profissional. Seu registro é feito no Registro Civil de Pessoas Jurídicas (arts. 998 e 1.150).
A sociedade empresária é outra realidade. Nela, o trabalho dos profissionais passa a ser um dos fatores de uma organização maior, que reúne sede, equipe técnica, equipamentos, insumos, gestão e custos próprios. É o que o parágrafo único do art. 966 chama de elemento de empresa: o ponto em que a profissão intelectual se integra à estrutura e o serviço passa a ser prestado pela organização, e não apenas pelos sócios. Seu registro é feito na Junta Comercial (art. 967).
Vale um esclarecimento frequente. A sociedade simples pode adotar o tipo limitada (art. 983), o que gera confusão na prática. O tipo societário diz como os sócios respondem; a natureza simples ou empresária diz como a atividade é organizada. São planos diferentes.
A Lei 9.249/1995 exige que a prestadora de serviços hospitalares seja organizada sob a forma de sociedade empresária, e é nessa expressão que mora a controvérsia. Para a fiscalização, basta conferir o registro. Para o contribuinte, importa verificar se a atividade tem, de fato, a organização própria de uma empresa. Um laboratório com várias unidades, equipamentos, técnicos e controle de qualidade dificilmente corresponde à imagem de sócios prestando serviço pessoal, ainda que o contrato social diga sociedade simples.
O que o CARF decidiu e por que isso importa
Por unanimidade, a 2ª Turma Ordinária da 3ª Câmara da 1ª Seção deu provimento ao recurso voluntário e cancelou as exigências. O relator, conselheiro Henrique Nimer Chamas, partiu de uma constatação simples: a fiscalização autuou apenas porque a empresa era sociedade simples, sem examinar a natureza dos serviços nem a regularidade sanitária perante a Anvisa.
O voto se apoiou em precedentes da Câmara Superior (Acórdãos 9101-006.407, 9101-006.537, 9101-006.577 e 9101-006.578) e no art. 966 do Código Civil. O parágrafo único desse artigo afasta da condição de empresário quem exerce profissão intelectual, salvo quando ela constitui elemento de empresa. O dispositivo não transforma o registro na Junta Comercial em requisito para caracterizar a empresa. Para a Câmara Superior, a falta desse registro é, no máximo, irregularidade formal, insuficiente para retirar o percentual reduzido quando a organização empresarial está comprovada.
No caso concreto, a prova veio da própria escrituração. Os livros diários juntados à impugnação mostravam gastos com manutenção de equipamentos, vale-transporte, controle de qualidade laboratorial, uniformes, assistência médica a empregados, seguros e materiais de trabalho. Para o relator, esse conjunto revela atividade organizada, incompatível com a ideia de uma sociedade em que o trabalho intelectual dos sócios dispensaria estrutura. O voto registrou ainda que o laboratório opera com várias unidades e hoje funciona como sociedade limitada no mesmo endereço.
Há, porém, uma passagem que todo gestor de clínica deveria ler com atenção. O próprio relator reconheceu que a contribuinte não se desincumbiu plenamente do ônus de provar sua natureza empresária e que o provimento se baseou em indícios, já que esses fatos sequer foram analisados no auto de infração. A vitória veio, mas apoiada mais na fragilidade da autuação do que na robustez da defesa.
A Receita Federal caminha em outra direção
Menos de um mês depois do julgamento, a Receita publicou, em 18 de setembro de 2026, a Instrução Normativa RFB 2.343/2026, que alterou o art. 33 da IN RFB 1.700/2017. A norma trouxe avanços relevantes para o setor. Incluiu expressamente a anestesiologia entre as atividades com percentual reduzido e revogou as vedações aos serviços prestados em ambiente de terceiros e a determinados serviços ambulatoriais, aproximando a regulamentação do critério objetivo fixado pelo STJ no Tema 217 (REsp 1.116.399/BA).
Ao mesmo tempo, a IN manteve a linha formal da Receita. Reafirmou que a prestadora deve estar organizada como sociedade empresária “de fato e de direito”, conservou a exclusão da sociedade simples, que já constava da redação anterior, passou a mencionar expressamente o empresário individual e afastou do benefício a mera cessão de mão de obra médica, quando a pessoa jurídica não responde diretamente pelo atendimento, pela organização da atividade e pelos seus riscos.
O cenário, portanto, tem duas leituras. Para autuações já lavradas com base apenas no registro como sociedade simples, o precedente do CARF oferece defesa consistente, desde que a clínica consiga demonstrar sua organização empresarial real. Para o futuro, a IN deixa claro que a fiscalização vai cobrar as duas coisas: o registro e a estrutura efetiva. A clínica que funciona como empresa, mas continua registrada como sociedade simples, segue com um risco que pode ser eliminado com uma alteração contratual.
Por que a reforma tributária torna a equiparação ainda mais relevante
A equiparação hospitalar atua sobre o IRPJ e a CSLL. A reforma tributária do consumo atua em outra camada, substituindo PIS, Cofins, ISS e ICMS pela CBS e pelo IBS. São planos distintos, mas que se somam na conta final da clínica.
A Lei Complementar 214/2025 garantiu redução de 60% nas alíquotas de IBS e CBS para os serviços de saúde relacionados em seu anexo. Ainda assim, para muitas clínicas no lucro presumido, que hoje recolhem PIS e Cofins cumulativos e ISS, o novo modelo pode não trazer alívio, a depender da estrutura de custos e do volume de insumos que geram crédito. A CBS passa a ser cobrada em 2027, e o ISS será reduzido gradualmente entre 2029 e 2032, até sua extinção em 2033.
Dois outros movimentos já estão em vigor. A LC 224/2025 acrescentou 10% aos percentuais de presunção sobre a parcela da receita anual que excede R$ 5 milhões. Nessa faixa, a base da clínica equiparada passa a 8,8% no IRPJ e 13,2% na CSLL, e a da clínica sem equiparação, a 35,2%. A validade desse acréscimo está em discussão no STF. Já a Lei 15.270/2025 passou a reter 10% de imposto de renda sobre lucros e dividendos acima de R$ 50 mil mensais por sócio, além de instituir a tributação mínima para altas rendas.
Nesse cenário, presumir lucro de 8% ou de 32% deixa de ser detalhe contábil. Desconsiderado o adicional do IRPJ, a carga somada de IRPJ e CSLL cai de 7,68% para 2,28% da receita na clínica equiparada. Com margens pressionadas pela transição, essa diferença pode ser justamente a que mantém a operação saudável.
Como estruturar a equiparação da maneira correta
Para a clínica constituída como sociedade simples, a decisão abre dois caminhos. Quanto ao passado, a autuação baseada apenas na forma pode ser contestada com a prova da organização real. Quanto ao futuro, o mais seguro é alinhar o registro à realidade da operação. Nos dois casos, os pontos de atenção são os mesmos.
- Tipo societário. A clínica deve estar registrada na Junta Comercial como sociedade empresária, em regra uma sociedade limitada. A transformação da sociedade simples só produz efeitos a partir de sua formalização, por isso precisa ser planejada antes da mudança na apuração.
- Organização empresarial efetiva. Corpo clínico e técnico além dos sócios, equipamentos, estrutura física e gestão próprias. O contrato social e a realidade da operação precisam contar a mesma história.
- Natureza do serviço. Pelo Tema 217 do STJ, vale a atividade, e não a existência de leitos. Exames, procedimentos, diagnóstico por imagem e terapias podem se enquadrar, mas as consultas simples ficam de fora.
- Regularidade sanitária. Alvará da vigilância sanitária vigente em cada período, abrangendo as atividades efetivamente faturadas e o local da prestação.
- Segregação de receitas. Notas fiscais e escrituração devem separar consultas, sujeitas à presunção de 32%, de exames e procedimentos, sujeitos a 8% e 12%. Descrições genéricas como “serviços médicos” enfraquecem a prova.
- Responsabilidade pelo atendimento. Empresas que apenas faturam plantões ou cedem médicos a hospitais precisam rever seus contratos, porque a nova redação da IN exclui a simples cessão de mão de obra.
Clínicas que já preenchiam os requisitos e recolheram pela presunção de 32% podem buscar a restituição do que pagaram a mais nos últimos cinco anos, com correção pela Selic. Para clínicas odontológicas, a cautela é maior, porque o enquadramento será definido pelo STJ no Tema 1.427, ainda pendente de julgamento.
Conclusão
O caso do laboratório catarinense fixa um limite claro: a fiscalização não pode negar a equiparação hospitalar a uma sociedade simples apenas pelo registro, sem examinar como a atividade é de fato exercida. Sociedade simples é a reunião de profissionais que prestam serviço pessoalmente. Quando há sede, equipe, equipamentos e custos de uma organização, há empresa, qualquer que seja o rótulo. Ainda assim, treze anos de processo e uma vitória construída sobre indícios não são o modelo que uma clínica deveria seguir.
A equiparação hospitalar é plenamente possível quando estruturada da maneira correta: sociedade empresária de fato e de direito, atividade de natureza hospitalar, regularidade sanitária e receitas bem segregadas. Com a reforma tributária redesenhando a tributação do consumo e a LC 224/2025 elevando a presunção para quem fatura mais, revisar essa estrutura deixou de ser uma oportunidade eventual e passou a integrar a gestão responsável de qualquer clínica médica.
Comentários (0)
Deixe seu comentário