
DIREITO TRIBUTÁRIO
Carf cancela cobrança de IRPJ e CSLL de laboratório autuado por ser sociedade simples
Para o colegiado, a fiscalização não poderia afastar os percentuais reduzidos do lucro presumido apenas pelo registro da empresa. Os livros contábeis indicavam como o laboratório organizava sua atividade.
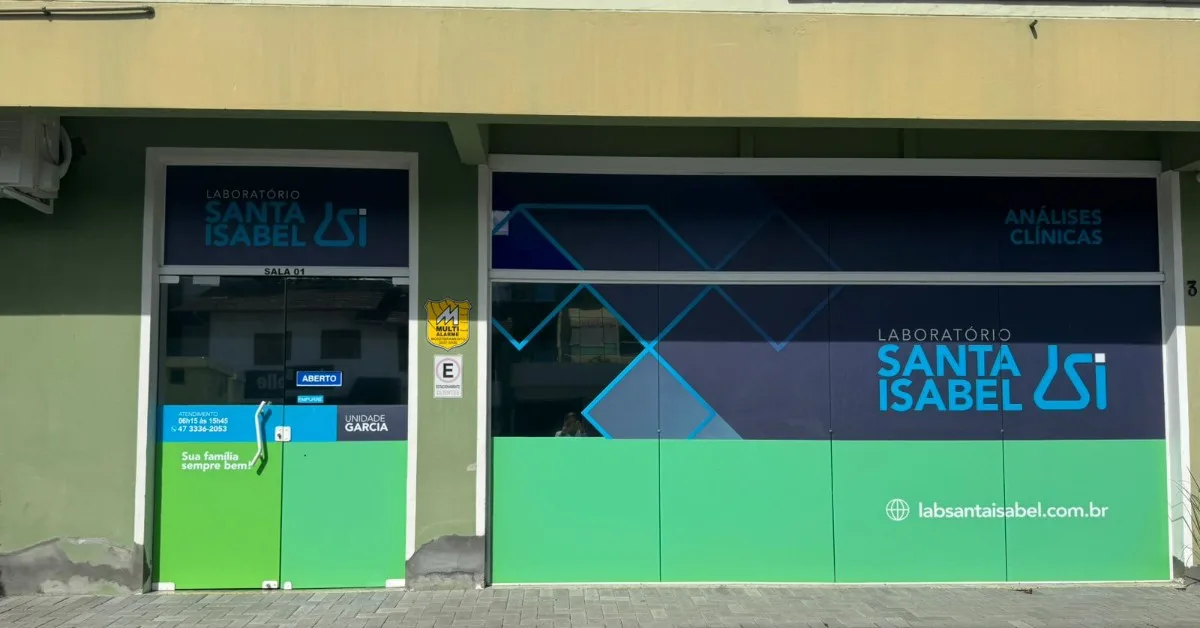
O Conselho Administrativo de Recursos Fiscais (Carf) cancelou, por unanimidade, a cobrança de diferenças de IRPJ e CSLL do Laboratório Santa Isabel de Análises Clínicas Ltda. relativas a 2010. A Receita Federal havia afastado os percentuais reduzidos usados no cálculo dos tributos porque o laboratório estava registrado como sociedade simples. Para o colegiado, esse registro, por si só, não demonstrava como a empresa funcionava.
A controvérsia estava na parcela da receita considerada para calcular os dois tributos. No regime do lucro presumido, a legislação prevê, para serviços de análises clínicas, percentuais de 8% para o IRPJ e 12% para a CSLL, desde que a prestadora seja organizada como sociedade empresária e atenda às normas da Anvisa. Esses percentuais definem a base de cálculo, ou seja, a parcela da receita sobre a qual incide cada tributo.
O que os livros contábeis mostraram
Ao examinar o recurso, o relator, conselheiro Henrique Nimer Chamas, observou que a fiscalização havia se limitado ao registro da sociedade. Os livros contábeis do próprio período fiscalizado, porém, indicavam despesas com controle de qualidade do laboratório, manutenção de equipamentos, compra de materiais de trabalho, vale-transporte e assistência médica a empregados.
Para o relator, esses registros eram indícios de que a realização dos exames dependia de pessoal, equipamentos e rotinas organizadas. Embora o laboratório não tivesse produzido prova direta de sua condição de sociedade empresária, a contabilidade permitia avaliar um aspecto que a autuação deixou de investigar: como a atividade era efetivamente exercida em 2010.
O alcance da decisão
O fundamento para cancelar as cobranças foi específico: a fiscalização afastou os percentuais reduzidos exclusivamente pelo tipo de registro do laboratório, sem examinar sua operação nem os demais requisitos legais. Assim, o acórdão não dispensa o cumprimento das normas sanitárias nem estende automaticamente o mesmo tratamento a toda sociedade simples que preste serviços de saúde.
A 2ª Turma Ordinária da 3ª Câmara da 1ª Seção do Carf julgou o recurso em 27 de agosto de 2026. A decisão consta do Acórdão nº 1302-008.054, no processo nº 13971.723374/2013-94.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário