
DECISÃO TRIBUTÁRIA DEFINITIVA
STF veta exigência de estorno de crédito de ICMS em combustíveis
Supremo Tribunal Federal garante que venda interestadual de combustíveis não obriga anulação de créditos fiscais, reduzindo custos ao consumidor final.
A manutenção dos créditos de ICMS nas operações internas que antecedem a venda interestadual de combustíveis foi garantida pelo Supremo Tribunal Federal (STF). A decisão, que encerrou uma longa controvérsia jurídica em 4 de setembro de 2026, estabelece um precedente definitivo para todo o país, reforçando a proteção contra o aumento da carga tributária sobre itens essenciais.
O caso, analisado por meio do Recurso Extraordinário (RE) 1362742, teve sua repercussão geral reconhecida sob o Tema 1.258. Na prática, a medida impacta diretamente a estrutura de preços dos combustíveis, evitando que distribuidoras sejam obrigadas a estornar créditos gerados em etapas anteriores, o que, em última análise, evitaria o repasse de custos adicionais ao bolso dos cidadãos.
A discussão central girou em torno da aplicação do princípio do destino, previsto na Constituição Federal. Segundo o entendimento vencedor, relatado pelo ministro Dias Toffoli, o artigo 155, parágrafo 2º, inciso X, alínea “b” da Constituição visa beneficiar o estado onde o combustível é consumido, sem que isso implique em uma oneração desproporcional decorrente da anulação de créditos de operações pretéritas. O relator enfatizou que o estorno penalizaria a distribuição em diversas regiões brasileiras, elevando os custos de insumos críticos, como o querosene de aviação.
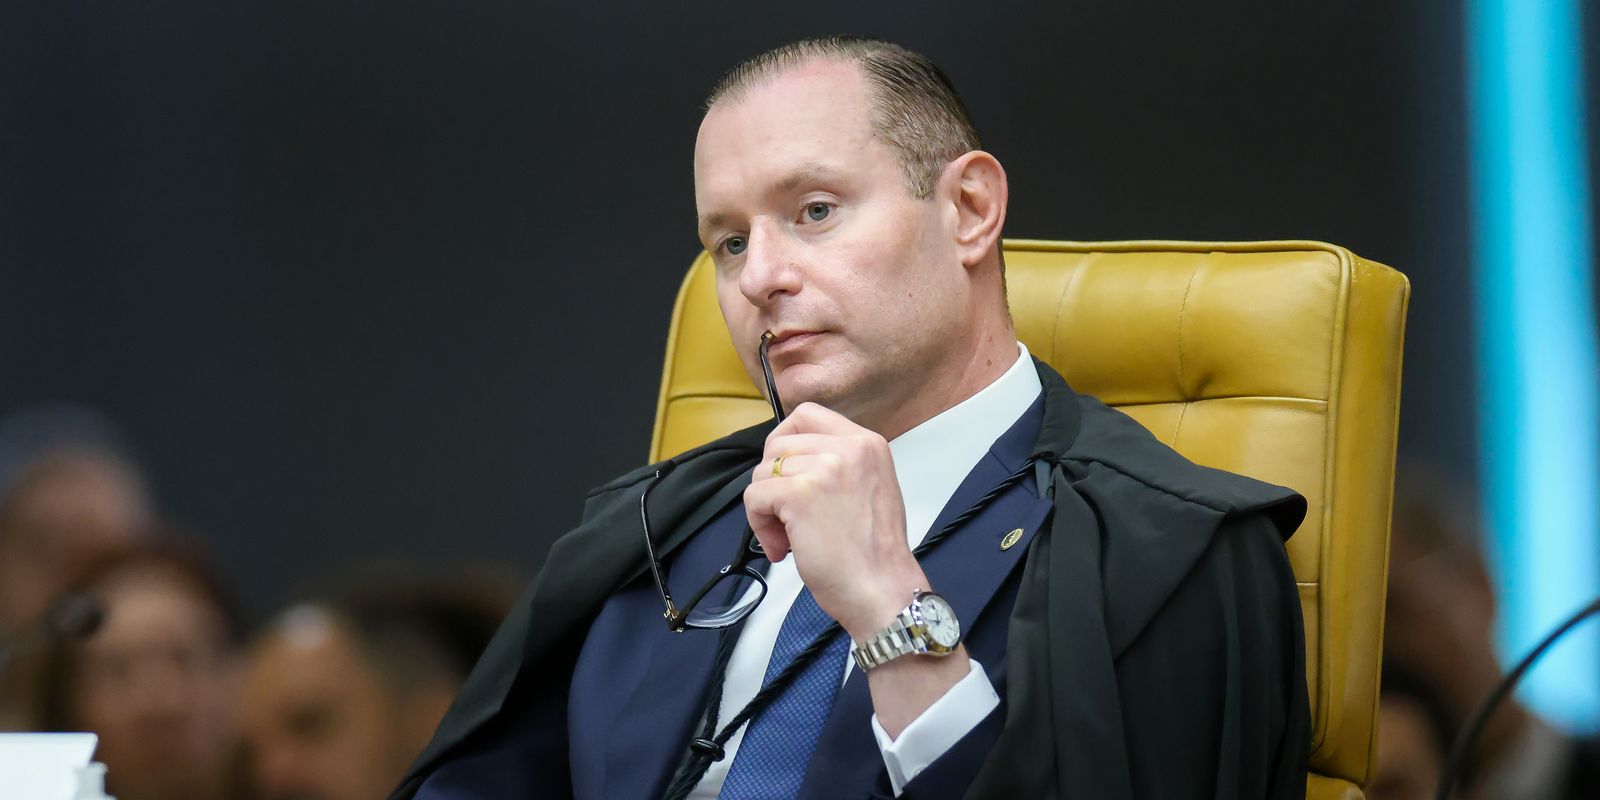
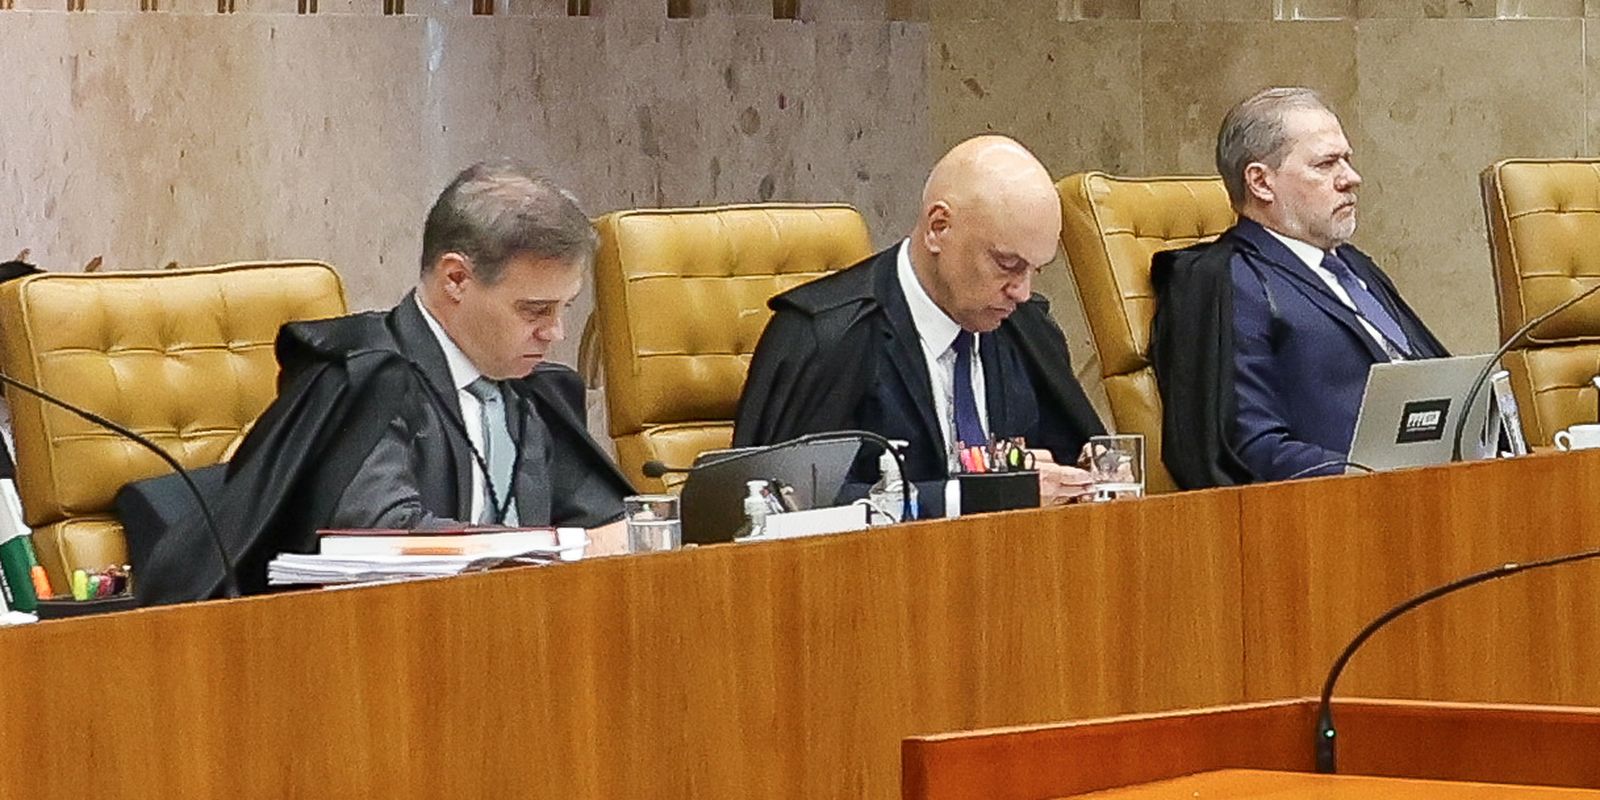
Acompanharam o relator os ministros André Mendonça, Cristiano Zanin, Luiz Fux, Nunes Marques e Gilmar Mendes. Uma corrente divergente, composta pelos ministros Alexandre de Moraes, Cármen Lúcia, Flávio Dino e Edson Fachin, argumentou que a ausência de lei complementar impediria a manutenção desses créditos. No entanto, por maioria, o Supremo Tribunal Federal deu provimento ao recurso para anular o auto de infração que pesava sobre a distribuidora de Minas Gerais.
A tese de repercussão geral fixada pelo tribunal foi: “O art. 155, § 2º, inciso X, alínea b, da Constituição Federal não enseja a anulação do crédito do ICMS cobrado nas operações internas anteriores”. A decisão proferida nesta terça-feira, 15/09/2026, representa um alívio para o setor e um marco na interpretação da não cumulatividade tributária.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário