
DIREITO TRIBUTÁRIO
Split payment entra no debate eleitoral entre combate à sonegação e impacto no caixa das empresas
Previsto na reforma tributária, mecanismo separa impostos na liquidação das vendas e terá testes em outubro; campanha de Flávio Bolsonaro defende sua retirada.
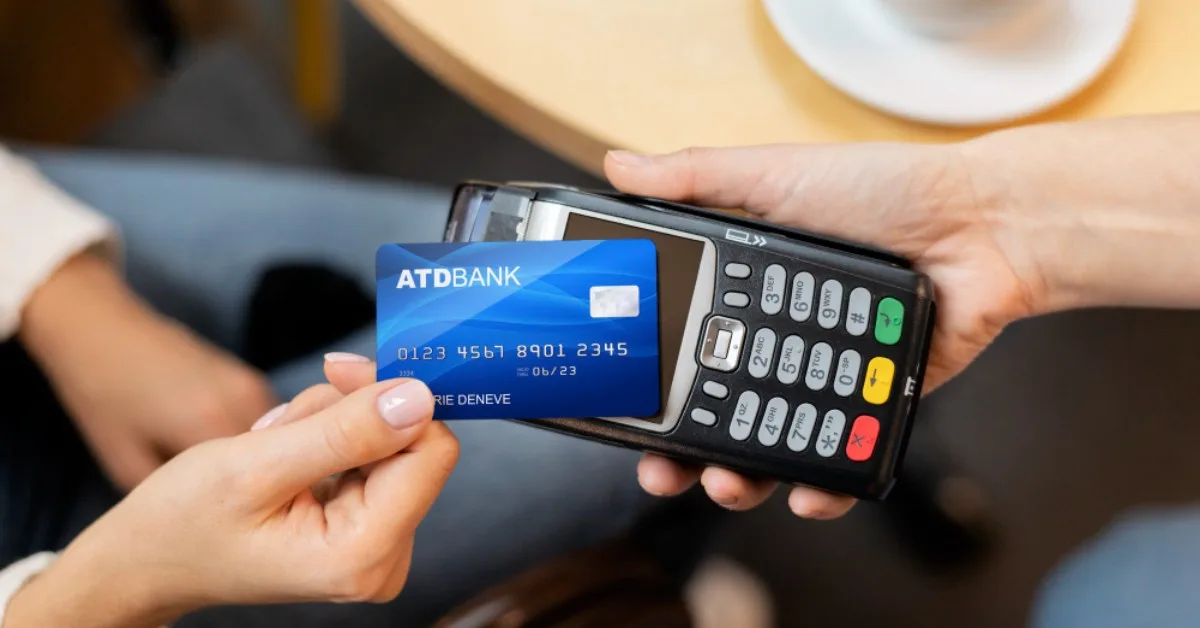
O split payment, mecanismo de recolhimento de tributos previsto na reforma tributária, entrou no debate eleitoral após a coordenadora econômica da campanha de Flávio Bolsonaro (PL), Daniella Marques, defender sua retirada em um eventual governo. A declaração ocorre enquanto a Receita Federal prepara uma nova etapa de testes da plataforma, com início previsto para 15 de outubro.
Em entrevista ao programa ALive, apresentado por Claudio Dantas, na terça-feira (6), Marques afirmou que o modelo compromete o capital de giro dos pequenos negócios. A proposta anunciada pela campanha não altera as regras em vigor nem interrompe a preparação do sistema.
A discussão envolve dois aspectos da mudança: a busca por maior eficiência no recolhimento dos impostos e o efeito sobre o dinheiro disponível no caixa das empresas entre o recebimento de uma venda e o pagamento das obrigações tributárias.
O que muda no pagamento dos tributos
Previsto na Lei Complementar nº 214/2025, o split payment estabelece a separação dos valores correspondentes ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) na liquidação financeira das operações abrangidas pelo sistema.
Nesse modelo, os prestadores de serviços de pagamento direcionam a parcela dos tributos às administrações tributárias, enquanto o fornecedor recebe o restante. Quando a venda é parcelada pelo fornecedor, a legislação determina que a separação e o recolhimento acompanhem proporcionalmente a liquidação de cada parcela.
O objetivo é reduzir o espaço para que valores de impostos incluídos nas operações deixem de ser recolhidos. A integração entre pagamento, documento fiscal e arrecadação também faz parte da estrutura de controle dos créditos tributários do novo sistema.
Por que o capital de giro está no centro da discussão
Quando o recolhimento ocorre posteriormente ao recebimento da venda, a empresa mantém temporariamente em sua conta os valores que serão destinados ao pagamento dos tributos. Embora exista uma obrigação fiscal, esse intervalo participa da organização financeira do negócio.
Com a separação na liquidação, essa parcela deixa de permanecer disponível pelo mesmo período. Dependendo da operação, a adaptação pode exigir revisão dos prazos com fornecedores, reforço das reservas ou contratação de crédito. O efeito varia conforme o regime tributário, o ciclo financeiro e as regras de recolhimento e aproveitamento de créditos.
É nesse ponto que se concentra a crítica apresentada por Marques. A coordenadora econômica sustenta que o mecanismo pode pressionar pequenos empresários que já enfrentam dificuldades de caixa. A avaliação representa a posição da campanha sobre os efeitos da medida.
Por outro lado, o recolhimento integrado às transações busca reduzir inadimplência e sonegação. A análise do modelo envolve, portanto, tanto a capacidade de arrecadar os tributos devidos quanto as condições de adaptação das empresas.
Testes não terão impacto sobre transações reais
Segundo comunicado da Receita Federal, os testes previstos para 15 de outubro serão realizados em ambiente controlado para verificar a integração entre os prestadores de serviços de pagamento e a plataforma pública.
Nessa etapa, nenhuma transação será processada pelo split payment em caráter definitivo, não haverá impacto sobre consumidores ou operações reais e os participantes não estarão sujeitos a penalidades. O objetivo é validar e aprimorar o funcionamento do sistema antes de sua entrada em operação.
Mudança depende de medidas legais e regulatórias
A legislação prevê implantação gradual, disciplinada por ato conjunto da Receita Federal e do Comitê Gestor do IBS, além da possibilidade de situações em que a adoção seja facultativa.
Como o mecanismo está previsto em lei complementar, a eliminação dessa previsão dependeria de alteração legislativa. Até que eventuais mudanças sejam aprovadas, a declaração da campanha permanece como proposta eleitoral, enquanto a implementação segue o marco legal existente.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário