
REVOLUÇÃO TRIBUTÁRIA
Paulo Duarte Filho contesta inclusão de IBS e CBS na base do ICMS
Na Revolução Tributária, advogado apresentou fundamentos contrários à interpretação adotada pela Fazenda de São Paulo.
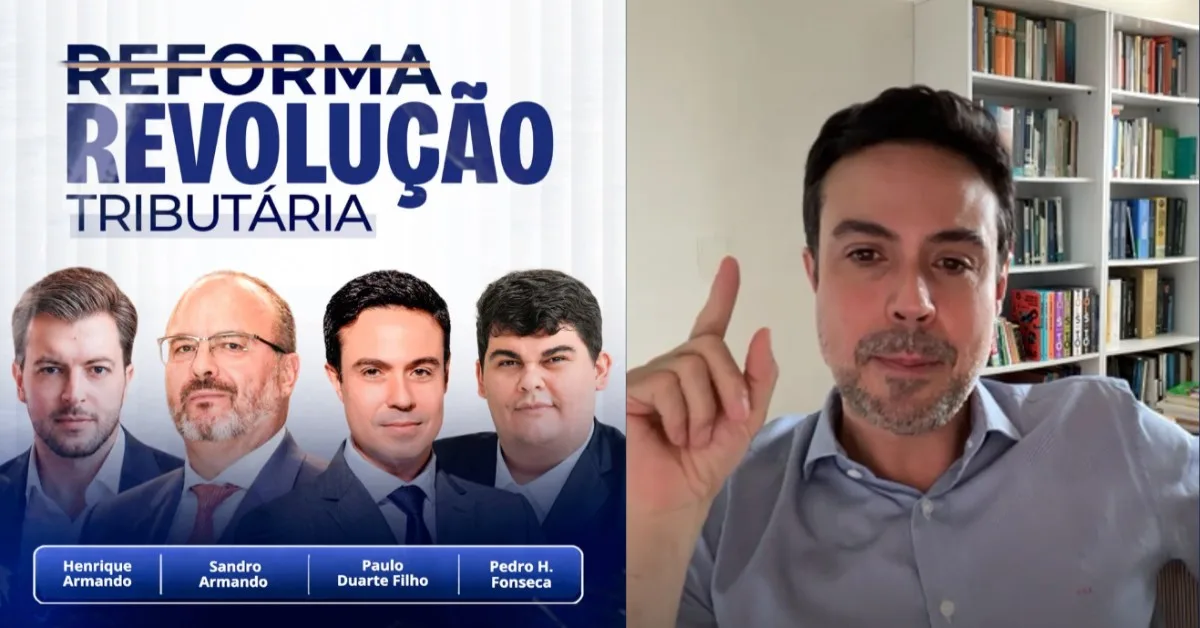
A inclusão de IBS e CBS na base de cálculo do ICMS foi contestada por Paulo Duarte Filho no quinto dia da Revolução Tributária, promovida pela Lawletter nesta sexta-feira, 9 de outubro. Em conversa com Henrique Armando, o advogado defendeu que os novos tributos não representam a contraprestação pela circulação da mercadoria e, por isso, não deveriam ampliar a base do imposto estadual.
A posição confronta uma interpretação publicada pela Secretaria da Fazenda e Planejamento de São Paulo. A divergência interessa às empresas durante a transição, período em que o ICMS continuará convivendo com os tributos criados pela reforma.
O que sustenta a tese de Paulo
O ponto de partida é o artigo 13 da Lei Complementar 87/1996, a Lei Kandir, que adota o valor da operação como base do ICMS na saída de mercadorias. Para Paulo, os montantes de IBS e CBS pertencem ao Fisco e não devem ser confundidos com a remuneração do fornecedor.
O advogado também destacou a inclusão expressa do Imposto Seletivo na base do ICMS pela Lei Complementar 227/2026, com efeitos a partir de janeiro de 2027. Em sua leitura, a ausência de disposição equivalente para IBS e CBS reforça o argumento pela exclusão.
“Quando o legislador quis incluir, ele o fez de maneira expressa”, afirmou.
A comparação integra a tese defendida pelo palestrante: se houve previsão específica para um dos novos tributos, a inclusão dos demais não deveria ser presumida apenas porque aparecem na operação.
Como São Paulo interpreta a cobrança
Na Resposta à Consulta Tributária 33083/2026, a Fazenda paulista sustenta que IBS e CBS devem integrar a base do ICMS quando forem efetivamente exigíveis. O fundamento é que o valor da operação compreende o preço total cobrado do adquirente, incluindo os tributos incidentes.
A consulta distingue o exercício de 2026, para o qual afasta essa inclusão. Também argumenta que a LC 214/2025 exclui o ICMS da base de IBS e CBS, mas não estabelece a exclusão recíproca.
O debate contrapõe, portanto, interpretações sobre o alcance do valor da operação. Enquanto a administração paulista considera os novos tributos componentes do preço, Paulo sustenta que sua natureza e a redação das normas oferecem fundamentos para contestar essa cobrança.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário