
REVOLUÇÃO TRIBUTÁRIA
Reforma exige nova conta para decidir quem compra os materiais da obra
Paulo Duarte Filho explica por que alíquotas, créditos e capital de giro precisam entrar na comparação entre compra direta e fornecimento pela construtora.
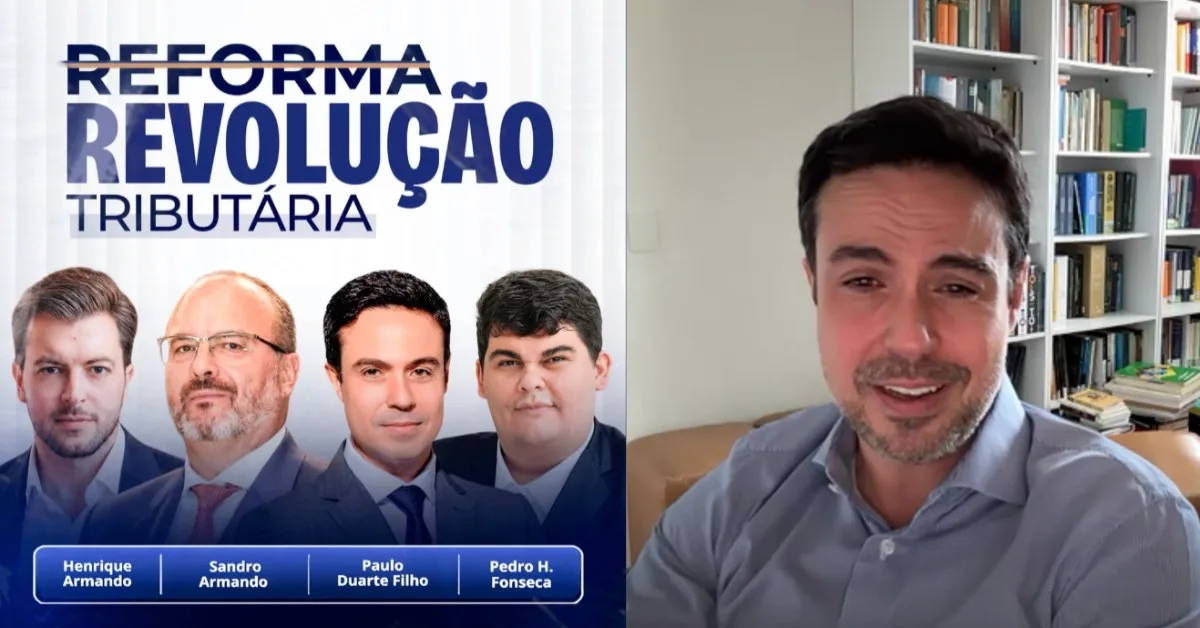
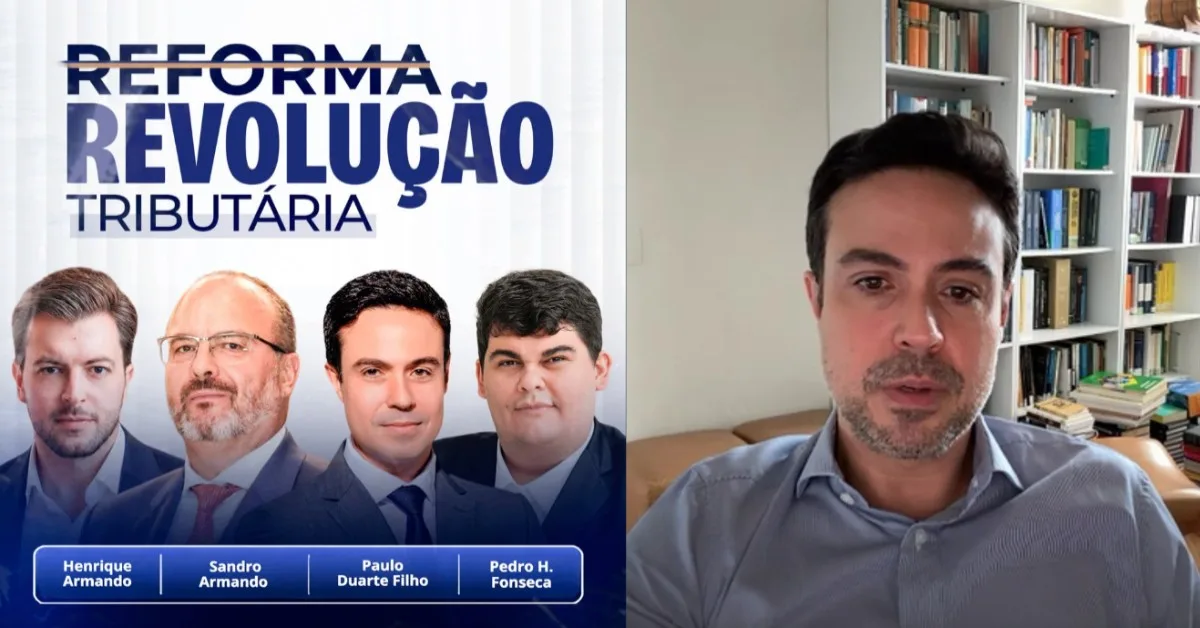
Comprar os materiais diretamente ou deixá-los a cargo da construtora exige comparar mais do que alíquotas. No quinto dia da Revolução Tributária, promovida pela Lawletter em 9 de outubro, Paulo Duarte Filho destacou que essa escolha afeta tanto a tributação quanto o dinheiro necessário para executar a obra.
Em conversa com Henrique Armando, o advogado abordou o chamado faturamento direto: o fornecedor vende os materiais ao dono da obra, sem que essa aquisição passe pela construtora. Segundo Paulo, a reforma exige reavaliar esse modelo em relação aos contratos nos quais a empresa também fornece os materiais.
A redução acompanha o serviço
A legislação prevê redução de 50% das alíquotas de IBS e CBS para os serviços de construção civil. Isso não significa que qualquer material comprado para uma obra receba o mesmo tratamento.
O Decreto 12.955/2026 e a Resolução CGIBS 6/2026 esclarecem que fornecer materiais sem prestar conjuntamente o serviço de construção não caracteriza esse serviço, mesmo quando a entrega ocorre no canteiro.
A distinção importa para comparar a compra direta com o fornecimento efetivamente integrado à execução contratada. O enquadramento depende da operação realizada, e não apenas do destino dos produtos adquiridos.
Crédito e caixa também entram na conta
“Não existe resposta simples nesse caso. Você tem que fazer cálculo”, afirmou Paulo.
Na análise do advogado, assumir a compra dos materiais pode exigir mais capital de giro da construtora. Por isso, a comparação precisa considerar o custo de financiar a operação e os diferentes momentos da transição tributária. Uma alternativa vantajosa em determinado contrato pode produzir resultado diferente em outro.
Os créditos também têm limites relevantes. Quando o serviço é prestado a quem não é contribuinte do regime regular de IBS e CBS, o crédito da construtora relativo aos materiais fica limitado ao débito tributário da prestação. Há exceção para serviços destinados à administração pública direta, autarquias e fundações públicas.
A orientação apresentada por Paulo é simular os formatos de contratação e os percentuais de faturamento direto. Nessa conta, devem entrar o custo dos tributos, a possibilidade de recuperar créditos e os recursos necessários para manter a obra em andamento.
A decisão sobre quem compra os materiais passa, assim, a depender da combinação entre tributação e financiamento de cada projeto.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário