
REVOLUÇÃO TRIBUTÁRIA
Neutralidade pode abrir novas disputas sobre IBS e CBS, afirma Paulo Duarte Filho
Advogado aponta diferenças no tratamento de concorrentes e dificuldades na recuperação de créditos como possíveis fundamentos de questionamentos.
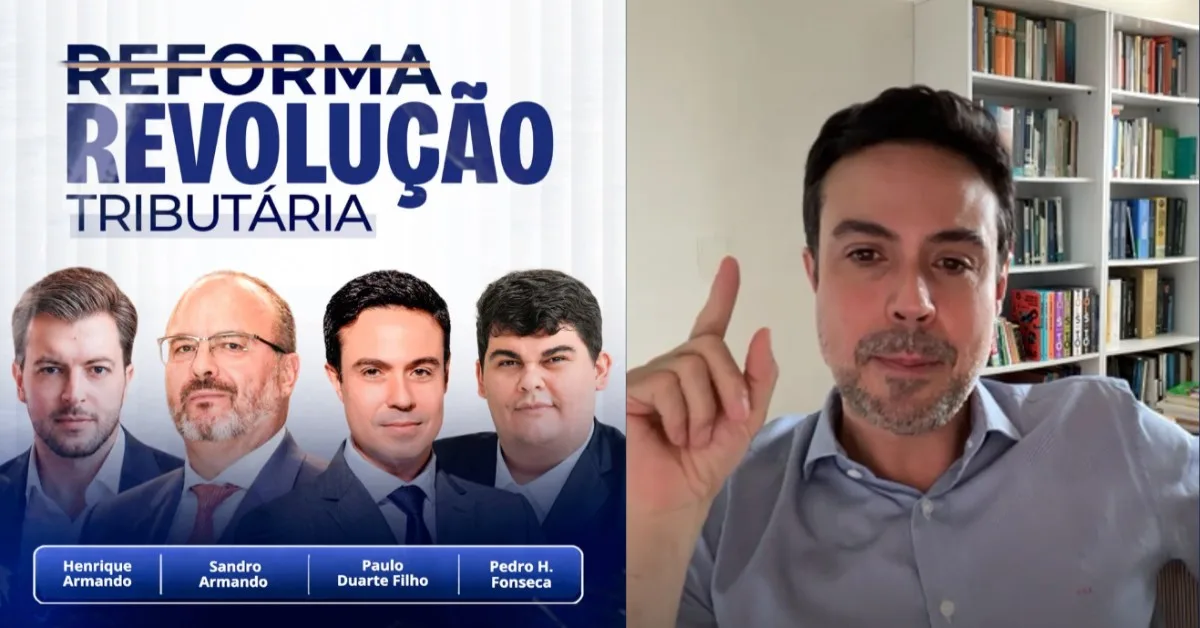
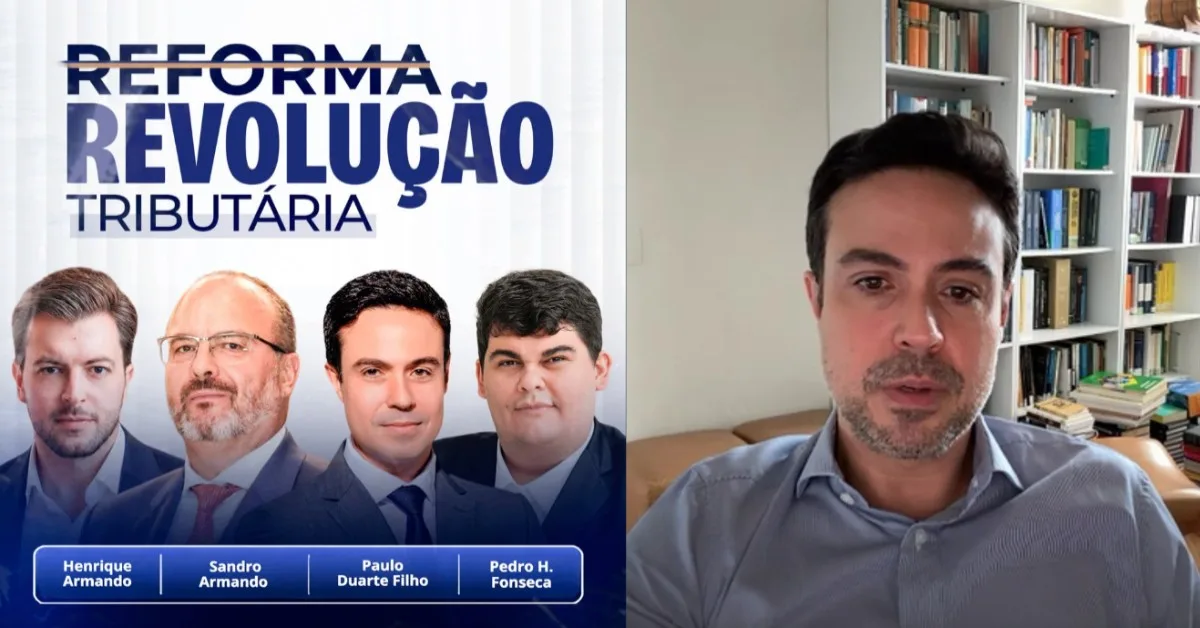
A neutralidade tributária pode se tornar um dos principais fundamentos de disputas sobre IBS e CBS, na avaliação de Paulo Duarte Filho. Durante o quinto dia da Revolução Tributária, realizado pela Lawletter em 9 de outubro, o advogado relacionou o princípio aos efeitos dos novos tributos sobre a concorrência, a organização das empresas e o aproveitamento de créditos.
“A neutralidade é o fundamento de todo o sistema”, afirmou, em conversa com Henrique Armando.
O argumento parte da função atribuída aos tributos sobre o consumo: evitar que a tributação determine artificialmente a escolha do consumidor ou a maneira como uma empresa organiza sua atividade. Para Paulo, compreender esse princípio será necessário tanto para planejar operações quanto para identificar possíveis controvérsias.
Tratamentos diferentes exigem análise concreta
A LC 214/2025 estabelece que IBS e CBS devem evitar distorções nas decisões de consumo e de organização da atividade econômica. O próprio dispositivo, porém, ressalva as exceções previstas na Constituição e na lei complementar.
Essa ressalva importa porque a reforma contempla reduções de alíquotas e regimes específicos. A existência de tratamentos diferentes, por si só, não resolve a discussão sobre sua validade.
Na análise apresentada por Paulo, o exame deve alcançar a situação concreta: quais produtos concorrem entre si, que necessidade atendem e de que maneira a tributação interfere nessa relação. O mesmo raciocínio pode alcançar exigências que imponham condições distintas a empresas concorrentes.
A tese defendida pelo convidado coloca a neutralidade como parâmetro para avaliar essas diferenças, e não apenas como uma declaração geral de intenção da reforma.
Créditos também entram na discussão
Outro ponto destacado foi a diferença entre custo econômico e custo financeiro. O primeiro compromete o resultado da atividade; o segundo envolve, entre outros fatores, o tempo durante o qual a empresa fica sem os recursos empregados no pagamento do tributo.
Segundo Paulo, dificuldades na recuperação de créditos podem transformar esse intervalo em um ônus relevante para o negócio. Em sua avaliação, quando o funcionamento do sistema converte o financiamento temporário do imposto em perda econômica, surge espaço para discutir sua compatibilidade com a neutralidade.
Para empresas e profissionais da área tributária, a abordagem exige olhar além da alíquota nominal. Prazos, condições de aproveitamento dos créditos e efeitos sobre o caixa também integram a análise proposta pelo palestrante.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário