
REVOLUÇÃO TRIBUTÁRIA
Farmácias terão de refazer a conta por produto com a reforma
Paulo Duarte Filho explica por que medicamentos, cosméticos e alimentos exigem projeções próprias de tributação e margem.
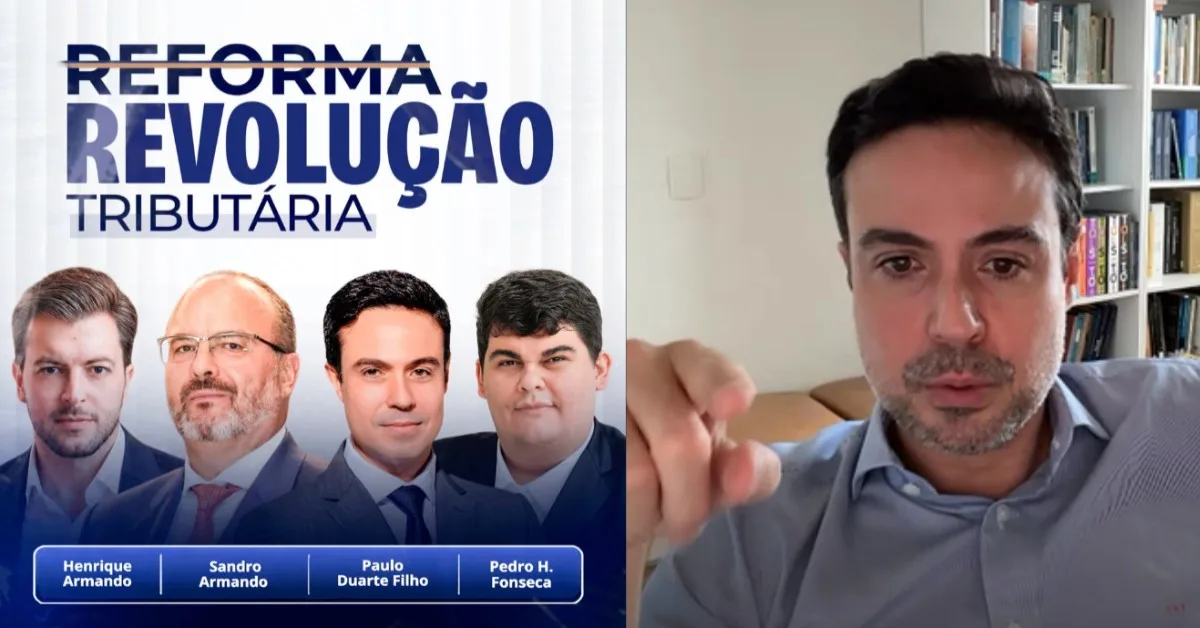
Farmácias precisam calcular o impacto da reforma tributária produto por produto antes de rever preços. Uma mesma loja reúne medicamentos, cosméticos, alimentos e serviços, com tratamentos tributários distintos, o que impede uma projeção única para todo o estabelecimento.
Esse foi um dos pontos destacados por Paulo Duarte Filho no quinto dia da Revolução Tributária, promovida pela Lawletter em 9 de outubro. Em conversa com Henrique Armando, o advogado recomendou projetar compras e vendas por SKU, a identificação de cada item do estoque.
“Você tem que fazer conta”, afirmou. A orientação é verificar como cada produto será tributado e qual será o resultado da operação ao longo da transição.
Medicamentos têm regras próprias
A LC 214/2025 prevê redução de 60% das alíquotas de IBS e CBS para medicamentos registrados na Anvisa ou produzidos por farmácias de manipulação, ressalvadas as hipóteses de alíquota zero e observadas as condições legais.
Essa redução significa aplicar 40% da alíquota padrão. O percentual não corresponde a um desconto automático de 60% no preço ao consumidor.
A alíquota zero também exige enquadramento específico. A redação atual do artigo 146, alterada pela LC 227/2026, contempla medicamentos destinados, conforme o registro sanitário, a condições como diabetes, câncer e doenças cardiovasculares.
Produtos de higiene, cosméticos e alimentos vendidos no mesmo estabelecimento precisam de avaliação própria. Estar na prateleira de uma farmácia não estende automaticamente a eles o tratamento reservado aos medicamentos.
A mudança vai além da alíquota
Paulo destacou a passagem de modelos com tributação concentrada em etapas anteriores para a apuração de débitos e créditos no regime regular de IBS e CBS. Essa mudança interfere na conta de quem compra da indústria ou do distribuidor para revender ao consumidor.
A substituição de PIS/Cofins pela CBS ocorre em 2027. O ICMS segue outro calendário, com redução gradual a partir de 2029 e extinção em 2033. A convivência entre os sistemas exige projeções para diferentes períodos.
Na análise por produto, a farmácia precisa combinar preço de aquisição, créditos admitidos, tributação da venda e regime tributário do estabelecimento. Comparar apenas a alíquota nominal deixa parte dessa conta de fora.
O trabalho proposto pelo advogado permite avaliar margens e discutir preços com fornecedores a partir das características de cada operação, sem presumir aumento de lucro ou redução automática para o consumidor.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário