
CRITÉRIOS PARA MULTA
STF estabelece limites para multas sobre distribuição de lucros de empresas com dívidas
Penalidade para companhias que distribuem bonificações enquanto possuem débitos tributários só pode ocorrer com crédito definitivo, exigível e sem garantia.
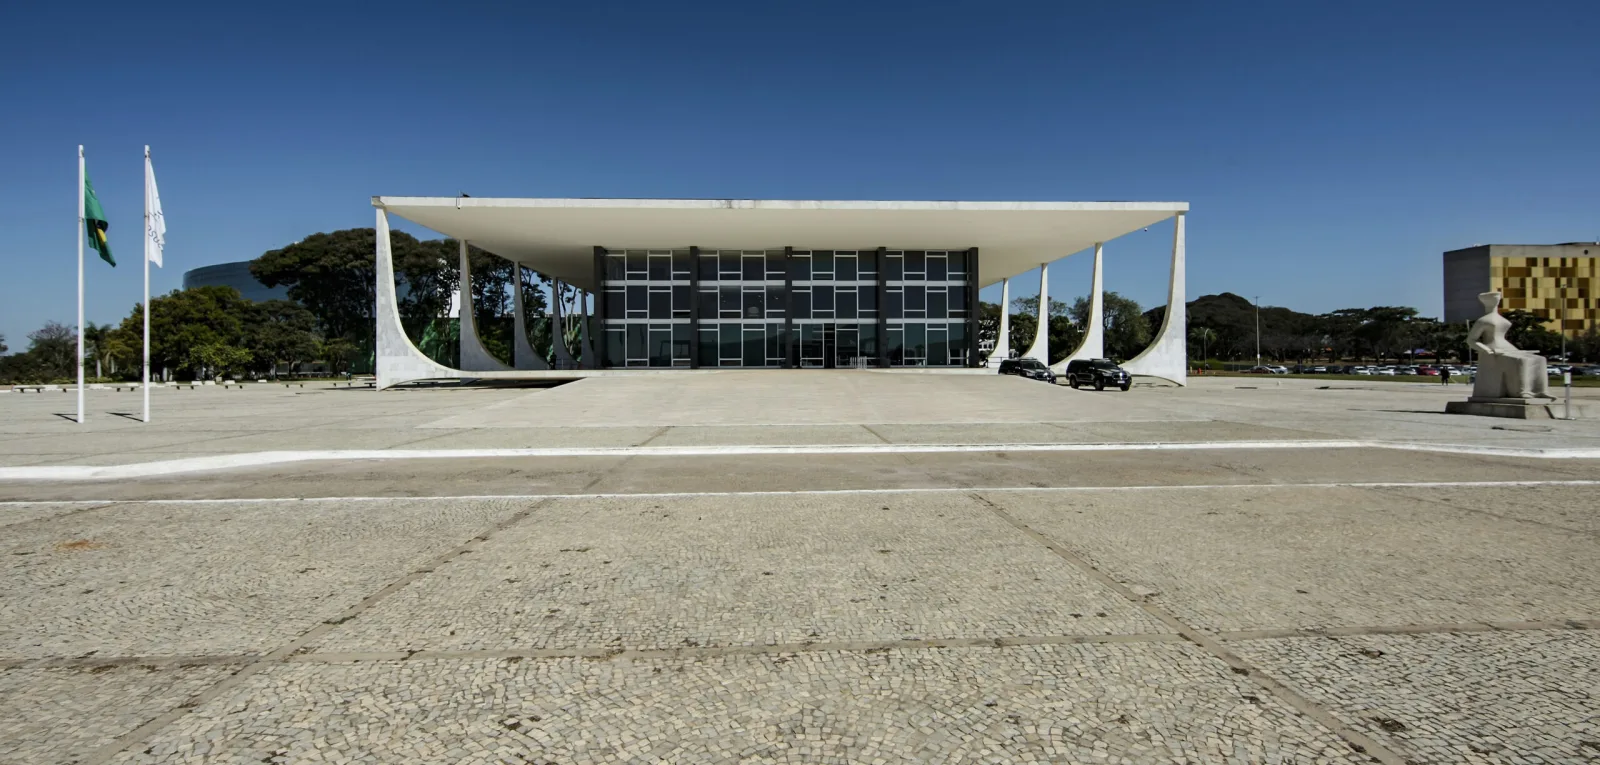
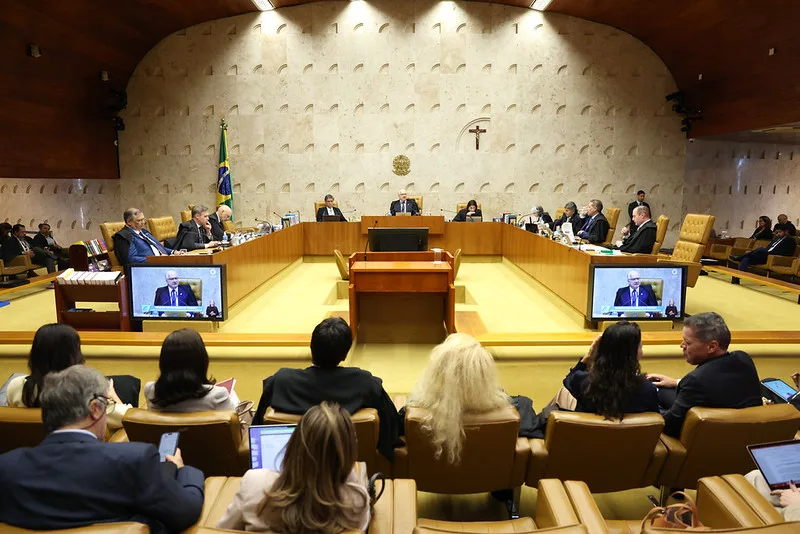
O Plenário do Supremo Tribunal Federal (STF) definiu, em (01), novas balizas para a aplicação de multas a empresas que distribuem lucros ou bonificações possuindo débitos tributários. A decisão, tomada no julgamento da Ação Direta de Inconstitucionalidade (ADI) 5161, visa equilibrar a arrecadação da União com o direito à gestão financeira das pessoas jurídicas, protegendo a estabilidade dos negócios frente a sanções consideradas coercitivas.
A controvérsia chegou à Corte por iniciativa do Conselho Federal da Ordem dos Advogados do Brasil (OAB), que questionou a constitucionalidade de dispositivos das Leis 4.357/1964 e 8.212/1991. A entidade argumentava que a vedação à distribuição de lucros enquanto houvesse pendências com a União ou autarquias funcionava como uma sanção política, limitando indevidamente a autonomia empresarial.
Ao analisar o mérito, os ministros decidiram por condicionar a aplicação da penalidade a requisitos técnicos específicos. Conforme o voto condutor do ministro Cristiano Zanin, a medida só é legítima se o crédito tributário estiver definitivamente constituído e inscrito em dívida ativa, se não houver suspensão da exigibilidade conforme o artigo 151 do Código Tributário Nacional (CTN) e se o débito não estiver garantido por meios previstos na Lei de Execução Fiscal.
Essa diretriz impede a aplicação automática de punições e confere maior segurança jurídica ao ambiente de mercado. Com o ajuste, a Corte busca assegurar que a penalidade recaia apenas sobre cenários em que o fisco enfrenta resistência real para o recebimento de valores, excluindo casos onde a dívida é incerta ou está devidamente amparada por garantias judiciais.
Acompanharam o entendimento de Cristiano Zanin os ministros Alexandre de Moraes e Luiz Fux. A tese fixada pelo Tribunal uniformiza a interpretação nacional, evitando abusos interpretativos em processos de cobrança administrativa.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário