
DIREITO TRIBUTÁRIO
Reforma tributária traz mudanças operacionais para operações de importação e exportação
Novas regras da LC 214/2025 impactam a base de cálculo, o uso de créditos de IBS e CBS e exigências para empresas comerciais exportadoras
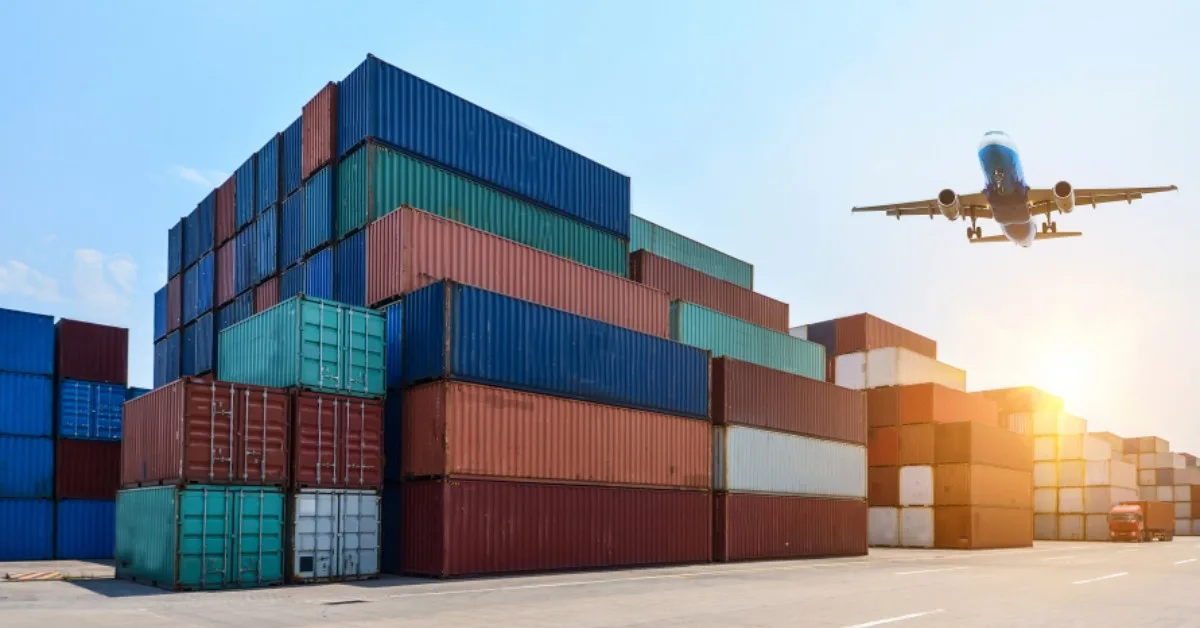
A implementação da reforma tributária está reconfigurando a carga tributária sobre operações de comércio exterior, com a introdução do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). Embora ainda não haja uma alíquota de referência definitiva, a Resolução CGIBS 14/2026 estabelece o parâmetro orçamentário de 27,91%, enquanto o Senado tem até 15 de dezembro para fixar a alíquota efetiva. O Tribunal de Contas da União (TCU) estimou a CBS em 11,3%.
Conforme a Lei Complementar 214/2025, a base de cálculo para a importação abrange o valor aduaneiro somado a outros tributos, como Imposto de Importação, Imposto Seletivo, taxas Siscomex, AFRMM e direitos antidumping. O pagamento dos novos tributos no momento do desembaraço tornou-se condição para a entrega das mercadorias, sendo que o ressarcimento de créditos poderá ocorrer em prazos de 30, 60 ou 180 dias. O sistema também trouxe a exigência de informar o local de consumo nas Declarações Únicas de Importação (Duimp) desde 27 de setembro.
A legislação estabeleceu novos critérios para a exportação de serviços, exigindo prova contratual do local de consumo para itens como licenciamento de software e assistência técnica. Além disso, o artigo 82 da LC 214/2025 impôs requisitos cumulativos, como a certificação OEA e patrimônio líquido mínimo de R$ 1 milhão, para que a venda a empresas comerciais exportadoras seja tratada como suspensão de tributos.
O tema tem gerado divergências judiciais. A 7ª Vara da Fazenda Pública do DF, em sentença favorável ao Conselho Brasileiro das Empresas Comerciais Importadoras e Exportadoras (Ceciex), afastou tais requisitos para o IBS por entender tratar-se de imunidade objetiva. Em contrapartida, a 6ª Vara Federal do DF indeferiu liminar similar quanto à CBS, mantendo as exigências legais para o setor.
Quanto aos regimes aduaneiros, a LC 214 promoveu adaptações, extinguindo as modalidades de isenção e restituição do drawback para o IBS e CBS. No setor de mineração, o Imposto Seletivo incidirá na extração independentemente do destino, sem possibilidade de crédito. A transição para o novo modelo de cobrança prevê o uso facultativo do split payment em 2027, com expectativa de obrigatoriedade a partir de 2028.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Fonte / Créditos
Fonte: Valor Econômico, "Importação e exportação sob o IBS e a CBS - Valor Econômico", publicada em 10/11/2026.
https://valor.globo.com/legislacao/coluna/importacao-e-exportacao-sob-o-ibs-e-a-cbs.ghtml
Comentários (0)
Deixe seu comentário