
DIREITO TRIBUTÁRIO
Reforma tributária traz novas regras para tributação de aluguéis de imóveis
Mudanças no IBS e na CBS afetam locadores pessoas físicas e jurídicas, exigindo análise de receita e número de propriedades
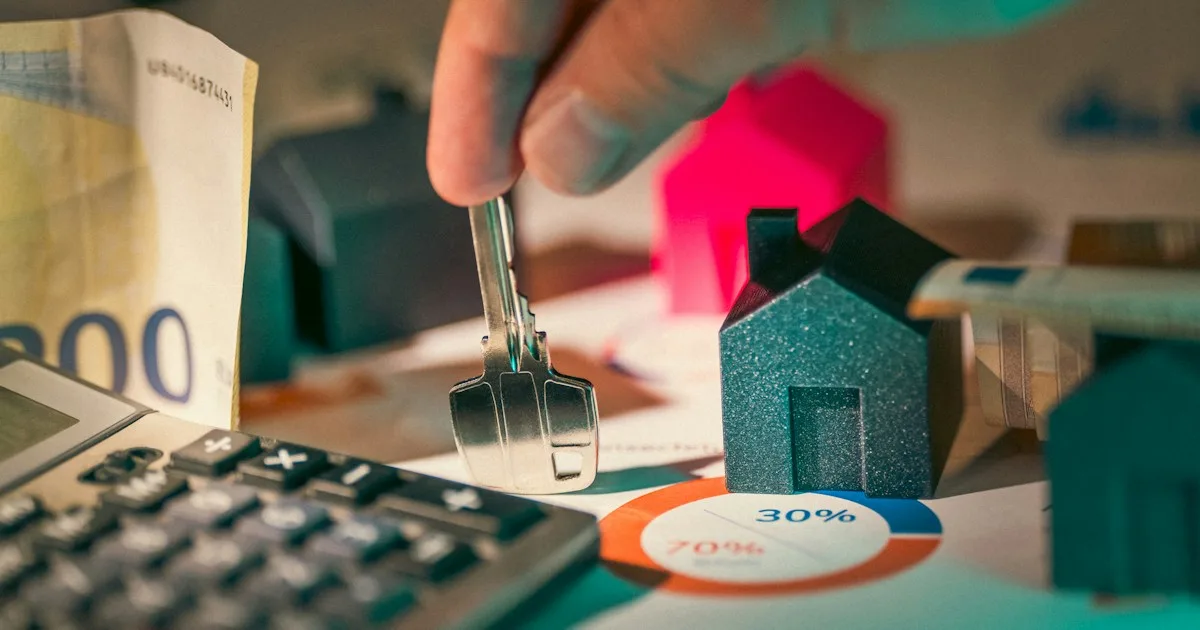
A reforma tributária do consumo implementou alterações significativas na tributação das operações de aluguel de imóveis, impactando tanto pessoas físicas quanto pessoas jurídicas. A nova sistemática, regida pela Lei Complementar nº 214/2025, estabelece critérios específicos para o enquadramento no regime regular de recolhimento do IBS e da CBS, ressaltando que tais mudanças não substituem a incidência do Imposto de Renda sobre as receitas de locação.
Para locadores pessoas físicas, o enquadramento no regime regular depende da verificação cumulativa de dois requisitos no ano-calendário anterior: a locação de mais de três imóveis distintos e o auferimento de receita total superior a R$ 240 mil. Este limite é atualizado mensalmente pelo IPCA. O regulamento da CBS e do IBS também prevê o ingresso no regime no próprio ano-calendário caso a receita supere o limite atualizado em mais de 20%, mantida a condição de quantidade de imóveis. A lei esclarece que a contagem refere-se às unidades imobiliárias, independentemente do número de contratos celebrados.
No caso das pessoas jurídicas e das pessoas físicas enquadradas no regime regular, aplica-se o regime específico de bens imóveis, que prevê uma redução de 70% nas alíquotas do IBS e da CBS. Para contratos residenciais, é permitida a dedução de um redutor social de R$ 600 por imóvel ao mês, valor também corrigido pelo IPCA. Esta benesse não se estende a aluguéis comerciais. Já a locação residencial de curta duração, por até 90 dias, recebe tratamento equiparado à hotelaria quando realizada por contribuinte do regime regular.
A norma prevê, ainda, uma regra de transição para contratos de prazo determinado celebrados até 16 de janeiro de 2025. Conforme o art. 487 da referida lei, o contribuinte pode optar pelo recolhimento conjunto de IBS e CBS à alíquota de 3,65% sobre a receita bruta. Para contratos residenciais, a opção é válida até o fim do prazo original ou 31 de dezembro de 2028, o que ocorrer primeiro. O uso dessa opção veda a apropriação de créditos de IBS e CBS, além do aproveitamento do redutor social, exigindo que o contribuinte realize uma análise comparativa contrato a contrato para identificar a opção mais vantajosa.
Quanto ao Imposto de Renda, permanecem vigentes as regras do Carnê-Leão para locadores pessoas físicas e as normas de retenção na fonte quando o locatário for pessoa jurídica. Para empresas, a receita de aluguel continua sujeita ao IRPJ e à CSLL de acordo com o regime de tributação adotado pela entidade. O ano de 2026 funciona como um período de transição, com dispensa de recolhimento de IBS e CBS mediante o cumprimento das obrigações acessórias, preparando o cenário para a extinção do PIS e da Cofins em 2027.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Fonte / Créditos
Fonte: Contábeis, "Reforma tributária no aluguel: regras para pessoa física e jurídica", publicada em 10/11/2026.
https://www.contabeis.com.br/noticias/80736/reforma-tributaria-no-aluguel-regras-para-pessoa-fisica-e-juridica/
Comentários (0)
Deixe seu comentário