
DIREITO TRIBUTÁRIO
A Lei Complementar 236/26 trouxe extensas mudanças para o Código Tributário, entenda
Para o tributarista Sandro Armando, a LC 236/26 traz a maior mudança do CTN em décadas: teto nacional de multas, mais espaço para acordos e padronização do processo administrativo fiscal.
Recentemente foi sancionada uma lei que altera o Código Tributário Nacional (CTN). Vinda do PLP 124/22, a Lei Complementar 236/26 engloba normas relativas a penalidades, denúncia espontânea, fiscalização e solução de controvérsias, promovendo conformidade entre todas as instâncias do processo administrativo fiscal e prevenindo litígios evitáveis. Para Sandro Armando, ex-secretário da Fazenda do Tocantins e especialista em Direito Tributário, a LC 236/26 traz uma mudança muito importante para o Código Tributário que há décadas não via alterações tão extensas.
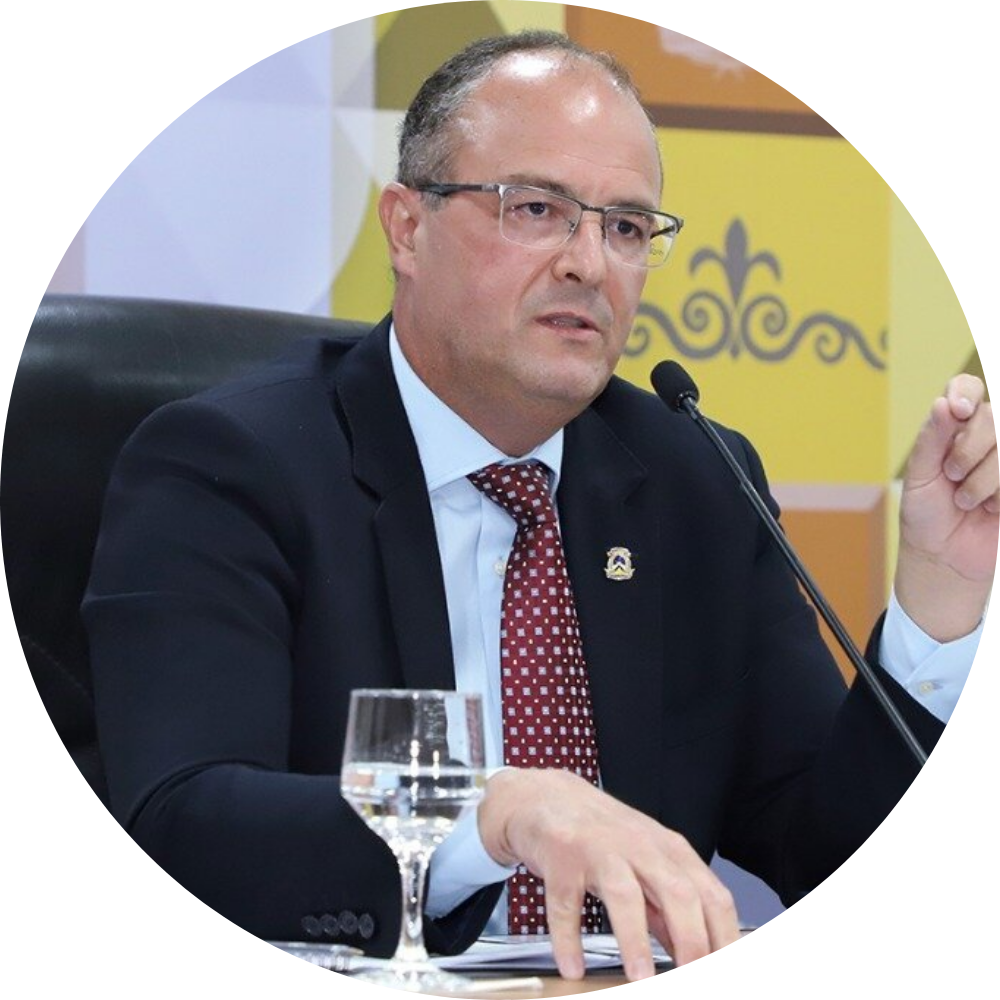
"[A Lei] trouxe uma oportunidade, do meu modo de entender, de buscar um equilíbrio na relação entre Fisco e contribuinte [...] [já que] vai dar mais agilidade e mais transparência para os Fiscos em todo o Brasil, quer o da União, quer os fiscos locais."
Sandro Armando, ex-secretário da Fazenda do Tocantins e especialista em Direito Tributário
Ele destaca que até então o Código não tinha uma lei para a arbitragem e mediação tributária diretamente, de modo que agora passa a haver “a possibilidade de resolver essas questões administrativas além da transação”. Ele chama a iniciativa de “muito importante”, ao sistematizar e padronizar partes da legislação tributária.
"Entendo eu, até pela agilidade, transparência, eficiência, que os entes públicos deveriam se adaptar o mais rápido possível [...] É um viés muito interessante [...] importante tanto para o Fisco, quanto para o ente público, quanto para o contribuinte..."
Sandro Armando, ex-secretário da Fazenda do Tocantins e especialista em Direito Tributário
Teto e dosimetria das multas
O aspecto mais comentado da LC 236/26 é o teto e a dosimetria das multas. A aplicação da penalidade passa a ser igual em todas as esferas (federal, estadual e municipal), e exige demonstração individualizada da conduta por sujeito passivo (art. 142, § 8º). Sandro Armando explica que o Código Tributário não tinha um teto para as multas, mas que com a sanção da Lei Complementar, o código passa a positivar que o teto geral é de 75% do valor, podendo aumentar para 100% se houver prática dolosa de fraude, sonegação ou conluio e 150% se houver reincidência.
"Cada Estado tinha um tipo de multa, de 20, 30, 40, 50, 100, 200%, e agora não, ele está dizendo essas são as multas e as situações que elas devem ser arbitradas."
Sandro Armando, ex-secretário da Fazenda do Tocantins e especialista em Direito Tributário
Ele diz que a multa de 150% em caso de reincidência pode gerar discussão, uma vez que o STF já tinha balizado que multas não poderiam passar de 100%, mas que serão discussões pontuais e restritas a cenários específicos.
“Lembrando que o Código Tributário é uma legislação complementar, então ele dá muito mais robustez e solidez nessas interpretações. Vejo que o judiciário, nesse aspecto, não vai discutir muito mais isso”
Sandro Armando, ex-secretário da Fazenda do Tocantins e especialista em Direito Tributário
Sandro Armando também comenta que a LC 236/26 estabelece por regra que o contribuinte tenha a oportunidade de reduzir em 50% sua multa, se resolver rapidamente pagá-la, ou 40%, se escolher parcelá-la. É importante notar que o devedor contumaz não tem direito a redução na multa, e que a redução vale apenas para a penalidade, e não para o valor do tributo cobrado.
A multa de mora, penalidade pelo atraso no pagamento, também passou a ser contornável: o art. 138 do CTN já estabelecia que multas poderiam ser excluídas se o contribuinte confessasse uma infração (desconhecida pelo Fisco) e regularizasse o tributo antes da fiscalização, instrumento chamado de denúncia espontânea. Havia, no entanto, uma controvérsia quanto a se a multa de mora entraria no rol de multas excluídas pela denúncia espontânea, que a Lei Complementar resolve ao explicitar que sim.
Padronização e vínculos legislativos
Uma das maiores mudanças trazidas pela LC 236/26 é a padronização da legislação, isto é, o fato de que estados e municípios passaram a seguir as mesmas regras da União em diferentes âmbitos. Por exemplo: órgãos julgadores estaduais e municipais, assim como as Delegacias da Receita de Julgamento, deverão publicizar suas decisões e as pautas antecipadas de seus julgamentos, o que as instâncias federais já faziam. Municípios com mais de 100 mil habitantes também passam a precisar, obrigatoriamente, de um duplo grau de jurisdição.
As mudanças não são, porém, automáticas. Estados e municípios têm um prazo de até dois anos para implementar as novas mudanças, tempo que Sandro Armando considera que é suficiente para que todos façam as alterações legislativas necessárias. Ele explica ainda, que:
"Enquanto não for implementada [a LC 236/26], vale a legislação estadual ou municipal. [...] No entanto, do jeito que está a legislação hoje, é obrigatório a implementação em dois anos. Aqueles que não implementarem podem sofrer sanções ou até ter invalidado, de repente, uma cobrança tributária"
Sandro Armando, ex-secretário da Fazenda do Tocantins e especialista em Direito Tributário
Na percepção dele, apenas uma minoria dos municípios teria alguma dificuldade para implementar partes das novas regras que exigem criação de estruturas, como o duplo grau ou um sistema de acordo. Em sua maioria, no entanto, os municípios grandes o suficiente para que a lei se aplique a eles devem ter facilidade em se adequarem.
Não só as regras legislativas se tornam compartilhadas. Mediante convênio, as Fazendas poderão compartilhar as atividades de fiscalização, lançamento e cobrança e a própria estrutura do processo administrativo fiscal e do contencioso.
Sandro Armando destaca outra ligação, ao comentar que toda a legislação tributária agora está ligada aos precedentes vinculativos nacionais:
"Uma outra coisa bastante interessante é a vinculação do CTN com as decisões pacificadas do STF e do STJ, então se nós temos uma posição pacificada, as esferas administrativas obrigatoriamente se submetem a essas decisões"
Sandro Armando, ex-secretário da Fazenda do Tocantins e especialista em Direito Tributário
Quando se trata dos precedentes vinculantes englobando também a administração tributária, a LC 236/26 dá à Fazenda Pública 90 dias úteis para publicar parecer dos temas em que haverá desistência e dispensa de contestar ou recorrer.
Decadência
Fica estabelecido que, nos casos de dolo, fraude ou simulação de contagem, segue o art. 173 I do CTN, que estabelece que o prazo de decadência é de 5 anos, contados a partir do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado. Já o pagamento parcial de tributo sujeito a lançamento por homologação mantém a contagem a partir do fato gerador.
Também ficam afastadas as multas de ofício e de mora no lançamento para prevenir decadência com exigibilidade suspensa.
Outras mudanças práticas
Outra mudança trazida pela Lei Complementar diz respeito a subsunção dos fatos descritos no dispositivo legal infringido, que passa a ser obrigatória em todo auto de infração. Também tornou automático o sobrestamento de processos administrativos que tratem da mesma questão, uma vez determinada pelo STF ou STJ a suspensão coletiva de processos judiciais, sobrescrevendo o Regimento Interno do CARF que, em seu art. 100, exigia acórdão de mérito.
A mudança que Sandro Armando destaca é “a padronização dos prazos processuais, a gente não tinha isso”. Agora há um prazo de 20 dias úteis para impugnação e recursos e 5 dias úteis para embargos, fora do recesso (também estabelecido) de 20 de dezembro a 20 de janeiro.

Jornalista e comunicadora, formada pela Universidade Federal de Viçosa
Comentários (0)
Deixe seu comentário