
DIREITO TRIBUTÁRIO
Flávio Bolsonaro propõe rever reforma tributária e questiona alíquota do IVA
Declaração inclui mudanças na Constituição; revisão das regras dependeria de aprovação pelo Congresso Nacional.
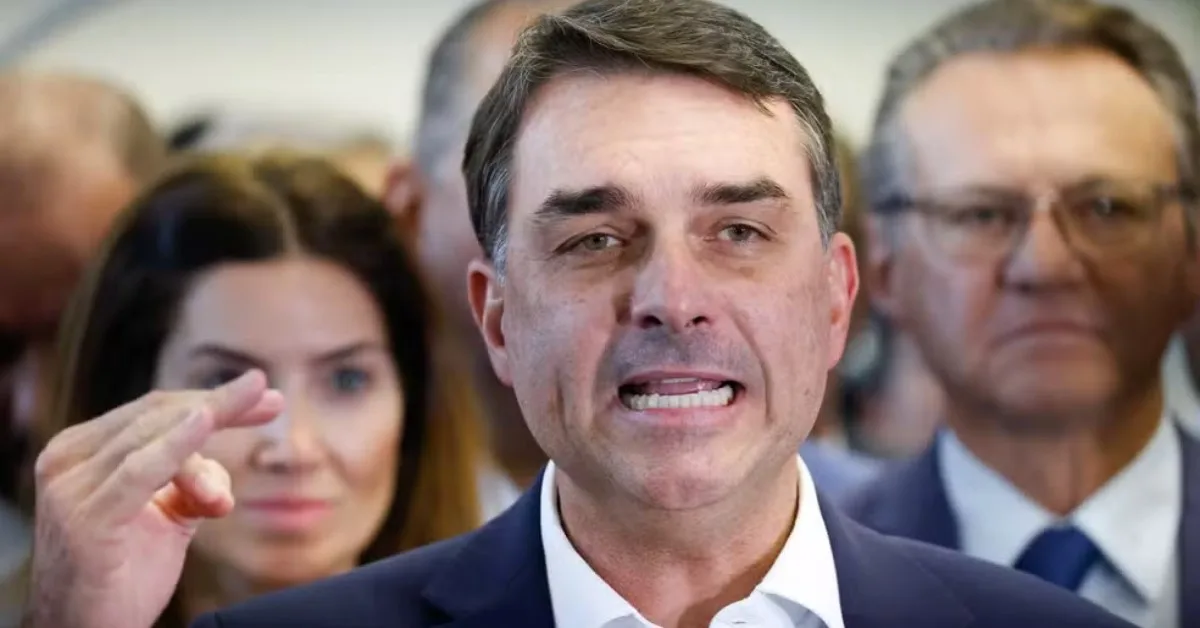
O candidato à Presidência Flávio Bolsonaro (PL) afirmou nesta quarta-feira (7/10) que pretende alterar a reforma tributária caso seja eleito. A declaração foi feita após encontro com integrantes do PP e do União Brasil e incluiu a possibilidade de mudanças na Constituição Federal.
Ao tratar do tema, o candidato defendeu a simplificação da legislação e questionou o percentual do Imposto sobre Valor Agregado (IVA), modelo adotado pela reforma para a tributação do consumo. A revisão também integra seu programa de governo, segundo informações da campanha divulgadas pelo Metrópoles.
“Mas o ponto principal que a gente tem de discutir é o valor do IVA, 28%, que, aliás, ninguém sabe até agora qual é o valor oficial”, declarou.
O percentual de 28% foi mencionado pelo candidato durante a declaração. A fala não representa a fixação de uma alíquota nem altera as regras em vigor. A redução da carga sobre produção e consumo é apresentada pela campanha como objetivo da revisão proposta.
Mudanças constitucionais exigem votação no Congresso
Uma eventual alteração dos dispositivos constitucionais da reforma dependeria da aprovação de uma Proposta de Emenda à Constituição (PEC). O procedimento exige dois turnos de votação na Câmara dos Deputados e no Senado, com apoio de três quintos dos integrantes de cada Casa: 308 deputados e 49 senadores.
Assim, a eleição de um presidente, por si só, não permite modificar essas regras. A Constituição atribui ao Congresso a deliberação sobre as emendas, que são promulgadas pelas Mesas da Câmara e do Senado.
A reforma também possui normas infraconstitucionais. A Emenda Constitucional nº 132/2023 estabeleceu sua estrutura, enquanto leis complementares disciplinam aspectos do funcionamento dos novos tributos. O caminho legislativo de uma revisão dependeria, portanto, dos dispositivos que fossem objeto de mudança.
Transição já começou e se estende até 2033
O novo sistema adota um IVA dual, formado pela Contribuição sobre Bens e Serviços (CBS), de competência federal, e pelo Imposto sobre Bens e Serviços (IBS), de estados e municípios. A CBS substituirá PIS e Cofins, enquanto o IBS ocupará o lugar de ICMS e ISS.
A implementação ocorre em etapas. O cronograma prevê uma fase de testes em 2026 e a substituição de PIS e Cofins pela CBS em 2027. A redução gradual de ICMS e ISS acontece entre 2029 e 2032, com a entrada integral do novo modelo em 2033. Portanto, 2027 representa uma etapa da transição, e não o início de toda a reforma.
Campanha também defende fim do split payment
A declaração de Flávio ocorre um dia depois de Daniella Marques, coordenadora do núcleo econômico e porta-voz de sua campanha, afirmar ao programa ALive que um eventual governo do candidato pretende acabar com o split payment, mecanismo de separação e recolhimento dos novos tributos associado ao pagamento das operações.
As manifestações apresentam propostas eleitorais. Até que eventuais mudanças sejam aprovadas e entrem em vigor, permanecem aplicáveis as normas e o cronograma de implementação da reforma tributária.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário