
DIREITO TRIBUTÁRIO
STF forma maioria por imunidade de ITBI na integralização de capital de imobiliárias
Com seis votos favoráveis, Corte entende que atividade imobiliária não impede a imunidade nessa operação; julgamento tem encerramento previsto para 19 de outubro
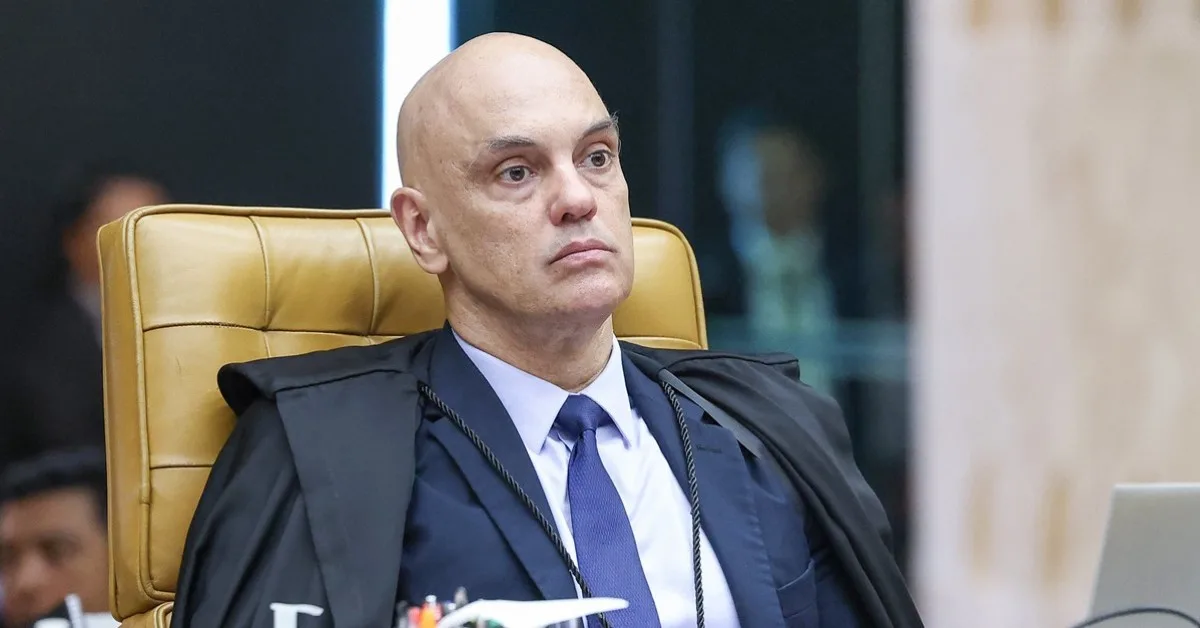
O Supremo Tribunal Federal (STF) formou maioria para reconhecer que a transferência de imóveis para integralização do capital social de uma empresa pode ter imunidade do Imposto sobre Transmissão de Bens Imóveis (ITBI) mesmo quando sua atividade principal é a compra, a venda ou a locação de imóveis. Com o voto de Alexandre de Moraes acompanhando o relator, Edson Fachin, o entendimento passou a reunir seis votos favoráveis, diante de duas divergências. portal.stf.jus.br
A discussão ocorre no Recurso Extraordinário 1.495.108, que corresponde ao Tema 1.348 da repercussão geral. O julgamento continua no Plenário Virtual, em sessão com encerramento previsto para 19 de outubro, e a formação de maioria ainda não representa a proclamação do resultado ou a aprovação definitiva da tese. noticias.stf.jus.br
Além de Fachin e Moraes, votaram pelo reconhecimento da imunidade Cristiano Zanin, André Mendonça, Nunes Marques e Luiz Fux. Gilmar Mendes e Flávio Dino se posicionaram em sentido contrário. portal.stf.jus.br
O que está em discussão
A integralização de capital ocorre quando o sócio entrega à sociedade os recursos ou bens correspondentes à participação que assumiu. No caso analisado, a controvérsia envolve a utilização de um imóvel para cumprir essa obrigação e o alcance da proteção constitucional contra a cobrança do ITBI. portal.stf.jus.br
O artigo 156, § 2º, inciso I, da Constituição prevê a imunidade nas transferências destinadas à realização de capital e nas decorrentes de fusão, incorporação, cisão ou extinção de pessoas jurídicas. O dispositivo, porém, contém uma ressalva relacionada à atividade predominantemente imobiliária de quem recebe os bens. A disputa está em definir quais dessas operações são alcançadas pela restrição. www4.planalto.gov.br
Para Fachin, a ressalva se aplica às operações de reorganização ou extinção societária, sem restringir a integralização de capital em razão da atividade da empresa. Em seu voto, o relator relaciona essa proteção ao incentivo à capitalização das sociedades e à livre iniciativa. Moraes acompanha essa interpretação e considera que a redação constitucional distingue as duas hipóteses de imunidade. arq.migalhas.com.br
Imunidade tem limite e não impede fiscalização
O entendimento favorável às empresas preserva o limite estabelecido pelo STF no Tema 796: a imunidade não alcança o valor dos bens que exceder o capital social a ser integralizado. Assim, a discussão atual sobre a atividade econômica da sociedade não elimina a restrição já fixada naquele julgamento. portal.stf.jus.br
Também permanece a possibilidade de fiscalização pelos municípios. Moraes aderiu à ressalva proposta por Zanin para permitir que as autoridades tributárias demonstrem, com provas e análise das circunstâncias de cada operação, a existência de simulação ou fraude destinada à obtenção indevida da imunidade.
Segundo o voto, o risco de operações abusivas não justifica excluir previamente todas as empresas imobiliárias da proteção constitucional, mas autoriza o combate a transferências fictícias ou que não correspondam à efetiva integralização do capital. arq.migalhas.com.br
Divergência defende cobrança para empresas do setor
Gilmar Mendes e Flávio Dino entendem que a restrição constitucional também alcança a transferência de imóveis para integralização de capital quando a atividade predominante da empresa é imobiliária. Dino destacou, ainda, a previsão do Código Tributário Nacional que exclui essas atividades da imunidade e sustentou sua compatibilidade com a Constituição.
O recurso foi apresentado por uma empresa contra decisão do Tribunal de Justiça de São Paulo que admitiu a cobrança de ITBI pelo Município de Piracicaba sobre um imóvel incorporado ao capital social. Como a discussão tem repercussão geral, a tese que vier a ser fixada pelo STF deverá orientar o julgamento de casos semelhantes em todo o país. noticias.stf.jus.br
Processo: RE 1.495.108 | Tema 1.348 da repercussão geral.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário