DIREITO TRIBUTÁRIO
STF afasta incidência de ICMS sobre subvenção de energia elétrica para baixa renda
Plenário fixou tese de repercussão geral definindo que valores repassados pela União às concessionárias não compõem a base de cálculo do tributo estadual
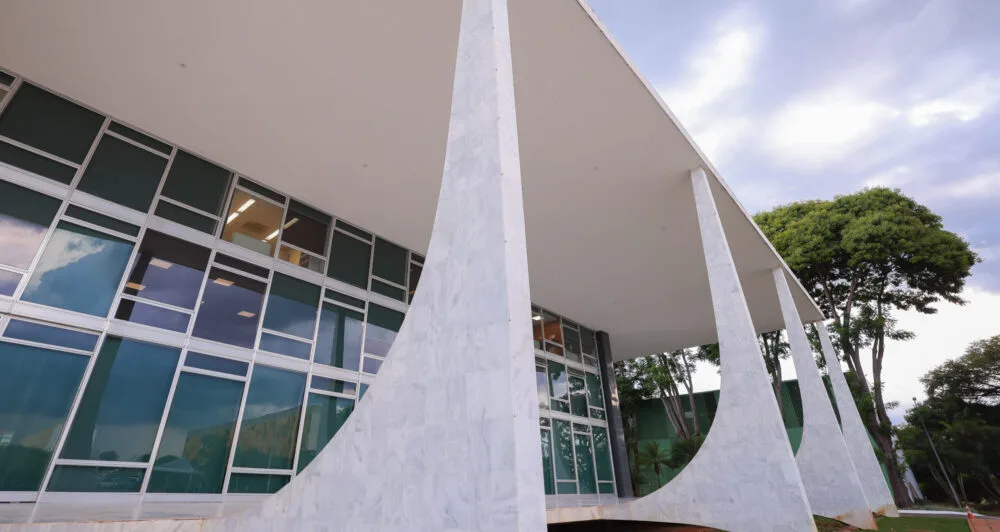
O Plenário do Supremo Tribunal Federal (STF) decidiu que o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não incide sobre os valores que a União repassa às concessionárias de energia elétrica a título de subvenção econômica para consumidores de baixa renda. A decisão foi proferida no julgamento do Recurso Extraordinário (RE) 990115, com repercussão geral reconhecida (Tema 1.113), concluído em sessão virtual encerrada em 25 de setembro.
O caso chegou ao Supremo por meio de recurso do Sindicato da Indústria da Energia no Estado de São Paulo (Siesp). A entidade questionava acórdão do Superior Tribunal de Justiça (STJ) que validava a inclusão, por decreto estadual, da subvenção na base de cálculo do ICMS, sob o fundamento de que o imposto deveria incidir sobre o valor total da tarifa.
O Siesp sustentou que a subvenção econômica, prevista nas Leis federais 10.438/2002 e 10.604/2002, é um instrumento de política pública voltado à modicidade tarifária e não se confunde com o preço ou receita da operação de circulação de mercadoria.
Em seu voto, que prevaleceu no julgamento, o ministro Cristiano Zanin afirmou que o repasse possui natureza regulatória e não integra o negócio jurídico entre concessionária e consumidor. Para o relator, a verba visa recompor o equilíbrio econômico-financeiro dos contratos de concessão e não representa contraprestação pelo consumo de energia.
Ficaram vencidos os ministros Flávio Dino e Gilmar Mendes. Para os magistrados divergentes, o montante da subvenção deveria integrar o valor da operação por ser um componente indireto do preço da energia fornecida.
Com a decisão, o STF reformou o entendimento do STJ e fixou a seguinte tese: “Não incide ICMS sobre a subvenção econômica destinada à modicidade da tarifa de fornecimento de energia elétrica aos consumidores finais integrantes da Subclasse Residencial Baixa Renda a que se refere a Lei 10.438, de 2002”. O entendimento deverá ser aplicado a casos semelhantes em tramitação na Justiça.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Fonte / Créditos
Fonte: STF, "STF afasta ICMS sobre subvenção de energia elétrica para consumidores de baixa renda - stf noticias", publicada em 06/10/2026.
https://noticias.stf.jus.br/postsnoticias/stf-afasta-icms-sobre-subvencao-de-energia-eletrica-para-consumidores-de-baixa-renda/
Comentários (0)
Deixe seu comentário