
revolução TRIBUTÁRIA
Reforma tributária exige atenção às cláusulas de preço nos contratos de longo prazo
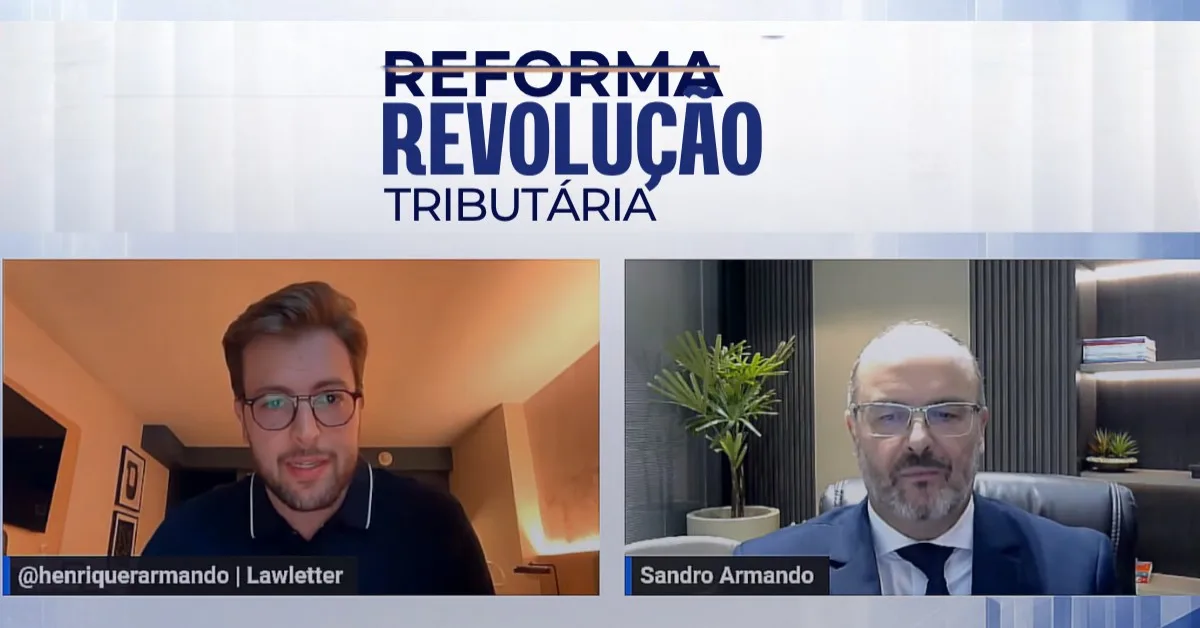
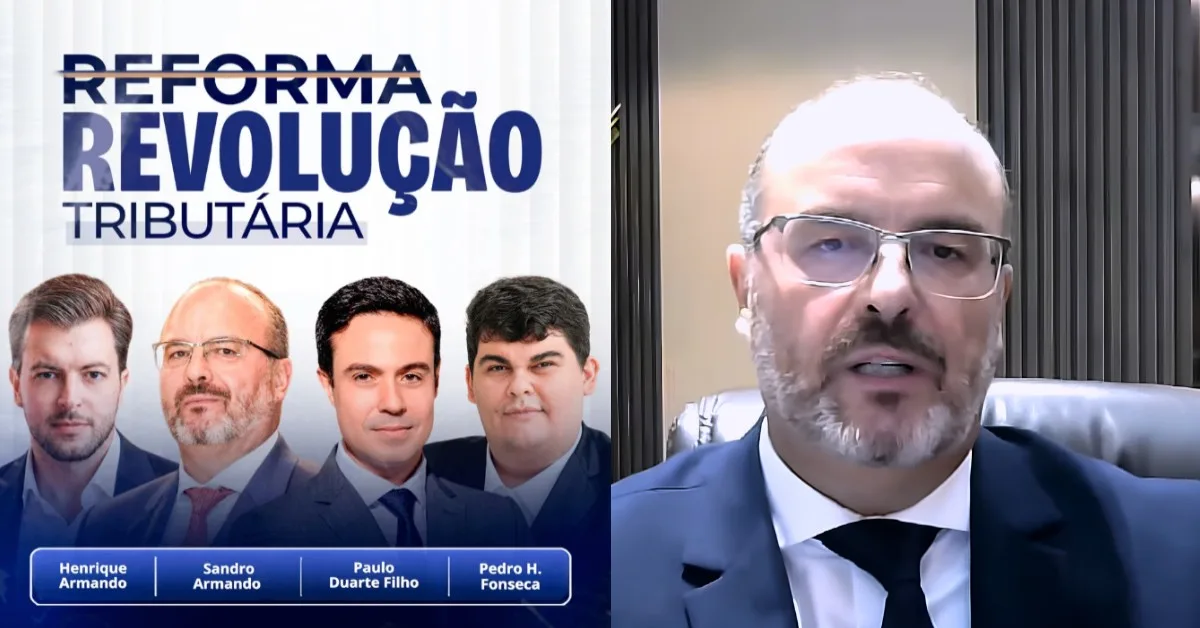
Durante a Revolução Tributária, Sandro Armando destacou a necessidade de revisar quem suporta os encargos; mudança não autoriza reajuste automático.
Contratos que continuarão em vigor durante a transição da reforma tributária precisam entrar no planejamento das empresas. Cláusulas sobre preço, inclusão de tributos e distribuição de riscos podem influenciar o impacto das mudanças sobre a remuneração de fornecedores e prestadores de serviços.
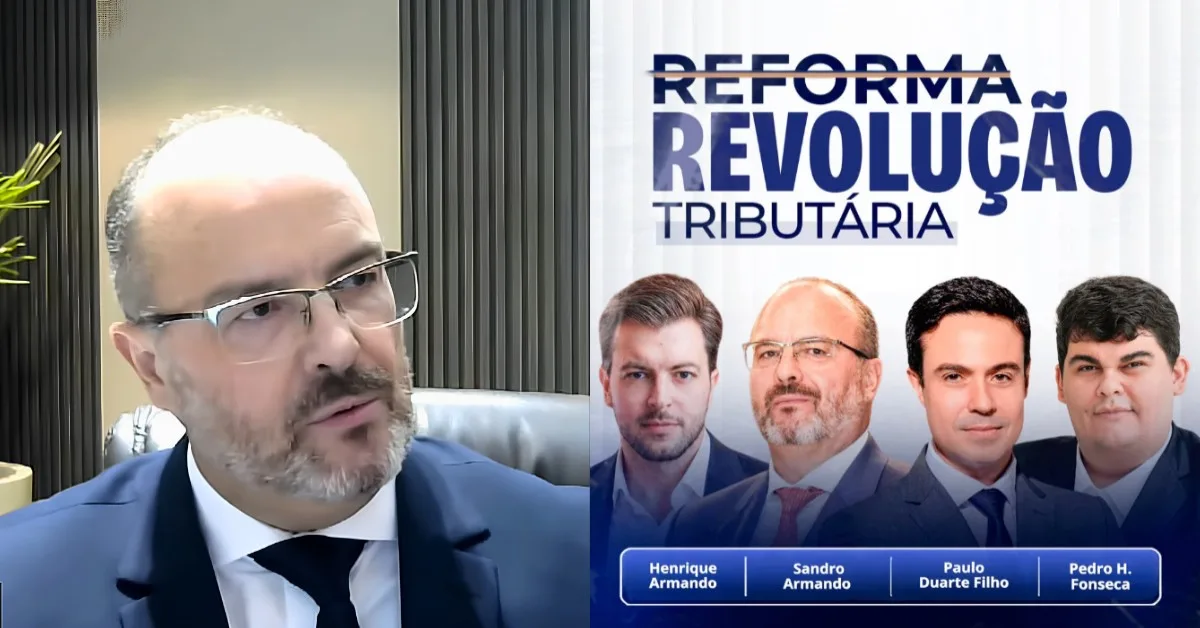
O tema foi apresentado pelo advogado Sandro Armando na abertura da Revolução Tributária, evento da Lawletter realizado em 5 de outubro, em conversa conduzida por Henrique Armando. O palestrante destacou que a análise contratual deve acompanhar as simulações financeiras e tributárias.
“Existem contratos de longo prazo? Vamos cuidar desses contratos”, afirmou.
Como o preço foi contratado
Durante a exposição, Sandro comparou a contratação de um valor com tributos incluídos à previsão de uma remuneração acrescida dos tributos incidentes. A distinção ajuda a identificar como as partes distribuíram o encargo econômico e qual resultado esperavam obter com o negócio.
Com o IBS e a CBS, essa leitura ganha relevância porque os próprios tributos não integram suas bases de cálculo. A cobrança conhecida como “por fora”, porém, não substitui a análise do preço e das obrigações efetivamente pactuadas.
A revisão preventiva deve verificar se o instrumento define um preço total, contempla alterações legislativas e estabelece mecanismos para discutir mudanças nos custos. Também importa identificar quais documentos poderão demonstrar o impacto da nova tributação sobre aquela operação.
Uma análise útil precisa combinar o texto do contrato com os números da empresa. Sandro defendeu o exame das compras, vendas, fornecedores e regime tributário para projetar os efeitos da reforma. O diagnóstico permite discutir a remuneração com base nas características do negócio.
Revisão não significa aumento automático
Nos contratos privados, a instituição dos novos tributos não autoriza, por si só, aumento unilateral do preço. O Código Civil determina respeito à distribuição contratual de riscos e trata a revisão como excepcional, ressalvados os regimes jurídicos específicos.
A Lei Complementar 214/2025 possui regras próprias para o reequilíbrio de contratos administrativos e exclui expressamente os contratos privados desse capítulo. A distinção impede transportar automaticamente uma solução prevista para a administração pública às relações entre particulares.
Para advogados e gestores, a orientação apresentada no encontro é examinar os contratos antes que divergências sobre o preço cheguem à cobrança. Identificar obrigações, reunir informações e avaliar a necessidade de negociação ajuda a preparar decisões durante a transição.
Os efeitos jurídicos e empresariais da reforma estão em debate na Revolução Tributária, evento online da Lawletter que segue até 9 de outubro. Inscreva-se para acompanhar os próximos encontros.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário