
DIREITO TRIBUTÁRIO
Imposto do pecado começa em 2027 e pode elevar preços de bebidas e cigarros nos próximos anos
Nova tributação terá impacto inicial limitado, mas exigirá adaptações das empresas e poderá ampliar riscos de informalidade, avalia especialista.
Release da Q Comunicação
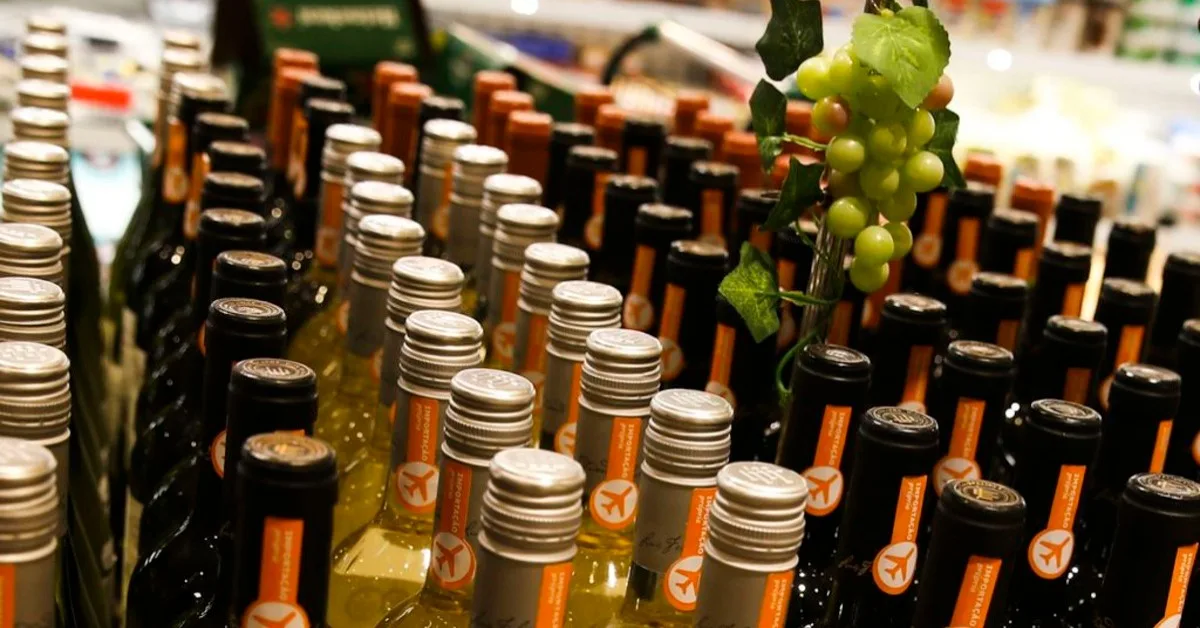
O Imposto Seletivo, conhecido como “imposto do pecado”, tem início de cobrança previsto para 2 de fevereiro de 2027 e poderá provocar aumentos graduais nos preços de produtos como bebidas alcoólicas, cigarros e refrigerantes nos próximos anos. Previsto na reforma tributária, o imposto incide sobre bens e serviços considerados prejudiciais à saúde e ao meio ambiente. Segundo o advogado tributarista Gabriel Santana Vieira, o impacto inicial para os consumidores tende a ser limitado, mas as mudanças previstas para os anos seguintes exigem atenção.
Pela Medida Provisória nº 1.399/2026, as alíquotas de 2027 para produtos como bebidas e cigarros terão como referência as do Imposto sobre Produtos Industrializados (IPI), ajustadas por fatores de conversão. A medida também estabelece regras para veículos, aeronaves, embarcações e concursos de prognósticos, como as loterias. Para os bens minerais extraídos, a alíquota será zero em 2027.
“Em 2027, o impacto tende a ser limitado. O governo afirma que as alíquotas foram calculadas para manter a carga tributária atual durante o primeiro ano de cobrança, já que o Imposto Seletivo ocupa parte do espaço que hoje é do IPI. O consumidor, portanto, não deve sentir um salto imediato”, explica Gabriel.
O cenário poderá mudar a partir de 2028, quando novas alíquotas deverão ser definidas. Entre 2029 e 2033, está previsto um escalonamento da tributação sobre cigarros, bebidas alcoólicas e açucaradas. Como o Imposto Seletivo integra a base de cálculo de outros tributos sobre o consumo, o efeito final nos preços poderá superar o percentual do novo imposto isoladamente.
“Minha expectativa é de reajustes graduais, mais perceptíveis em produtos com maior teor alcoólico e açucarado”, afirma.
Empresas precisarão rever preços e planejamento tributário
Mesmo com a previsão de manutenção de uma carga tributária próxima à atual em 2027, as empresas dos setores atingidos precisarão adaptar suas operações. Entre as principais medidas estão a revisão da formação de preços, o planejamento tributário, os sistemas fiscais, os contratos e as estratégias comerciais.
Segundo Gabriel, a transição do IPI para o Imposto Seletivo também exige atenção às regras de créditos tributários, à equivalência entre produtos nacionais e importados e ao enquadramento das mercadorias. “Como as alíquotas de 2028 ainda serão definidas, o planejamento precisa ser flexível e revisado a cada etapa da regulamentação”, destaca.
Outro ponto de atenção é o risco de expansão do mercado informal, especialmente nos setores de bebidas e cigarros. O aumento da carga tributária pode estimular o contrabando, a falsificação e a comercialização de produtos sem fiscalização.
“Quanto maior a carga tributária sobre um produto, maior o incentivo ao contrabando, à falsificação e à venda sem nota. O mercado de cigarros já convive com um alto índice de ilegalidade, e um aumento relevante de alíquotas pode agravar esse quadro”, alerta.
Para o especialista, a tributação precisa ser acompanhada de fiscalização eficiente, rastreabilidade dos produtos e controle de fronteiras, evitando a migração do consumo para o mercado ilegal.
Regulamentação ainda gera dúvidas
O Projeto de Lei Orçamentária Anual de 2027 prevê arrecadação de R$ 41,9 bilhões com o Imposto Seletivo. Para Gabriel, o desafio será equilibrar a arrecadação com o objetivo de desestimular o consumo de produtos prejudiciais à saúde e ao meio ambiente.
Além disso, a implementação ainda apresenta questões jurídicas. A definição das alíquotas por medida provisória, poucos meses antes do início da cobrança, reduz o prazo de adaptação das empresas. A conversão da MP em lei até o fim de 2026 também é apontada pelo tributarista como um ponto de atenção, diante do risco de questionamentos sobre a cobrança em 2027.
“Estamos preparados em parte. A estrutura legal existe, mas a regulamentação chegou tarde: as alíquotas só foram definidas em novembro de 2026, por medida provisória, poucos meses antes do início da cobrança. Isso deixa as empresas com pouco tempo para adaptação”, avalia.
As alíquotas aplicáveis a partir de 2028 ainda dependerão de projeto de lei a ser encaminhado pelo governo ao Congresso até 31 de maio de 2027.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário