
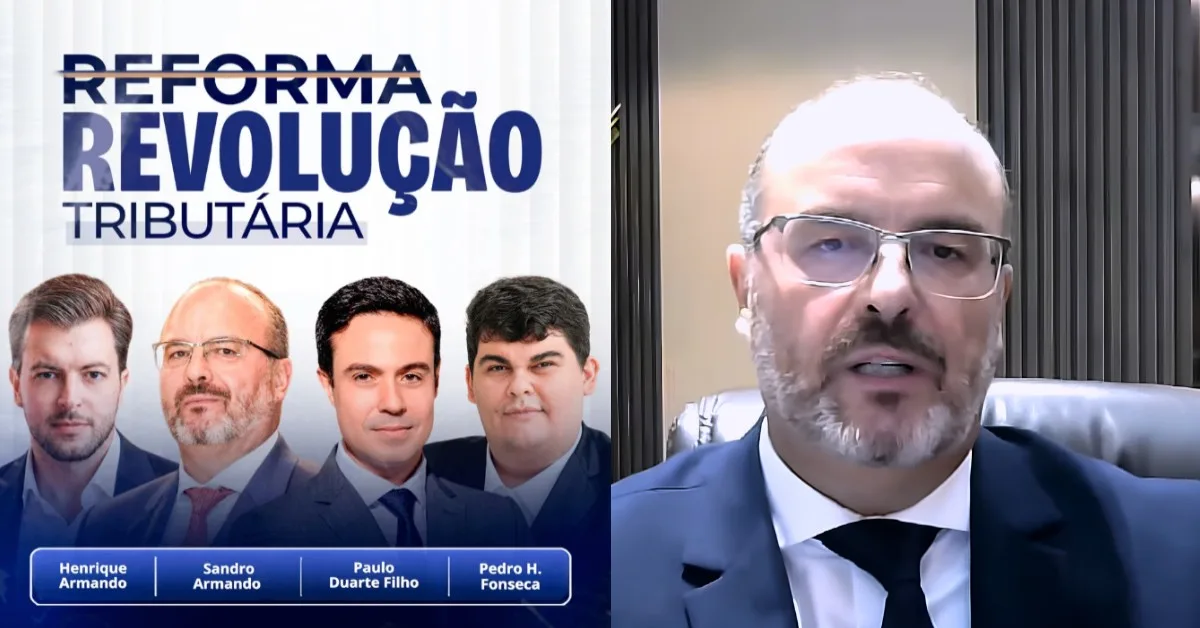
revolução TRIBUTÁRIA
Erro no cadastro de produtos pode comprometer imposto e preço na reforma tributária
Sandro Armando alerta para a classificação individual dos itens; alíquota zero e reduções dependem do enquadramento e dos requisitos legais.
A revisão dos cadastros de produtos precisa fazer parte da preparação das empresas para a reforma tributária. Um enquadramento inadequado pode levar ao cálculo incorreto do imposto, afetar o preço de venda e distorcer a margem esperada do negócio.
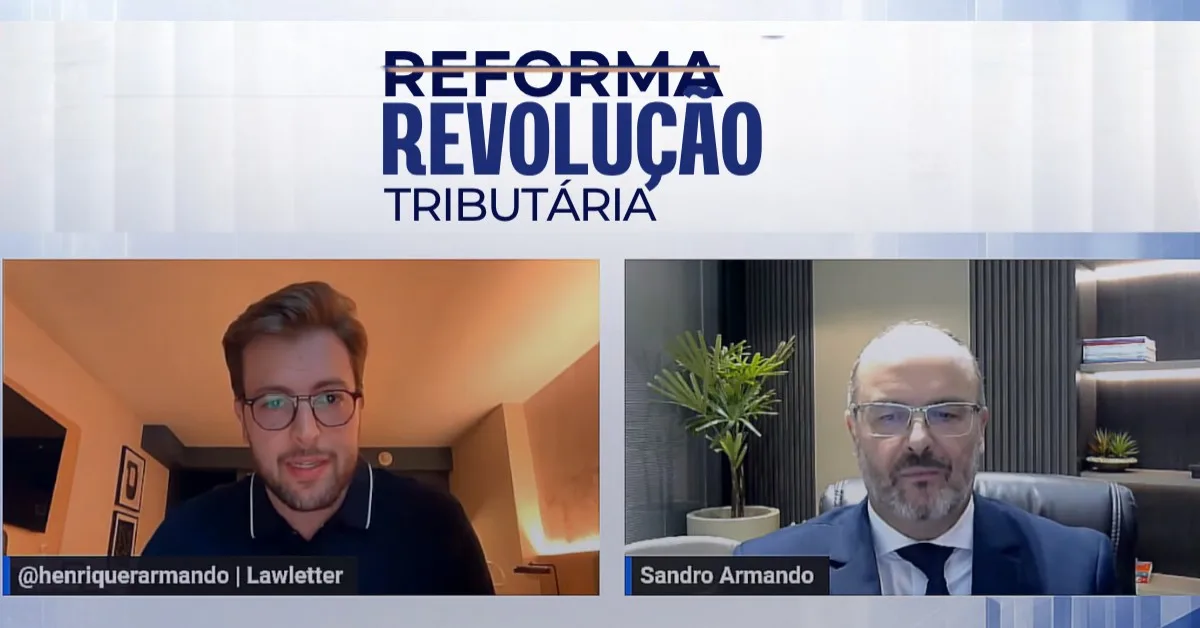
O alerta foi feito pelo advogado Sandro Armando no primeiro encontro da Revolução Tributária, promovido pela Lawletter em 5 de outubro, com condução de Henrique Armando. Para o palestrante, a variedade de tratamentos previstos para IBS e CBS aumenta a importância das informações utilizadas nos sistemas das empresas.
Ao abordar o tema, Sandro afirmou que “o cadastro deixa de ser uma tarefa burocrática” e defendeu atenção à classificação de cada mercadoria.
Produtos próximos podem ter tratamentos diferentes
A avaliação apresentada no encontro é que a proximidade entre produtos em uma mesma categoria comercial não garante tributação idêntica. A conferência precisa chegar às características de cada item e ao tratamento que a legislação efetivamente lhe atribui.
A Lei Complementar 214/2025 prevê alíquota zero para os alimentos listados no Anexo I e redução de 60% para os relacionados no Anexo VII. O enquadramento depende das descrições e classificações legais, não apenas do nome comercial ou do setor da empresa.
Redução de 60% significa aplicar 40% da alíquota aplicável sem o benefício. Não significa uma alíquota final de 60%. Essa distinção também precisa aparecer corretamente nos parâmetros do sistema.
O código do produto não resolve tudo
A Receita Federal esclarece, nas orientações da Calculadora de Tributos, que o tratamento considera múltiplos parâmetros. A Nomenclatura Comum do Mercosul (NCM) é combinada com outras informações do documento fiscal, como o código de classificação tributária, chamado cClassTrib.
Por isso, a conferência exige compatibilidade entre a descrição do item, sua classificação, a operação realizada e as condições do tratamento tributário aplicado. Um cadastro tecnicamente preenchido pode continuar inadequado se não refletir essas características.
Sandro relacionou esse trabalho à formação de preços. Quando a empresa considera um imposto maior que o aplicável, pode construir uma proposta comercial menos competitiva. Quando considera um valor menor sem respaldo, expõe-se a diferenças de recolhimento e precisa reavaliar o resultado que havia projetado.
A tarefa também demanda integração entre quem conhece os produtos, quem interpreta a legislação e quem mantém o sistema. Na avaliação do palestrante, a preparação depende da troca de informações entre gestores, contadores e advogados, com análise individual das operações.
A aplicação prática das novas regras está em debate na Revolução Tributária, evento online da Lawletter que segue até 9 de outubro. Inscreva-se para acompanhar os próximos encontros.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário