
DIREITO EMPRESARIAL
Aeris busca renegociar R$ 1,52 bilhão. Quando vale a pena vender o crédito com desconto?
Em entrevista à Lawletter, o advogado Arthur Oliveira Dias da Silva explica o que pesa na escolha entre aceitar uma oferta à vista e esperar pelo pagamento da fabricante de pás eólicas.
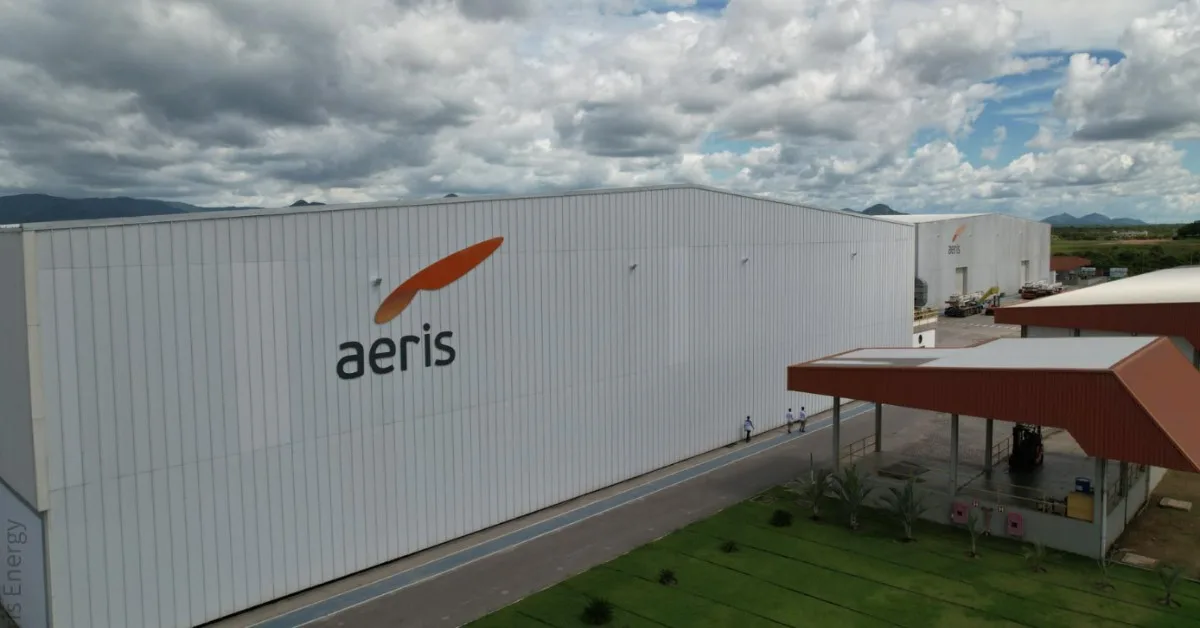
Quando pediu à Justiça de São Paulo a homologação de um plano de recuperação extrajudicial para renegociar R$ 1,52 bilhão em dívidas, em 3 de novembro, a Aeris já tinha o apoio de credores que detinham 42,18% do valor considerado para a aprovação. As novas condições de pagamento ainda seriam negociadas, informou a fabricante de pás eólicas em comunicado à Comissão de Valores Mobiliários (CVM).
Para o credor que receba de um investidor uma proposta de compra à vista, o desconto é a parte mais simples da conta. Basta comparar a oferta com o valor da dívida. Mais difícil é estimar quanto ele conseguiria receber da Aeris se decidisse esperar. Em entrevista à Lawletter, Arthur Oliveira Dias da Silva, sócio do Mazzotini Advogados, com atuação em recuperação de créditos e ativos estressados, explica que, antes de avaliar o preço, o credor precisa verificar se a dívida está entre as que a empresa pretende renegociar.
Quais dívidas entram no plano da Aeris
Um fornecedor pode ter uma fatura vencida e continuar a cobrá-la nas condições acordadas com a Aeris. É o caso, por exemplo, de quem fornece regularmente um insumo necessário à fabricação das pás. A companhia deixou fora do plano as dívidas decorrentes do fornecimento habitual de bens e serviços necessários à operação. Também ficaram de fora os créditos tributários, os trabalhistas e os decorrentes de acidentes de trabalho.
O montante de R$ 1,52 bilhão corresponde ao que a fabricante chama de créditos quirografários não correntes. São os saldos sem cobertura de garantia real ou fiduciária que, no recorte adotado pela Aeris, não decorrem daquele fornecimento habitual.
Arthur orienta o credor a conferir como a dívida aparece na relação apresentada pela empresa e se a operação que deu origem à cobrança se enquadra em alguma das exclusões. Se a fatura estiver fora do plano, ficam preservados seu valor e seus vencimentos. Para os créditos abrangidos, a lei prevê a suspensão das execuções desde o ajuizamento, medida que cabe ao juiz ratificar após verificar se a empresa obteve a adesão mínima exigida.
O que os 42,18% permitiam à empresa
Em uma negociação individual, o credor que aceita adiar um vencimento decide apenas sobre o próprio crédito. Na recuperação extrajudicial, as condições negociadas podem alcançar também quem recusou a proposta. Para isso, a lei exige um percentual mínimo de adesão e a homologação do plano pela Justiça.
Pelo artigo 163 da Lei de Recuperação e Falências, a empresa pode apresentar o pedido com o apoio de titulares de pelo menos um terço do valor dos créditos de cada espécie abrangida. Os 42,18% permitiram à Aeris iniciar o procedimento. A partir do ajuizamento, a companhia tem 90 dias para reunir adesões expressas que representem mais da metade do valor dos créditos de cada espécie. O peso de cada adesão depende de quanto o credor tem a receber.
Cabe ao juiz examinar eventuais impugnações e verificar se o plano atende às exigências legais. Se a Aeris alcançar o quórum e a Justiça homologar o plano, os novos termos de pagamento valerão inclusive para o titular de um crédito abrangido que tenha decidido não assinar.
Quanto vale receber agora
Na venda do crédito, quem paga à vista é o investidor. Em troca, ele assume o lugar do credor e passa a esperar pelo pagamento da Aeris. Para quem vende, aceitar o desconto pode fazer sentido se o dinheiro chegar a tempo de pagar os próprios fornecedores, por exemplo. Quem tem caixa para esperar pode atribuir outro valor à mesma oferta.
Para quem compra, a análise começa pelas razões que levaram a empresa a pedir a recuperação e pelos prazos que ela pretende negociar. O preço que o investidor aceita pagar depende também do que ele acredita que conseguirá recuperar se a empresa descumprir o acordo.
“Então, do lado do comprador, é verificar qual a executividade daquele plano e se, de fato, ele vai desembocar num processo de recuperação judicial ou se ele tem perspectiva de ser cumprido de acordo com o que a empresa vai apresentando. E, se não tiver, se aquilo ainda consegue ser, eventualmente, recuperado dentro de uma recuperação judicial ou se vai chegar num processo de falência.”
Arthur Oliveira Dias da Silva, advogado e sócio do Mazzotini Advogados
Na avaliação do advogado, uma dificuldade para reunir adesões ao longo dos 90 dias tende a mudar o preço que o investidor oferece pelo crédito. Ele pode continuar interessado e, diante da perspectiva de uma espera mais longa, exigir um desconto maior. Para o credor, o valor de face mostra de quanto ele abriria mão na venda. O que determina se o desconto compensa é quanto ele espera de fato receber da Aeris e por quanto tempo consegue esperar por esse dinheiro.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário