
Reforma Tributária
Reforma Tributária leva decisões fiscais para a mesa da diretoria das empresas
Escolha de fornecedores, formação de preços, contratos e margem passam a exigir análise conjunta dos efeitos tributários durante a transição
A transição da Reforma Tributária deve mudar não apenas a forma como as empresas recolhem tributos, mas também os critérios considerados em decisões comerciais. Escolha de fornecedores, negociação de preços, revisão de contratos e análise de margem passam a exigir atenção aos efeitos tributários de cada operação, inclusive sobre a geração e o aproveitamento de créditos.
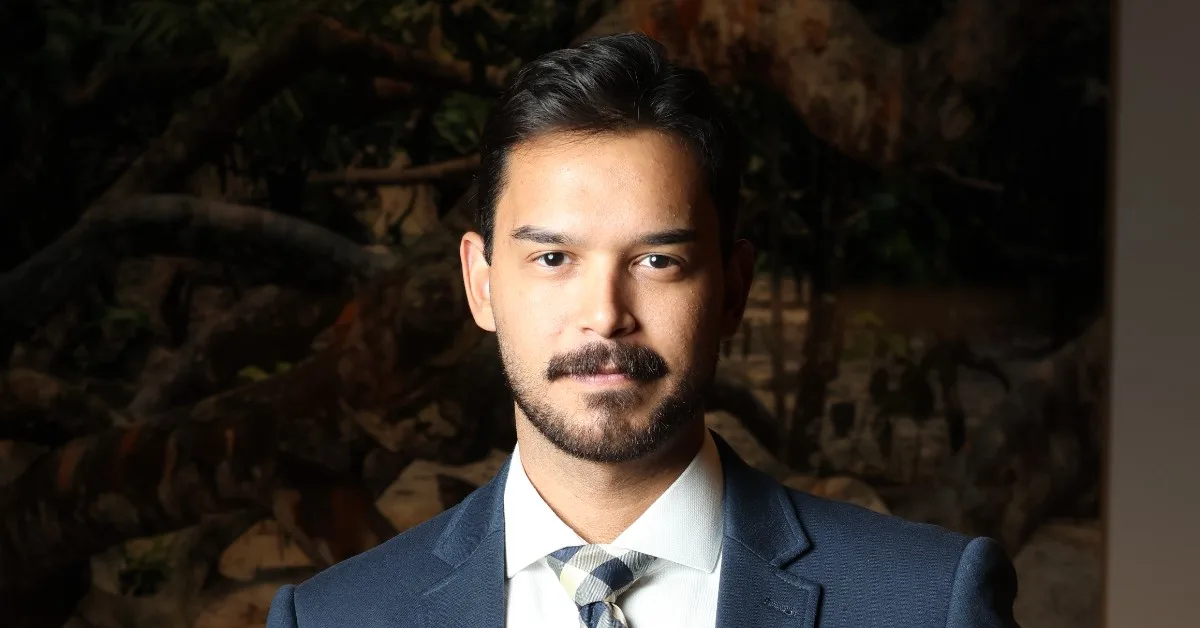
Para o advogado tributarista e contador Gabriel Santana Vieira, a mudança exige que decisões antes concentradas nas áreas fiscal e contábil sejam discutidas também por gestores responsáveis por compras, comercial, financeiro e contratos.
“Minha primeira preocupação não é fiscal, e sim de governança. Quero saber quem, dentro daquela empresa, tem autoridade para tomar decisões que atravessam áreas diferentes. O risco é continuar operando de forma descoordenada enquanto as regras tributárias mudam”.
Gabriel Santana Vieira - advogado tributarista e contador
Um dos exemplos está na escolha de fornecedores. Com a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), comparar apenas o valor apresentado na nota pode não ser suficiente. A análise também deverá considerar os créditos que poderão ser apropriados pela empresa na operação.
“O preço da nota não é o único dado que interessa. É preciso olhar o custo líquido da operação, considerando o preço pago e o crédito que a empresa consegue aproveitar. Isso não significa evitar fornecedores do Simples Nacional, mas incorporar o efeito tributário à negociação comercial”.
Gabriel Santana Vieira - advogado tributarista e contador
A forma de recolhimento de IBS e CBS pelo fornecedor pode, portanto, entrar na discussão entre comprador e vendedor. Dependendo das características da operação, uma proposta com preço nominal menor não necessariamente representará o menor custo para quem compra.
Vender mais não significa necessariamente melhorar a margem
A mudança também exige atenção aos indicadores utilizados pelas empresas. O aumento do faturamento, isoladamente, pode esconder perda de rentabilidade quando estrutura de compras, créditos tributários e política de preços não são analisados em conjunto.
O especialista exemplifica essa situação com uma empresa que vende ao consumidor final, tem dificuldade para repassar integralmente os tributos aos preços e mantém parcela relevante das compras em operações que geram menos créditos.
“É possível aumentar as vendas e, ainda assim, reduzir a margem. Por isso, o faturamento precisa ser analisado junto com custo tributário, créditos, estrutura de fornecedores e capacidade de repasse ao preço. Se a empresa acompanhar apenas a receita, pode demorar para perceber o efeito no caixa”.
Gabriel Santana Vieira - advogado tributarista e contador
Nesse cenário, decisões tomadas pelas áreas de compras e comercial passam a ter reflexos mais relevantes sobre o resultado tributário. Renegociação de preços, composição da base de fornecedores e política comercial precisam ser avaliadas de forma integrada e de acordo com as características de cada negócio.
Contratos que atravessam a transição precisam ser revisados
Outro ponto de atenção são os contratos de longo prazo, especialmente aqueles que permanecerão vigentes durante o período de transição da Reforma Tributária.
Segundo Vieira, a revisão deve observar como o contrato trata preço, tributos, reajustes e eventuais alterações da carga tributária. Também é necessário verificar se existem mecanismos para revisão dos valores ou distribuição dos impactos entre as partes.
“Começo pela cláusula de preço: se ele é fixado com os tributos incluídos ou acrescido deles, porque isso ajuda a definir quem absorve o impacto. Depois, é preciso verificar se existe cláusula para mudança tributária, com critérios de repasse ou revisão”.
Gabriel Santana Vieira - advogado tributarista e contador
O regime tributário do fornecedor também pode se tornar uma informação relevante na relação contratual, assim como as obrigações relacionadas à correta emissão dos documentos fiscais necessários ao aproveitamento de créditos.
Quando o contrato não prevê mecanismo específico para alteração de preço, eventuais ajustes podem depender de negociação entre as partes. Por isso, Vieira recomenda que contratos relevantes sejam analisados individualmente, considerando suas cláusulas e a legislação aplicável.
Preparação precisa acompanhar a transição
A adaptação também não deve ser tratada como uma decisão tomada uma única vez. Sistemas, contratos, fornecedores, preços e margens precisarão ser reavaliados à medida que as etapas da Reforma Tributária entrarem em vigor e novas regulamentações forem publicadas.
“O caminho é começar a adaptação cedo, mas trabalhar em ciclos de revisão. Cada etapa da transição precisa funcionar como um ponto de conferência das premissas adotadas pela empresa. Planejar agora não significa assumir que tudo permanecerá igual até o fim do processo”.
Gabriel Santana Vieira - advogado tributarista e contador
Na prática, a Reforma Tributária amplia o número de áreas envolvidas na gestão dos tributos. Mais do que calcular corretamente IBS e CBS, as empresas precisarão avaliar como as novas regras interferem nas decisões de compra, venda, contratação e formação de preços.
É esse movimento que, na avaliação do especialista, leva a discussão tributária definitivamente para a gestão das empresas. O efeito do imposto deixa de aparecer apenas na apuração fiscal e passa a influenciar decisões que determinam custo, margem e caixa da empresa.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário