
revolução TRIBUTÁRIA
Reforma prevê recolhimento pelo comprador para viabilizar créditos de IBS e CBS
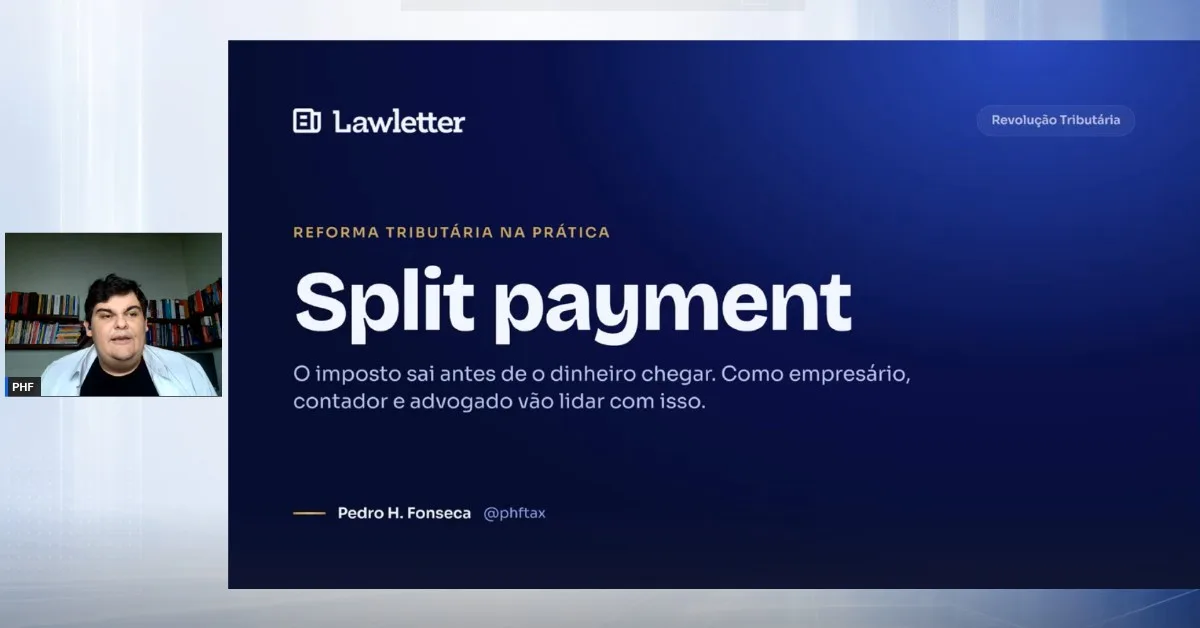
Pedro Henrique Fonseca explicou a alternativa prevista para operações pagas por instrumentos que não permitam o split payment.
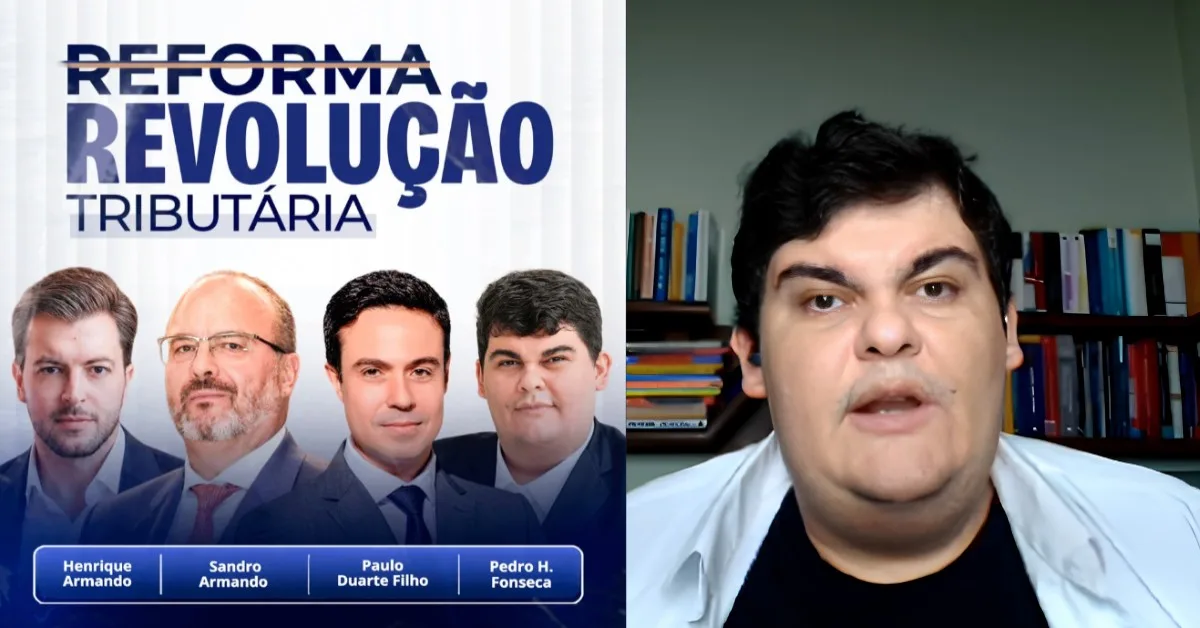
A legislação da reforma tributária prevê que o próprio comprador possa recolher IBS e CBS incidentes sobre uma operação quando o instrumento de pagamento utilizado não permitir o split payment. A alternativa alcança adquirentes sujeitos ao regime regular e foi destacada por Pedro Henrique Fonseca no quarto dia da Revolução Tributária, em 8 de outubro.
Durante o evento da Lawletter, apresentado por Henrique Armando, o advogado relacionou esse mecanismo ao aproveitamento de créditos. “Para garantir que eu vou ter o crédito”, explicou, ao apresentar a finalidade da opção.
Na avaliação de Fonseca, empresas com estruturas de controle fiscal tendem a considerar o recolhimento pelo adquirente nas suas rotinas de contratação e compra. O mecanismo permite que o comprador participe diretamente da quitação do tributo relativo à aquisição.
Alternativa depende do meio de pagamento
A possibilidade está no artigo 36 da Lei Complementar 214/2025. A opção é exercida mediante o recolhimento dos tributos pelo adquirente, observadas as condições legais.
O valor recolhido fica vinculado à operação e é utilizado para quitar seus débitos ainda não extintos. A legislação também prevê um mecanismo para que o fornecedor acompanhe o recolhimento realizado pelo comprador.
Esse procedimento exige atenção à identificação da compra, ao documento fiscal e à conciliação dos valores. Não se trata de uma autorização genérica para qualquer cliente descontar tributos do preço sem observar as regras aplicáveis.
Crédito continua sujeito a requisitos
No regime regular, a regra geral vincula a apropriação dos créditos à extinção dos débitos da operação anterior e à comprovação por documento fiscal idôneo, respeitadas as exceções legais.
Essa extinção não ocorre apenas pelo pagamento em dinheiro feito pelo fornecedor. A compensação com créditos e o recolhimento pelo adquirente também estão entre as modalidades previstas.
Há, ainda, uma regra de transição: enquanto nenhuma das modalidades indicadas no artigo 48, split payment padrão ou recolhimento pelo adquirente, tiver sido implementada, a exigência de extinção fica dispensada nas condições estabelecidas pelo dispositivo.
O ponto discutido no encontro é que o crédito passa a exigir atenção à forma de quitação e ao registro da operação. Para as empresas, isso aproxima as decisões de compras, os procedimentos de pagamento e o acompanhamento fiscal.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário