
revolução TRIBUTÁRIA
Venda parcelada não adia, por si só, o vencimento de IBS e CBS
No quarto dia da Revolução Tributária, especialistas explicaram por que a retenção proporcional nas parcelas não elimina a responsabilidade do fornecedor quando o cliente deixa de pagar.
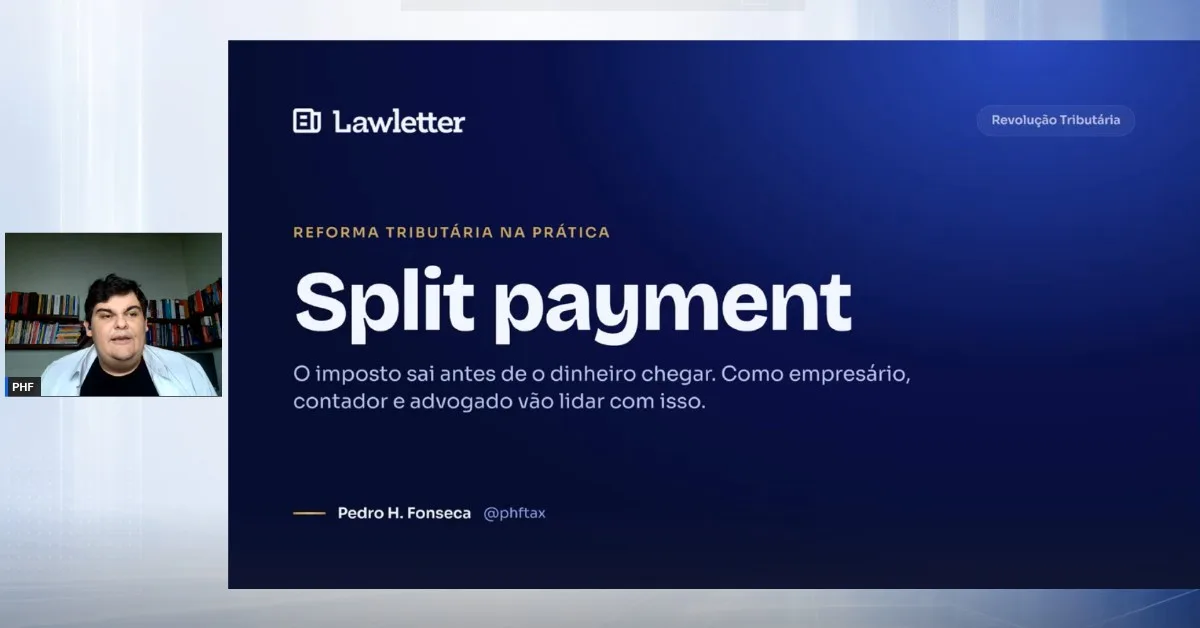
Vender em parcelas não garante que IBS e CBS só precisarão ser quitados à medida que o dinheiro entrar. O split payment prevê a separação proporcional dos tributos nos pagamentos parcelados pelo fornecedor, mas preserva sua responsabilidade por eventual saldo devido no vencimento.
Essa diferença apareceu no quarto dia da Revolução Tributária, realizado pela Lawletter em 8 de outubro, nas exposições de Pedro Henrique Fonseca e Sandro Armando. Com apresentação de Henrique Armando, o encontro discutiu o que acontece quando o cliente atrasa ou deixa de pagar.
Retenção acompanha as parcelas
Ao responder a uma pergunta sobre vendas do varejo ao consumidor final, Fonseca destacou o problema de concentrar a cobrança em uma única prestação. “Às vezes, a primeira parcela não é suficiente para pagar o tributo”, observou.
A proporcionalidade está prevista no artigo 34 da Lei Complementar 214/2025: nas operações parceladas pelo fornecedor, a segregação e o recolhimento ocorrem proporcionalmente na liquidação financeira de todas as parcelas.
O mesmo artigo estabelece que antecipar recebíveis não altera essa obrigação. Por isso, o contrato de parcelamento, a antecipação financeira e a apuração dos tributos precisam ser examinados em conjunto.
A separação automática no pagamento é uma forma de recolhimento. Ela não transforma, por si só, toda operação em uma tributação condicionada ao efetivo recebimento do preço.
Inadimplência não extingue o débito
Sandro chamou atenção para a venda em que o produto foi entregue, mas o comprador não pagou. “A obrigação em tese de pagamento é sua”, afirmou, ao explicar a responsabilidade do fornecedor.
Pela regra geral do artigo 10 da LC 214, o fato gerador ocorre no fornecimento. Já o artigo 34 mantém a responsabilidade pelo saldo a recolher, considerando esse fato gerador e o vencimento dos tributos. Determinadas operações possuem regras próprias, que devem ser observadas.
Assim, numa venda comum de mercadoria já entregue, o atraso do cliente não adia automaticamente a obrigação tributária. Se houver saldo após a apuração e as formas legais de extinção dos débitos, inclusive a compensação com créditos, caberá ao fornecedor quitá-lo no prazo aplicável.
A consequência prática é conferir separadamente as parcelas recebidas, os tributos já extintos e o saldo ainda exigível. Acompanhar apenas os recebimentos não basta para identificar a situação fiscal da venda.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário