
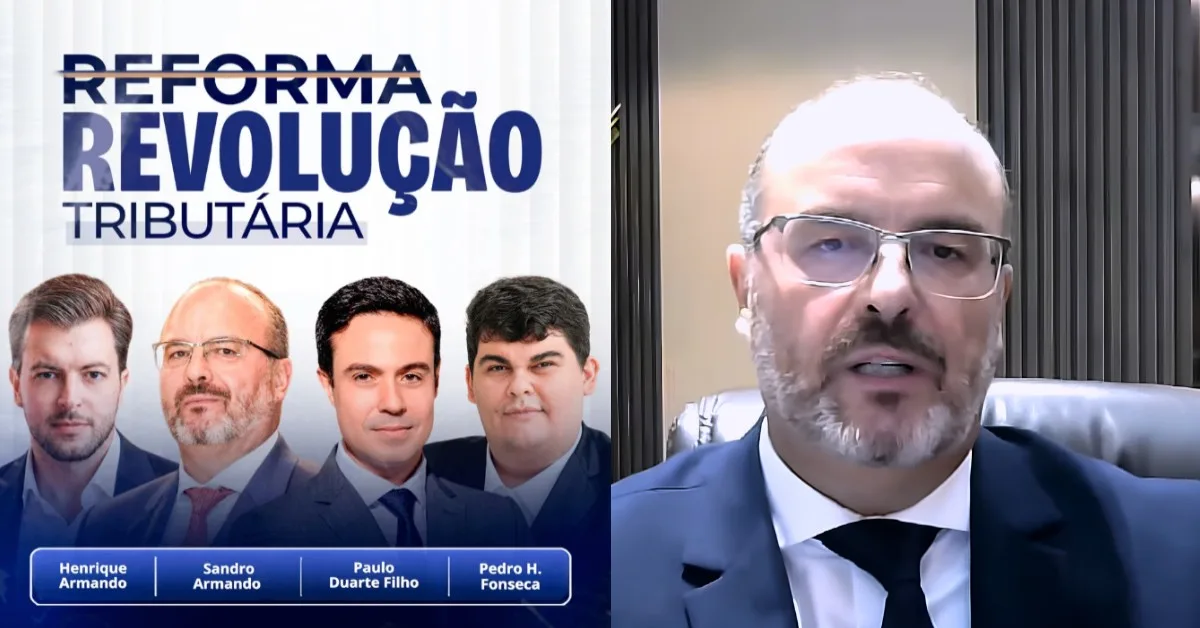
revolução TRIBUTÁRIA
Escolha sobre IBS e CBS exige olhar para o crédito do cliente, alerta Sandro Armando
Empresas têm até 30 de outubro para optar pelo regime regular dos novos tributos; decisão deve considerar compras, vendas e competitividade.
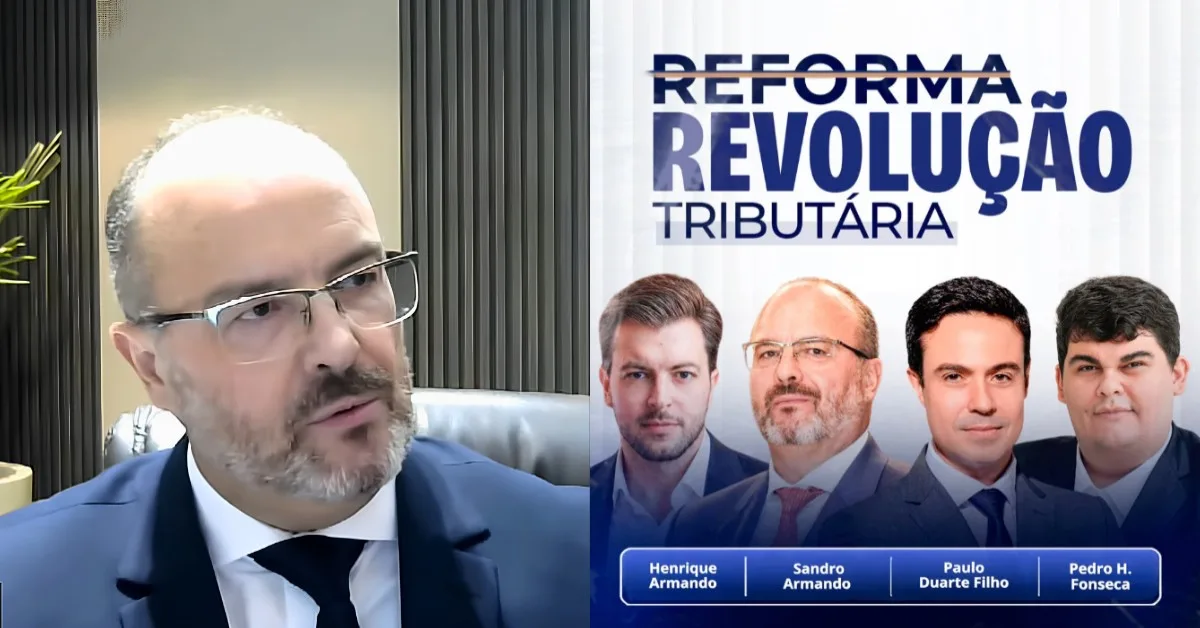
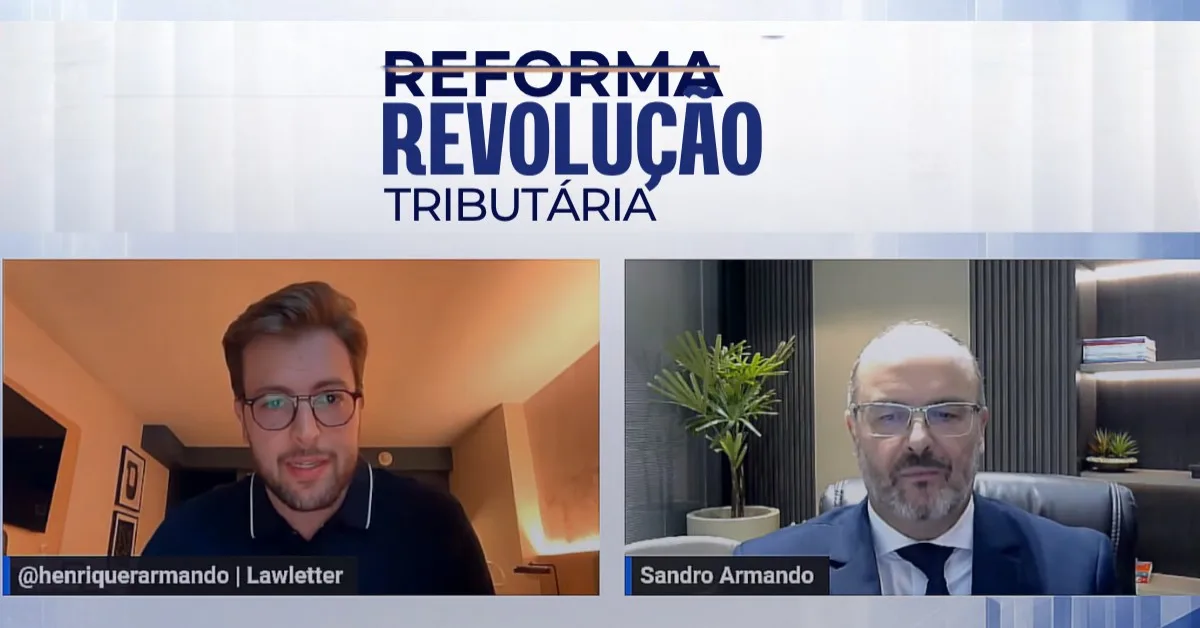
A escolha tributária das empresas do Simples Nacional precisa considerar o efeito dos créditos de IBS e CBS sobre o custo de seus clientes. Essa foi uma das avaliações do advogado Sandro Armando no primeiro encontro da Revolução Tributária, realizado pela Lawletter em 5 de outubro, com condução de Henrique Armando
O debate ocorre em um momento de decisão para os pequenos negócios. O prazo para optar pelo recolhimento de IBS e CBS no regime regular vai até 30 de outubro de 2026. A escolha produz efeitos a partir de janeiro, abrangendo o primeiro semestre de 2027, e é facultativa.
Essa opção permite apurar os dois tributos fora da arrecadação unificada, mantendo os demais no Simples. A alternativa exige avaliar tanto os créditos das próprias compras quanto o tratamento das vendas.
O preço da nota não encerra a comparação
Segundo Sandro, nas operações entre empresas, o comprador pode levar em conta o crédito tributário aproveitável ao comparar propostas. Por isso, uma oferta com preço nominal menor não será necessariamente a de menor custo após a consideração desses créditos.
Quando IBS e CBS permanecem no Simples, o optante não apropria créditos desses tributos. Seu cliente sujeito ao regime regular poderá aproveitar crédito equivalente ao montante devido pelo fornecedor no Simples, observadas as regras legais. Portanto, a aquisição de uma empresa desse regime não significa, por si só, ausência de crédito.
O perfil da clientela passa a integrar o diagnóstico. Um negócio que vende principalmente a empresas com direito a crédito enfrenta uma análise diferente daquele voltado ao consumidor final. A composição das despesas e o volume de aquisições tributadas também influenciam o resultado.
Na exposição, Sandro defendeu simulações individuais antes de qualquer mudança. “Então, não dá para falar que vai ter economia ou que vai ter prejuízo sem um diagnóstico adequado”, afirmou.
Dois prazos para decisões diferentes
O prazo de 30 de outubro para escolher o regime regular de IBS e CBS não se confunde com o pedido de ingresso ou retorno ao Simples Nacional para 2027. Para esse segundo procedimento, a data-limite é 15 de outubro de 2026.
A análise proposta pelo palestrante reúne informações comerciais e fiscais: quem compra, quais despesas geram créditos, quanto custa cada alternativa e como o preço se posiciona diante dos concorrentes. O objetivo é avaliar o resultado para o negócio, incluindo seus efeitos sobre a capacidade de vender.
As decisões que a reforma impõe aos pequenos negócios estão em debate na Revolução Tributária, evento online da Lawletter que segue até 9 de outubro. Inscreva-se para acompanhar os próximos encontros.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário