
REFORMA TRIBUTÁRIA | CRÉDITOS DE IBS E CBS
Quem recolhe o tributo da compra? Maria Eduarda Pavan explica o que muda para empresas que aproveitam créditos
O split payment separa o imposto no momento do pagamento. Em condições previstas em lei, a própria compradora também pode recolher o IBS e a CBS da operação.
Uma empresa recebe a nota fiscal de um fornecedor, confere o IBS e a CBS destacados e paga a compra. O que ela precisa verificar para aproveitar os créditos? Segundo a tributarista Maria Eduarda Pavan, a resposta passa por dois registros: o documento fiscal da compra e o que aconteceu com o débito tributário daquela operação.
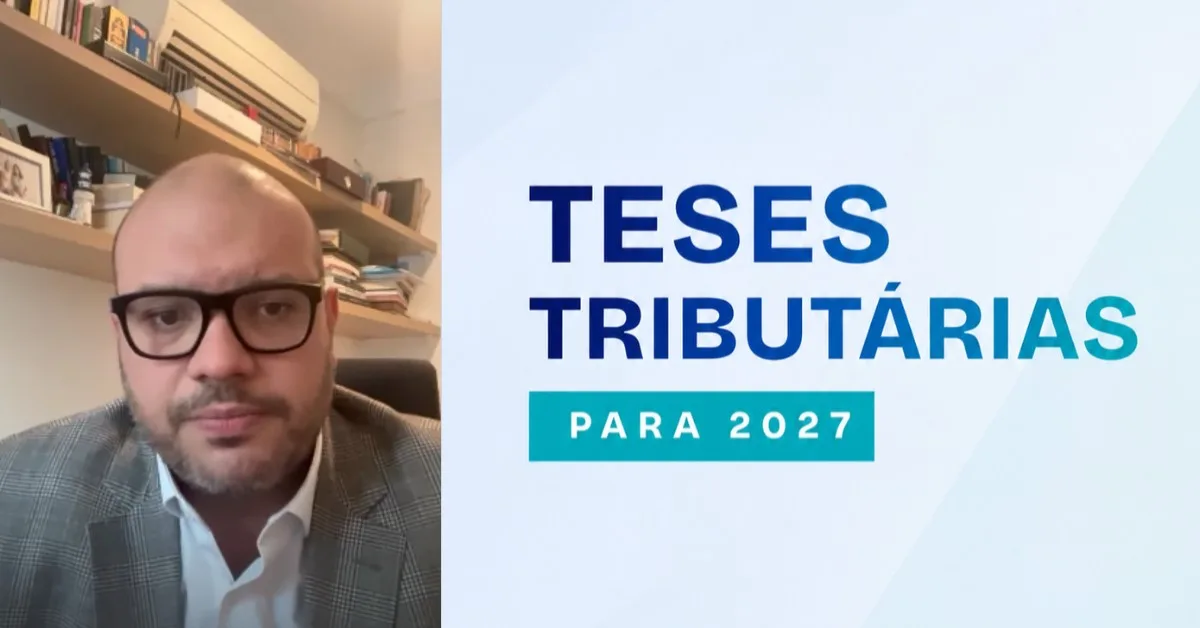
No evento online Teses Tributárias para 2027, da Lawletter, Pavan explicou a mudança a partir de uma dúvida prática dos participantes: quem encaminha o valor dos tributos ao Fisco? A Lei Complementar 214/2025 prevê, como regra do regime regular, que a apropriação do crédito depende de documento fiscal eletrônico idôneo e da extinção do débito por uma das modalidades admitidas. A lei também prevê hipóteses de dispensa desse último requisito.
Como o pagamento é dividido
Pavan usou o exemplo de uma compra paga por meio eletrônico para explicar o split payment. Na liquidação financeira, o sistema de pagamento separa a parcela dos tributos e a encaminha aos órgãos responsáveis. O fornecedor recebe o restante. Assim, a separação ocorre no próprio fluxo do pagamento da compra.
Há também uma alternativa para a empresa compradora. Se o instrumento usado para pagar o fornecedor não permitir a separação prevista na lei, o adquirente sujeito ao regime regular pode recolher diretamente o IBS e a CBS incidentes sobre aquela operação. Ao responder a um participante, Pavan destacou que a opção diz respeito à compra em questão.
Para quem acompanha as contas da empresa, a distinção importa na hora de conferir o crédito. A nota identifica a operação e os valores destacados. A informação sobre o recolhimento permite verificar como o débito correspondente foi extinto. No exemplo discutido por Pavan, olhar apenas para o comprovante de pagamento ao fornecedor deixa parte dessa conferência em aberto.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário