
revolução TRIBUTÁRIA
Produtor rural deve comparar créditos e custos antes de escolher regime de IBS e CBS
Durante a Revolução Tributária, Sandro Armando explicou por que a decisão envolve as compras, o destino da produção e as obrigações fiscais da atividade.
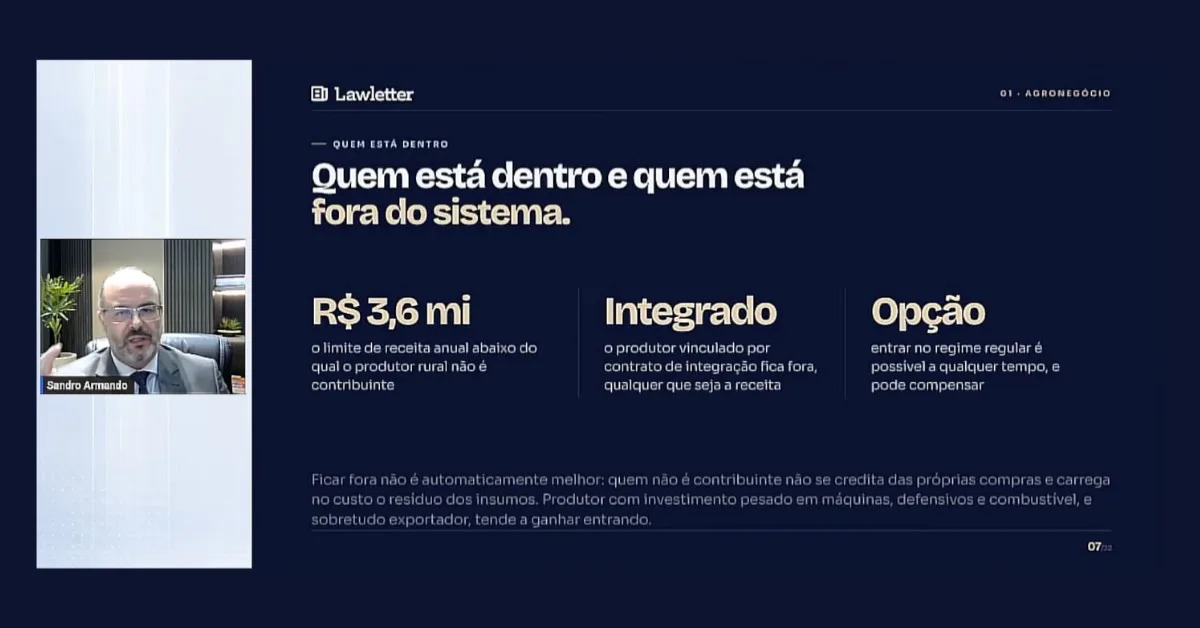
Para o produtor rural que pode escolher se será contribuinte de IBS e CBS, permanecer fora do regime regular não representa necessariamente a alternativa mais econômica. O diagnóstico precisa considerar os créditos que poderão ser aproveitados, os tributos incidentes nas operações e o custo de cumprir as obrigações fiscais.
A avaliação foi apresentada pelo advogado Sandro Armando no segundo encontro da Revolução Tributária, realizado pela Lawletter em 6 de outubro, com apresentação de Felipe Cavalcante. A exposição discutiu os impactos da reforma em diferentes setores e as decisões que exigem análise individual.
“Importante explicar que ficar de fora, às vezes, não é automaticamente a melhor opção”, afirmou Sandro.
Compras e vendas entram na comparação
A Lei Complementar 214/2025 permite que produtores rurais enquadrados como não contribuintes optem pela inscrição no regime regular do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). A escolha abre uma análise que vai além do valor a recolher nas vendas.
Na avaliação de Sandro, o produtor precisa mapear suas compras e identificar quais delas permitem apropriar créditos. Investimentos em máquinas, aquisição de insumos e características da comercialização ajudam a compor esse diagnóstico.
Também importa saber para quem a produção é vendida. O palestrante destacou as exportações como uma situação que merece atenção, pela possibilidade de manutenção dos créditos admitidos nas aquisições, mesmo sem a cobrança dos novos tributos na saída para o exterior.
A comparação deve considerar o resultado da operação. Permanecer como não contribuinte impede o aproveitamento de créditos próprios de IBS e CBS sobre as compras. Já a entrada no regime regular exige avaliar tanto os créditos permitidos quanto a tributação das vendas e as demais regras aplicáveis.
Obrigações fiscais também têm custo
“Em contrapartida a tudo isso, quem opta pelo regime normal, pelo regime regular, assume a responsabilidade de emissão de documento fiscal eletrônico, apuração, escrituração, obrigações acessórias”, explicou.
Por isso, a análise precisa incluir a estrutura necessária para cumprir essas exigências. Organização documental, sistemas e acompanhamento contábil entram na comparação apresentada pelo advogado, ao lado dos possíveis efeitos sobre preços e caixa.
O diagnóstico também precisa distinguir o crédito que pode ser aproveitado da disponibilidade financeira que ele produzirá. Identificar uma possibilidade de creditamento não dispensa a análise dos requisitos, da documentação e das formas de utilização.
Para Sandro, contadores e advogados podem auxiliar o produtor reunindo informações das compras, vendas e investimentos. Esse levantamento permite comparar cenários e fundamentar a decisão nas características da atividade.
A Revolução Tributária, evento online da Lawletter, segue até 9 de outubro. Confira a programação e inscreva-se para acompanhar os próximos encontros.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário