
revolução TRIBUTÁRIA
Antecipar ou adiar compra de máquinas exige simulação, diz Sandro Armando
No segundo dia da Revolução Tributária, advogado defendeu análise da contabilidade e da transição antes de definir o momento de investir.
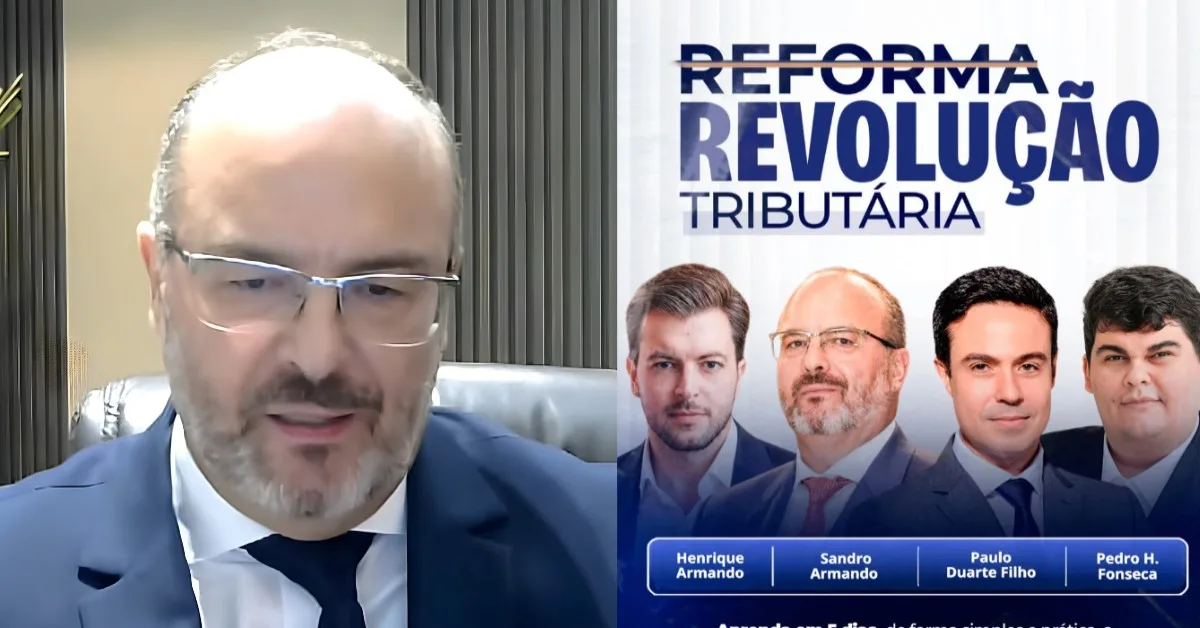
Antecipar ou adiar a compra de uma máquina exige mais do que comparar a tributação atual com os créditos previstos na reforma tributária. O regime da empresa, sua contabilidade e o momento da transição precisam entrar na simulação, afirmou o advogado Sandro Armando no segundo dia da Revolução Tributária, realizado pela Lawletter em 6 de outubro, com apresentação de Felipe Cavalcante.
Ao tratar dos investimentos industriais, o palestrante defendeu que a decisão seja tomada a partir dos números de cada negócio. A expectativa de aproveitar créditos mais rapidamente, isoladamente, não permite concluir que esperar será sempre a melhor escolha.
“É importante entender o seu negócio”, afirmou Sandro ao discutir o momento de adquirir novos equipamentos.
Crédito e dinheiro em caixa têm momentos diferentes
A Lei Complementar 214/2025 prevê crédito integral e imediato de IBS e CBS na aquisição de bens de capital, observadas as regras legais de apropriação. Isso não significa que o valor correspondente seja depositado automaticamente na conta da empresa.
Há uma diferença entre registrar o crédito para utilizá-lo na apuração dos tributos e receber um ressarcimento em dinheiro. Quando houver saldo a recuperar, o contribuinte poderá solicitar a devolução, que segue condições e prazos próprios de análise.
Para o planejamento financeiro, essa distinção importa porque a empresa precisa avaliar tanto o crédito admitido quanto a forma e o momento em que conseguirá aproveitá-lo. Uma projeção que trate todo crédito como dinheiro imediatamente disponível pode distorcer a necessidade de recursos para realizar o investimento.
A comparação precisa considerar a transição
Outro ponto da exposição foi a convivência entre os tributos atuais e o novo modelo. Como a substituição ocorre gradualmente, projetar os efeitos de uma aquisição exige considerar as regras e alíquotas aplicáveis no ano da operação, sem transportar para o presente o resultado esperado no sistema plenamente implantado.
Sandro associou essa análise ao exame da escrita fiscal e da contabilidade, com participação de advogados e contadores. O objetivo é comparar cenários de investimento e identificar como cada alternativa afeta a empresa durante a mudança de sistema.
O levantamento também precisa alcançar as aquisições que hoje não permitem aproveitamento de créditos e poderão receber tratamento diferente. Conhecer essa composição ajuda a medir o efeito da reforma sobre o custo efetivo dos equipamentos.
A pergunta sobre comprar agora ou depois, portanto, depende de uma simulação individualizada. O possível ganho tributário precisa ser entendido dentro do cronograma do investimento e da realidade financeira do negócio.
A Revolução Tributária, evento online da Lawletter, segue até 9 de outubro. Inscreva-se para acompanhar os próximos encontros e os debates sobre os efeitos da reforma nos negócios.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário