
DIREITO NOTARIAL
O terceiro imparcial na era do caso Master: a cessão de precatórios e o reencontro do Estado com a fé pública
A tabeliã Gabriela Franco analisa o papel da escritura pública nas novas regras do CNJ para a cessão de precatórios e a proteção de quem vende o crédito.
Introdução: um mercado bilionário sem testemunha
No dia 10 de novembro de 2026, o Plenário do Conselho Nacional de Justiça (CNJ) deu aval unânime à resolução que torna obrigatória, em todo o país, a escritura pública nas cessões de precatórios (Ato Normativo 0008577-83.2026.2.00.0000, rel. Conselheira Andréa Cunha Esmeraldo). A partir de sua vigência, a transferência só produzirá efeitos perante os tribunais se lavrada em Tabelionato de Notas e acompanhada de registro eletrônico, comunicação a uma central nacional e controle judicial.
Lida às pressas, a notícia parece mais um capítulo da burocracia brasileira. Não é. Ela é a resposta institucional a um problema concreto: um mercado de cifras bilionárias que, na maior parte do país, operava por contratos particulares, sem identificação qualificada das partes, sem controle do preço pago e sem registro único da cadeia de titularidade.
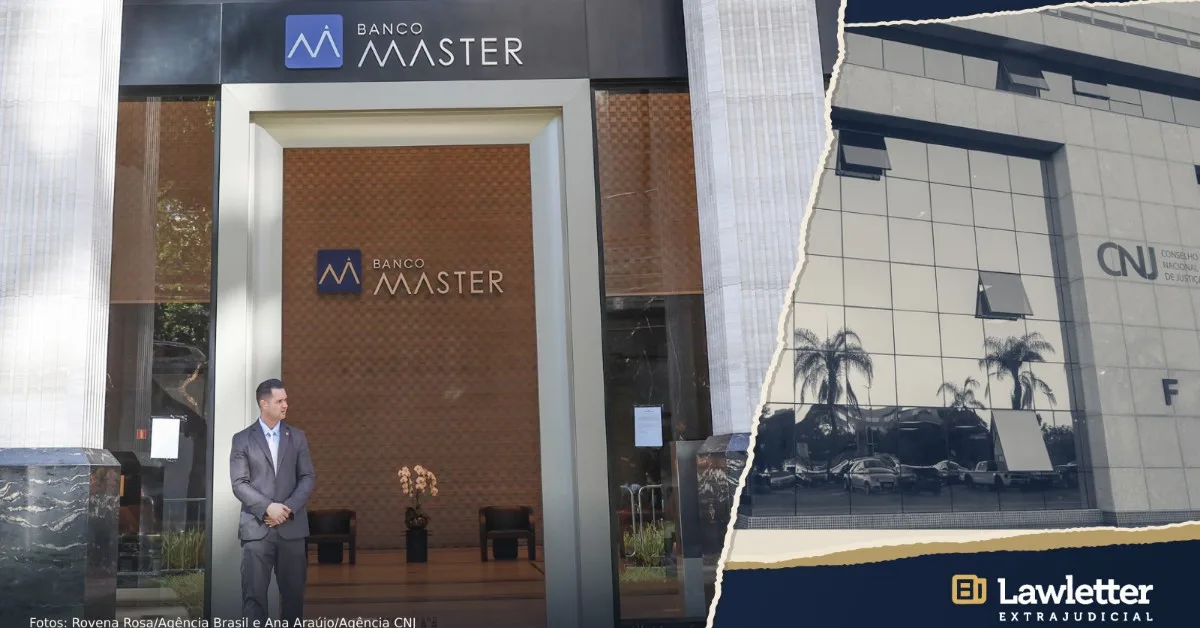
O caso Banco Master expôs as consequências dessa opacidade. E a solução escolhida pelo CNJ e pelo Banco Central não foi inventar uma figura nova, mas recorrer a uma instituição que acompanha o Direito há séculos: o notário. Este artigo trata do que muda na prática. Mas trata, sobretudo, do que essa escolha revela sobre a função notarial, tantas vezes reduzida a carimbo e fila, quando sua vocação histórica é ser o terceiro imparcial que chega antes do conflito. E o faz em um momento em que se discute se senhas e assinaturas eletrônicas poderiam substituir essa função.
O que o CNJ aprovou
A cessão de precatório continua livre. O que muda é a forma como ela passa a ser reconhecida pelo Poder Judiciário. A resolução, relatada pela conselheira Andréa Cunha Esmeraldo, nasceu de Nota Técnica Conjunta firmada em 2 de outubro de 2026 pelo CNJ e pelo Banco Central, à luz do art. 100, §§ 13 e 14, da Constituição, da Lei 8.935/1994 e da Lei 12.810/2013.
A eficácia da cessão perante o tribunal passa a depender de camadas cumulativas:
- Escritura pública lavrada em Tabelionato de Notas, inclusive nas revendas entre cessionários profissionais.
- Registro eletrônico em entidade registradora autorizada pelo Banco Central.
- Comunicação à central nacional de cessões, mantida pelo CNJ e integrada ao SisPreq.
- Notificação do ente devedor e homologação judicial pelo tribunal competente.
O conteúdo da escritura deixa de ser genérico. Pelo texto submetido ao Plenário, o instrumento deverá identificar cedente, cessionário e eventual intermediário, o precatório e o processo de origem, quanto o crédito vale hoje e quanto dele está de fato disponível, a parcela negociada, o preço ajustado e o desconto aplicado, as condições de pagamento, eventuais ônus e penhoras e toda a cadeia de cessões anteriores. Cláusulas de confidencialidade não poderão ser opostas ao juízo quando os dados forem necessários ao controle da operação.
Três outros pontos merecem destaque:
- Proteção do cedente vulnerável. O tabelião poderá ouvir o cedente em entrevista reservada, e a Defensoria Pública será notificada quando atuar no processo de origem.
- Dever de recusa. O tabelião poderá recusar a lavratura diante de indícios de fraude, coação, simulação ou deságio fora do padrão.
- Conflito de interesses. Fica vedada a aquisição do crédito pelo advogado que representou o cedente, por sua sociedade e por fundos ou pessoas jurídicas a ele ligados.
A central poderá emitir alertas automáticos e comunicar inconsistências a órgãos de controle e fiscalização, como o Banco Central, a Receita Federal, o Coaf e o Ministério Público. A vigência está prevista para 30 dias após a publicação, com período de transição para a implantação dos sistemas. Cessões formalizadas sob as normas anteriores mantêm sua eficácia.
Não começou hoje: a trilha até a regra nacional
A exigência nacional coroa um movimento que vinha sendo construído nos estados.
O ponto de partida é constitucional. O art. 100, § 13, da Constituição admite a cessão do precatório independentemente da concordância do devedor, e o § 14 condiciona seus efeitos à comunicação ao tribunal de origem e ao ente devedor. No plano civil, a disciplina geral da cessão de crédito não exige forma pública para a validade do negócio entre as partes. Por isso, a exigência de escritura sempre dependeu de norma específica.
Essa norma veio por etapas. Em 2022, o CNJ alterou a Resolução 303/2019 para permitir que os tribunais exigissem a forma pública. São Paulo foi um dos primeiros a fazê-lo: o Provimento CSM 2.753/2024 tornou a escritura condição de eficácia da cessão para a alteração da titularidade do precatório. Outros tribunais estaduais seguiram o mesmo caminho.
Faltava, porém, uniformidade. A regra variava de tribunal para tribunal, e em boa parte do Judiciário o contrato particular continuava sendo aceito. A resolução do CNJ fecha essa lacuna e estende a exigência a todo o país.
Por que o tabelião: o terceiro imparcial que chega antes
O caso Master e o custo da opacidade
O Banco Master, cuja liquidação foi decretada pelo Banco Central em novembro de 2025, fez dos precatórios uma peça central do esquema hoje investigado pela Polícia Federal. Em setembro de 2026, em ofício dirigido aos presidentes do STF e do STJ, o ministro Gilmar Mendes qualificou como parasitário o modelo de negócios revelado: créditos contra a União eram adquiridos com forte desconto, registrados em balanço por cifras muito mais altas e utilizados como garantia para levantar dinheiro no mercado. Naquele mesmo mês, o CNJ mandou cancelar dezesseis precatórios de usinas de açúcar e etanol que haviam negociado com o banco, somando cerca de R$ 4,7 bilhões.
Um detalhe é revelador. Relatório do TCU registra que, em setembro de 2024, o próprio Banco Central apontou precatórios do Master sem registro público de cessão, o que expunha a instituição a risco jurídico severo. O regulador do sistema financeiro identificou, na ausência de forma pública, um fator de risco. Não se trata de sutileza teórica.
O problema não era a cessão em si. Era a falta de alguém que, antes do negócio produzir efeitos, verificasse quem estava cedendo, o quê, por quanto e a quem. Levantamento do centro de inteligência da Justiça Federal, feito a partir de processos do TRF da 3ª Região, encontrou desconto médio de 31,32%, com casos acima de 90%. Do outro lado dessas operações, muitas vezes, está um servidor aposentado que esperou anos por um crédito alimentar e assina o que lhe colocam à frente.
Uma função mais antiga que o próprio Estado moderno
A escolha do CNJ não foi casual. Muito antes dos tribunais organizados, as sociedades já precisavam de um terceiro de confiança para dar forma e memória aos acordos. Os escribas do mundo antigo costumam ser apontados como precursores dessa função, que ganhou contornos mais definidos com o tabellio romano. Na Bolonha do século XIII, Rolandino Passaggeri sistematizou a arte notarial em sua Summa artis notariae e deu ao notário a feição de jurista que redige o direito das partes. Esse modelo chegou ao Brasil por Portugal e hoje forma o notariado de tipo latino, presente em cerca de 90 países reunidos na União Internacional do Notariado.
O Brasil o acolheu na Constituição. O art. 236 atribui a atividade a profissionais do Direito, aprovados em concurso e fiscalizados pelo Poder Judiciário. A Lei 8.935/1994 define os serviços notariais como destinados a garantir publicidade, autenticidade, segurança e eficácia dos atos jurídicos (art. 1º). Cabe ao notário dar forma jurídica à vontade das partes (art. 6º, I). O Código Civil fecha o quadro ao reconhecer na escritura pública um documento dotado de fé pública, que faz prova plena (art. 215).
Juiz e notário: a mesma vocação, em momentos diferentes
Francesco Carnelutti resumiu a relação entre as duas funções em uma máxima conhecida: quanto mais notário, menos juiz. O juiz intervém depois do conflito e substitui a vontade das partes por uma decisão. O notário intervém antes e qualifica essa vontade para que o conflito não nasça. As duas funções perseguem o mesmo objetivo, estabilidade nas relações e pacificação, em momentos opostos da vida do negócio.
A máxima, porém, não deve ser lida como crítica à magistratura, e muito menos como desejo de menos juízes. Quem conhece por dentro a rotina de uma vara sabe da dedicação de valorosos magistrados que enfrentam acervos imensos com seriedade e compromisso. O sentido é outro: quanto mais o notário atua na prevenção, mais o Judiciário pode se dedicar àquilo que só ele pode fazer, os conflitos de maior complexidade e as causas que efetivamente exigem a jurisdição. É essa a lógica da desjudicialização. Não se trata de esvaziar o Judiciário, mas de preservar sua força onde ela é insubstituível. Juiz e notário não disputam espaço. Completam-se.
Quem passou pela magistratura conhece o fim dessas histórias. Conhece a cessão contestada anos depois, o credor que alega não ter entendido o que assinou, o mesmo crédito vendido duas vezes, o processo que se arrasta para descobrir quem é o verdadeiro titular. Cada um desses litígios nasce de um momento em que ninguém imparcial esteve presente. A escritura pública é a presença qualificada do Estado nesse momento.
O notário não é advogado de nenhuma das partes. Deve a ambas o mesmo dever de informação e de equidistância. No caso dos precatórios, ele passa a cumprir funções que nenhum contrato particular, por melhor redigido que seja, pode cumprir:
- Identifica as partes e eventuais intermediários, com responsabilidade pessoal pelo ato.
- Verifica a capacidade e a vontade informada do cedente, inclusive em entrevista reservada quando houver vulnerabilidade.
- Confere a existência e a disponibilidade do crédito no processo judicial, com a cadeia de cessões anteriores.
- Documenta o preço e o deságio, tornando visível o que antes ficava entre as partes.
- Recusa o ato diante de indícios de fraude, coação ou simulação.
- Integra o dado a um sistema nacional rastreável.
O ministro Edson Fachin captou a essência dessa escolha ao apresentar a proposta. Para ele, a escritura pública não é apenas formalidade: é instrumento de qualificação jurídica e uma camada adicional de proteção. Na mesma ocasião, sintetizou o espírito da regulação: “Regular não é impedir que o crédito circule. É assegurar que ele circule com segurança”.
A escritura como resposta, não como custo
É comum ouvir que a escritura pública é custo sem utilidade, herança cartorial de um país burocrático. A crítica é recorrente, mas costuma partir de premissas que não resistem a um exame mais atento.
O primeiro equívoco está em comparar a escritura com o nada. A alternativa real a ela nunca foi um negócio sem custo, mas um negócio cujo custo aparece depois: a assinatura contestada, a vontade viciada que só se revela adiante, o acordo que ninguém consegue provar. Esse custo não desaparece. Ele é transferido para quem tem menos condições de suportá-lo: a parte mais frágil da relação, o terceiro de boa-fé e o próprio Judiciário, que recebe o conflito já consumado.
O segundo equívoco é supor que a verificação seria dispensável. Todo negócio relevante exige que alguém confira quem está contratando, se tem poderes para isso, se o bem ou o direito existe e está disponível, e se a vontade declarada é livre e informada. Sem a forma pública, essa conferência é feita, quando é feita, pela própria parte interessada, em proveito próprio. A escritura entrega a tarefa a um profissional do Direito imparcial, que deve o mesmo dever de informação a todos os envolvidos, responde pelo que atesta e deixa o resultado documentado com fé pública. Não se acrescenta uma etapa ao negócio. Muda-se quem a executa e a quem ela protege.
O terceiro equívoco é medir a escritura pelo que ela custa, e não pelo que ela evita. O resultado da atividade notarial é, por natureza, silencioso. Ninguém noticia a compra que não foi anulada, a partilha que não foi questionada, o idoso que não assinou aquilo que não compreendia. O litígio evitado não entra em estatística, não gera sentença e não vira manchete. A prevenção só se torna visível quando falta.
No mercado de precatórios, essas três premissas deixaram de ser teoria. A alternativa à escritura era conhecida: créditos negociados em duplicidade, cedentes que só compreendiam o deságio depois de assinar, titularidade disputada em juízo, precatórios cancelados. A verificação existia, mas era feita pelo próprio comprador, em seu próprio interesse. E a ausência de um controle prévio e imparcial só se tornou visível quando o caso Master a expôs em escala bilionária. Foi por isso que o Judiciário e o Banco Central não buscaram mais um formulário. Buscaram um profissional do Direito, imparcial, com fé pública e responsabilidade pessoal, para filtrar a entrada do negócio no sistema.
Não faltou quem, nos comentários à notícia, enxergasse na medida uma reserva de mercado. A leitura é compreensível, mas equivocada. O que se buscou foi um controle institucional sobre operações que envolvem crédito público: um profissional imparcial, que responde pessoalmente pelo ato (Lei 8.935/1994, art. 22) e é fiscalizado pelo Poder Judiciário, verificando, antes de tudo, que o precatório existe, que pertence a quem o vende e que o negócio corresponde ao que as partes de fato quiseram. A escritura não é um carimbo acrescentado ao negócio: é nela que a qualificação acontece. É ali que o tabelião confere a existência do crédito e a cadeia de cessões, ouve o cedente, torna visíveis o preço e o deságio e, se houver indícios de fraude, recusa o ato. Por isso, a exigência não diz respeito a quem lucra com a operação, mas a quem responde por ela. Não se trata de privilégio. Trata-se de função.
Esse movimento não é isolado. Inventários, divórcios, usucapião, adjudicação compulsória e tantas outras matérias migraram para os cartórios porque a experiência mostrou que a atuação preventiva funciona. A cessão de precatórios é mais um capítulo dessa história. E talvez o mais simbólico, porque nasceu de uma crise de confiança no próprio mercado.
Senha não é vontade: a fé pública diante da assinatura eletrônica
A resolução dos precatórios chega em um momento curioso. Ao mesmo tempo em que o sistema de Justiça convoca o notário para conter a fraude, cresce, em outras frentes, a ideia de que a forma pública poderia ser dispensada, porque senhas e assinaturas eletrônicas seriam suficientes para dar segurança aos negócios. A tese é sedutora, sobretudo pelo discurso de custo e velocidade. Mas os fatos recentes recomendam prudência.
A Lei 14.063/2020 distingue três níveis de assinatura eletrônica, simples, avançada e qualificada, de acordo com a confiabilidade de cada uma. Todas têm utilidade e valor jurídico. Nenhuma delas, porém, verifica o que o notário verifica: se quem assina é de fato o titular, se compreende o ato, se age livre de coação e se o negócio é lícito. A assinatura demonstra a posse de uma credencial. Não demonstra a vontade de quem deveria tê-la.
O caso de Jurerê Internacional, em Florianópolis, ilustra bem a diferença. Em abril de 2026, a Polícia Civil de Santa Catarina deflagrou a Operação Real Estate contra um grupo que negociou cinco terrenos de alto padrão sem o conhecimento dos proprietários, com prejuízo estimado em R$ 12 milhões. Em um dos casos, os investigados acessaram a conta gov.br de uma vítima e usaram a assinatura eletrônica da plataforma para incluí-la como sócia de uma transportadora sediada no Ceará. O terreno foi então incorporado ao capital social da empresa e revendido a terceiros abaixo do valor de mercado. Os mandados foram cumpridos em cinco estados, e a investigação apura estelionato, associação criminosa e lavagem de dinheiro.
O episódio é revelador justamente porque nada foi invadido. Segundo especialistas ouvidos pela imprensa, o sistema funcionou como deveria: quem operava tinha as credenciais corretas, ainda que obtidas de forma ilícita. O Ministério da Gestão informou não haver registro de invasão da plataforma e lembrou que essa assinatura não serve para transferir imóveis. O caminho indireto, por meio de uma alteração societária, bastou. A senha confirmou que alguém tinha a chave. Ninguém confirmou que aquela era a vontade do proprietário.
Nos demais casos, segundo a polícia, o grupo recorreu a procurações falsificadas, supostamente emitidas por cartórios do Ceará, para lavrar escrituras. O dado não enfraquece o argumento. Reforça que o documento público só protege quando a qualificação é real: a conferência da procuração na central notarial ou diretamente com o cartório de origem é justamente a barreira que separa a fé pública da sua imitação.
Nada disso significa rejeitar a inovação. O notariado brasileiro foi pioneiro na escritura eletrônica, com videoconferência, certificado digital notarizado e prova de vida biométrica pela plataforma e-Notariado. A questão nunca foi tecnologia contra cartório. A questão é se a tecnologia vem para fortalecer a qualificação jurídica imparcial ou para dispensá-la.
Desjudicializar deu certo porque a segurança mudou de lugar, não desapareceu: saiu das mãos do juiz para as de outro profissional do Direito, imparcial, concursado e fiscalizado. Desnotarizar ainda precisa provar que consegue o mesmo.
O que muda na prática
A nova regra alcança credores, compradores, advogados, intermediários e o próprio tabelião. Para cada um deles, há ajustes a fazer desde já.
| Quem | O que muda | O que fazer desde já |
|---|---|---|
| Credor que vende (cedente) | O contrato particular deixa de produzir efeitos perante o tribunal. O preço e o deságio ficam documentados. | Exigir que a escritura indique valor atualizado, valor líquido, preço e deságio. Comparar com a base pública de deságios que a central vai manter. |
| Comprador (cessionário, fundo, securitizadora) | Escritura em toda cessão, inclusive revendas. Cadeia de titularidade e beneficiário final expostos. | Mapear a carteira, sanear lacunas na cadeia e revisar contratos de recompra, coobrigação e garantias. |
| Advogado do credor | Não pode adquirir o crédito do próprio cliente, nem por sociedade ou fundo ligado. | Rever estruturas e contratos de honorários vinculados à venda. Orientar o cliente sobre a nova forma. |
| Intermediário | Deve ser identificado na escritura, com vínculos e remuneração. | Organizar documentação e a forma de remuneração. |
| Tabelião de Notas | Qualificação ampliada: conferência do crédito no processo, entrevista reservada, dever de recusa e integração ao SisPreq. | Montar checklist, treinar a equipe e acompanhar os atos complementares do CNJ e do CNB/CF. |
Três observações técnicas ajudam a evitar erros.
A primeira: a falta de escritura não torna nula a cessão entre as partes. O instrumento particular pode valer entre cedente e cessionário, mas não altera a titularidade perante o tribunal, não habilita o cessionário e não autoriza o pagamento a ele. É requisito de eficácia, não de validade, na linha do que o TJSP já praticava.
A segunda: a regra alcança o crédito já formalizado em precatório. A negociação de direitos litigiosos e de expectativas de crédito segue o regime processual comum, especialmente o art. 109 do CPC, e não se equipara a fração de precatório apta à habilitação.
A terceira: as cessões celebradas antes da vigência preservam sua eficácia sob as normas da época. A nova exigência é prospectiva.
Conclusão: a fé pública como infraestrutura de confiança
A resolução aprovada pelo CNJ não cria a função notarial. Ela a reconhece. Quando o mercado de precatórios mostrou que a autonomia privada sem testemunha qualificada pode servir à fraude, o Estado não respondeu proibindo a circulação do crédito. Respondeu colocando, na porta de entrada do negócio, um profissional imparcial com fé pública.
Há algo de profundamente coerente nisso. A tecnologia de registro, as centrais e os alertas automáticos são indispensáveis, mas registram apenas o que lhes é entregue. Alguém precisa verificar, antes, se o que entra no sistema é verdadeiro, se a vontade é livre e se o preço é conhecido. Essa verificação humana, responsável e independente é exatamente o que o notariado faz há séculos.
Quanto mais notário, menos juiz, ensinava Carnelutti. Diante do caso Master, talvez se possa acrescentar: quanto mais notário, menos fraude. E mais espaço para que uma magistratura vocacionada se dedique às grandes questões que só ela pode decidir. Ao notariado, resta seguir fazendo o que sempre fez: qualificar com rigor, orientar com imparcialidade e honrar, a cada ato, a confiança que o sistema de Justiça deposita na instituição.
Referências
BRASIL. Constituição da República Federativa do Brasil de 1988, arts. 100, §§ 13 e 14, e 236.
BRASIL. Lei n. 8.935, de 18 de novembro de 1994 (Lei dos Notários e Registradores), arts. 1º, 6º e 22.
BRASIL. Lei n. 10.406, de 10 de janeiro de 2002 (Código Civil), arts. 215 e 286 a 298.
BRASIL. Lei n. 13.105, de 16 de março de 2015 (Código de Processo Civil), art. 109.
BRASIL. Lei n. 14.063, de 23 de setembro de 2020 (assinaturas eletrônicas).
CARNELUTTI, Francesco. La figura jurídica del notario. In: CONGRESO INTERNACIONAL DEL NOTARIADO LATINO, 2., 1950, Madrid. Anales [...]. Madrid, 1950.
CONSELHO NACIONAL DE JUSTIÇA. Ato Normativo n. 0008577-83.2026.2.00.0000. Resolução sobre a cessão de créditos de precatórios, aprovada pelo Plenário em 10 de novembro de 2026, rel. Conselheira Andréa Cunha Esmeraldo, pendente de publicação.
CONSELHO NACIONAL DE JUSTIÇA. Resolução n. 303/2019, com as alterações da Resolução n. 482/2022.
TRIBUNAL DE JUSTIÇA DO ESTADO DE SÃO PAULO. Provimento CSM n. 2.753/2024.
BRASIL EM FOLHAS. CNJ vota regras para venda de precatórios e ações do INSS, 10 nov. 2026. Disponível em: https://brasilemfolhas.com.br/2026/11/cnj-vota-regras-para-venda-de-precatorios-e-acoes-do-inss/
CESCON BARRIEU. Cessão de precatórios: CNJ e BCB propõem novo regime nacional de registro e controle, 9 nov. 2026. Disponível em: https://cesconbarrieu.com.br/cessao-de-precatorios-cnj-e-bcb-propoem-novo-regime-nacional-de-registro-e-controle/
CNB/SP. TJ/SP publica provimento para regulamentar gestão de precatórios, 13 set. 2024. Disponível em: https://cnbsp.org.br/2024/09/13/tj-sp-publica-provimento-para-regulamentar-gestao-de-precatorios/
CNN BRASIL. CNJ aprova novas regras para cessão de créditos de precatórios, 10 nov. 2026. Disponível em: https://www.cnnbrasil.com.br/politica/cnj-aprova-novas-regras-para-cessao-de-creditos-de-precatorios/
CONSELHO NACIONAL DE JUSTIÇA. Nova resolução do CNJ cria central de controle e protege credores de precatórios. Disponível em: https://www.cnj.jus.br/nova-resolucao-do-cnj-cria-central-de-controle-e-protege-credores-de-precatorios/
JORNAL OPÇÃO. CNJ cancela R$ 4,7 bilhões em precatórios ligados ao Banco Master, 23 set. 2026. Disponível em: https://www.jornalopcao.com.br/politica/cnj-determina-cancelamento-de-r-4-7-bilhoes-em-precatorios-ligados-ao-banco-master-871193/
LET'S MONEY. BC e as auditorias nos precatórios do Master. Disponível em: https://www.letsmoney.com.br/noticias/bc-auditorias-precatorios-master-irregularidades/
ND+. Venda de imóveis de luxo sem conhecimento dos donos em Florianópolis gera prejuízo de R$ 12 mi, 15 abr. 2026. Disponível em: https://ndmais.com.br/seguranca/venda-de-imoveis-de-luxo-sem-conhecimento-dos-donos-em-florianopolis-gera-prejuizo-de-r-12-mi/
PAINEL POLÍTICO. CNJ torna escritura pública obrigatória na venda de precatórios e amplia rastreamento das transações, 4 nov. 2026. Disponível em: https://painelpolitico.com/cnj-torna-escritura-publica-obrigatoria-na-venda-de-precatorios-e-amplia-rastreamento-das-transacoes
PORTAL DO RI / CNB. Cessão de precatórios deverá ser feita por escritura pública em Tabelionato para ter validade judicial, 9 out. 2026. Disponível em: https://portaldori.com.br/2026/10/09/cessao-de-precatorios-devera-ser-feita-por-escritura-publica-em-tabelionato-para-ter-validade-judicial/
PORTAS. Fraude imobiliária com uso do Gov.br causa prejuízo de R$ 12 milhões em SC, 17 jun. 2026. Disponível em: https://portas.com.br/para-corretores/aspectos-legais-regulatorios/fraude-imobiliaria-com-uso-do-gov-br-causa-prejuizo-de-r-12-milhoes-em-sc/
Gabriela Franco é 2ª Tabeliã de Notas e de Protesto de Votuporanga/SP. Foi juíza de Direito nos Estados do Pará e de Goiás. É mestre em Direito pela UNIMAR e em Estudos Jurídicos pela Must University (EUA). Membro da Escola de Altos Estudos do Colégio Notarial do Brasil – Seção São Paulo. Professora. Palestrante. Instagram: @gabriela.mfranco
2ª Tabeliã de Notas e de Protesto de Votuporanga/SP. Foi juíza de Direito nos Estados do Pará e de Goiás, entre 2013 e 2020. É mestre em Direito pela UNIMAR e em Estudos Jurídicos pela Must University (EUA). Professora. Palestrante.
Comentários (0)
Deixe seu comentário