
DIREITO À SAÚDE
Coparticipação não pode superar a mensalidade, e é aí que a cobrança se torna abusiva
Para o advogado Gustavo Sinzinger, a coparticipação é válida em contrato, mas vira barreira de acesso quando a cobrança acessória ultrapassa a mensalidade em tratamento contínuo.
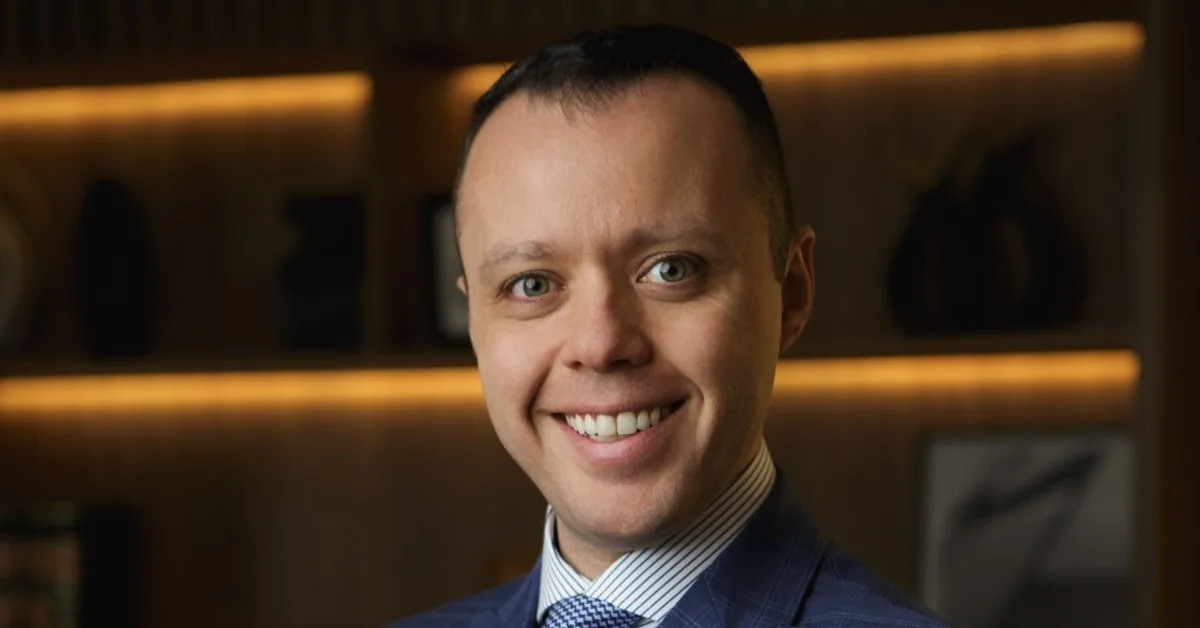
A coparticipação entrou de vez nos contratos de plano de saúde e, para quem usa pouco a cobertura, funciona como desconto: a mensalidade cai e o beneficiário paga um percentual apenas quando aciona o plano. O desenho muda de natureza, porém, quando o titular recebe um diagnóstico que exige tratamento contínuo, e é nesse ponto que a cobrança acessória pode passar a inviabilizar o próprio uso do contrato que ela deveria baratear.
Para o advogado Gustavo Sinzinger, especialista em direito à saúde, o mecanismo é legítimo e faz sentido econômico para o consumidor jovem e sem histórico de doença, porque o objetivo da coparticipação é fazer com que cada um contribua conforme o uso, com o percentual definido no contrato. O problema nasce quando esse uso deixa de ser eventual.
"A coparticipação, que é uma cobrança acessória, nunca pode superar o valor da cobrança principal, que é a mensalidade", afirma.
A conta que vira barreira
A conta que ele apresenta é simples. Em uma consulta de R$ 100, uma coparticipação de 20% acrescenta R$ 20 ao boleto, valor irrelevante diante da mensalidade. Em um tratamento que custa R$ 50.000 por mês, o mesmo percentual gera uma cobrança de R$ 10.000, quase sempre acima do que o beneficiário pagaria se não usasse o plano.
O efeito prático é que o consumidor com diagnóstico e com tratamento disponível passa a ser financeiramente empurrado para fora da cobertura, situação que, segundo o advogado, pode terminar na inadimplência e até no cancelamento do contrato. Pacientes com transtorno do espectro autista aparecem entre os casos mais frequentes, porque o tratamento é intensivo e se repete todos os meses, assim como o paciente oncológico em quimioterapia e as situações de homecare.
O que os tribunais olham
Na leitura de Sinzinger, a jurisprudência já firmou um critério estável, e ele não está no percentual. O olhar do Judiciário recai sobre a obrigação principal, ou seja, sobre quanto aquele consumidor pagaria se não usasse o plano. Se a mensalidade é de R$ 1.000, a cobrança de coparticipação não pode exceder esse valor, sob pena de inviabilizar o tratamento e o próprio uso da cobertura. Um percentual muito alto, da ordem de 90% do custo do procedimento, seria excessivo por si só, mas uma coparticipação de 10% também pode se tornar abusiva quando incide sobre um tratamento caro e recorrente.
Segundo o advogado, o STJ tem reiterado essa posição em decisões recentes e os juízes estaduais vêm aplicando a tese sem maior resistência. A exceção que ele aponta é a internação psiquiátrica, na qual, depois dos primeiros 30 dias, a legislação admite coparticipação em patamares superiores, limitada a 50% do valor do tratamento, hipótese que ele trata como caso à parte. Fora dela, em tratamento clínico ou psicológico continuado, a régua permanece a mesma.
O advogado lembra ainda que a maioria dos contratos já traz um fator limitador exatamente para evitar esse descompasso, como uma coparticipação de 10% em cirurgia limitada a um teto fixo. Mesmo em procedimentos pontuais, avalia, a cobrança que ultrapassa a mensalidade é abusiva e pode ser limitada judicialmente.
Um mercado que praticamente não vende mais plano sem coparticipação
A dificuldade, diz ele, é que a escolha vem desaparecendo. As operadoras deixaram de oferecer contratos sem coparticipação em condições competitivas, e a diferença de preço entre as duas modalidades pode ser de várias vezes, o que empurra o consumidor para o modelo com participação no custo. Sinzinger não vê ilegalidade nisso, porque a formação de preço integra a livre atuação do mercado, mas insiste que a validade da cláusula não autoriza a cobrança que ultrapassa a mensalidade.
Ele contrata o plano justamente quando está saudável, observa, pagando por um longo período para ter cobertura no momento em que precisar. Se ao chegar esse momento a coparticipação torna o uso impagável, a lógica do contrato se inverte.
Risco empresarial e transferência de custo
Sinzinger sustenta que o equilíbrio econômico do setor é legítimo e necessário, e reconhece movimentos de redução de custo como a verticalização, em que a operadora passa a ter hospital, clínica e laboratório próprios. O que ele contesta é usar esse equilíbrio como fundamento para cobrar mais de quem adoeceu, porque o risco está diluído na carteira: nos contratos coletivos, o reajuste não é regulado pela ANS justamente porque a conta é distribuída entre as vidas do grupo, e a maior parte dos beneficiários paga sem usar.
"Muitas vezes a operadora de plano de saúde tenta transferir esse risco empresarial para o consumidor", afirma, comparando a situação à de qualquer empresa que precisa honrar salários e tributos mesmo em um mês de faturamento fraco.
Ele cita números para sustentar a tese: o lucro líquido do setor teria chegado a R$ 24,4 bilhões em 2025, enquanto o custo da judicialização equivaleria a 1,18% do faturamento. Na avaliação do advogado, é essa margem que explica por que operadoras seguem cobrando valores que sabem questionáveis, na aposta estatística de que boa parte dos beneficiários não conhece o próprio direito, não encontra orientação especializada ou considera mais barato trocar de operadora do que litigar.
O caminho da regulação
Para reduzir o litígio, o advogado aponta dois instrumentos. O primeiro é o julgamento de temas de saúde em recurso repetitivo pelo STJ, que torna a tese obrigatória para a primeira e a segunda instância e, ao mesmo tempo, dá à operadora um parâmetro claro de até onde pode ir. O segundo é uma resolução normativa da ANS que vede expressamente a coparticipação superior à mensalidade em tratamento contínuo e imponha fator limitador em todo contrato, porque quanto mais regulamentada a matéria, menor a brecha para interpretações opostas sobre a mesma cobrança.
A alteração da própria lei dos planos de saúde, de 1998, seria desejável na visão dele, mas é caminho demorado. E a urgência, argumenta, vem da escala: com cerca de 53 milhões de beneficiários no país, algo próximo de uma pessoa em cada quatro, a ausência de regra específica sobre coparticipação tende a empurrar o conflito para o Judiciário. O aumento da demanda, conclui, não reflete o interesse do consumidor em pagar menos, e sim a busca de proteção em um ponto que segue pouco regulado.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário