DIREITO TRIBUTÁRIO
STF exclui ISS da base do PIS e da Cofins por 6 votos a 5
Voto de Luiz Fux desempatou julgamento do Tema 118; eventual limitação dos efeitos da decisão ficou para análise em recursos
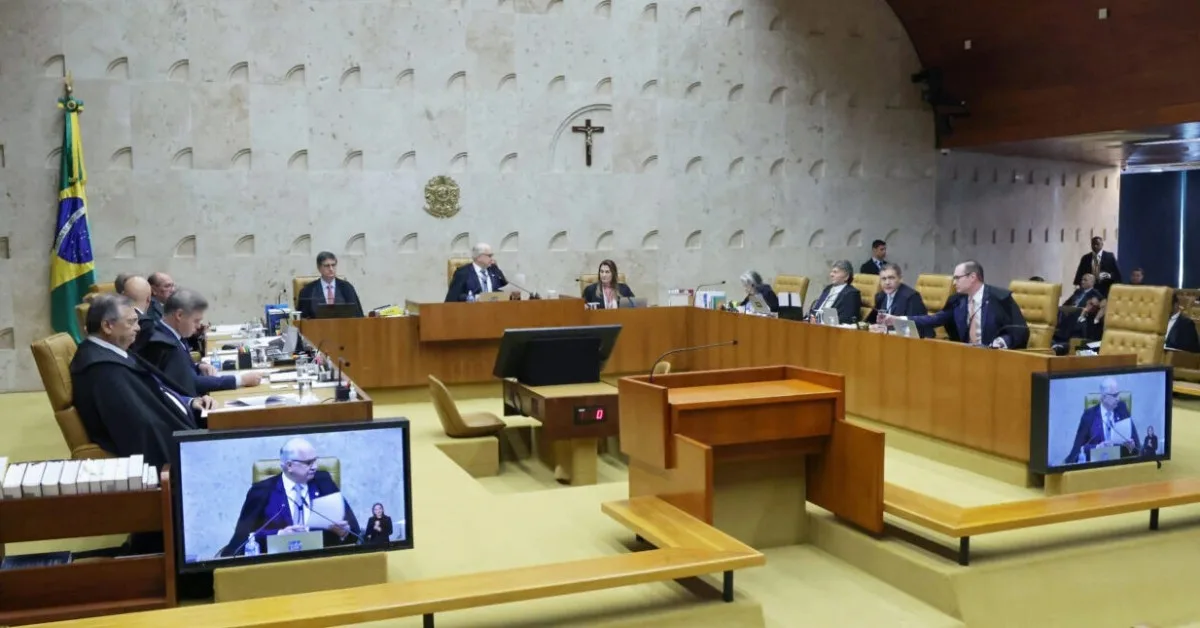
O Supremo Tribunal Federal (STF) decidiu, nesta quarta-feira (21), que o Imposto sobre Serviços (ISS) não integra a base de cálculo do PIS e da Cofins. Por 6 votos a 5, prevaleceu o entendimento de que o valor destinado ao pagamento do imposto municipal não constitui receita própria da empresa. O ministro Luiz Fux proferiu o voto que desempatou o julgamento.
A discussão foi examinada no Recurso Extraordinário 592.616, correspondente ao Tema 118 da repercussão geral. O caso envolve a Viação Alvorada, que contestou decisão do Tribunal Regional Federal da 4ª Região favorável à inclusão do ISS no cálculo das contribuições. O entendimento do Supremo deverá orientar a solução de processos semelhantes nas demais instâncias.
Por que o imposto foi excluído
O ponto central do julgamento foi a definição do que pode ser considerado receita ou faturamento para a cobrança das contribuições federais. Para a corrente vencedora, o dinheiro destinado ao recolhimento do ISS apenas passa pela contabilidade do prestador de serviços antes de ser transferido ao poder público, sem se incorporar definitivamente ao patrimônio da empresa.
Essa foi a posição apresentada pelo relator original, ministro aposentado Celso de Mello. Ao votar pela exclusão, ele distinguiu a receita pertencente ao contribuinte dos recursos que ingressam temporariamente em seu caixa com destinação tributária determinada.
A controvérsia se aproxima da chamada “tese do século”, firmada pelo STF em 2017 no Tema 69, que afastou o ICMS da base do PIS e da Cofins. No julgamento desta quarta-feira, a maioria aplicou raciocínio semelhante ao imposto municipal incidente sobre serviços.
Como votaram os ministros
Formaram a maioria pela exclusão Celso de Mello, Rosa Weber, Ricardo Lewandowski, Cármen Lúcia, André Mendonça e Luiz Fux. Ficaram vencidos Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso. O julgamento reuniu manifestações apresentadas em diferentes etapas, incluindo votos de ministros que já se aposentaram.
A divergência foi aberta por Toffoli, para quem o valor correspondente ao ISS integra o patrimônio do contribuinte e, por isso, pode compor a base das contribuições. O ministro argumentou que o prestador pode pagar o imposto com recursos próprios, inclusive lucros acumulados, sem necessariamente transferir esse custo ao preço cobrado pelo serviço.
Mendonça, por sua vez, acompanhou o relator ao considerar que a parcela destinada ao ISS representa uma obrigação fiscal com destino certo ao município, e não riqueza própria do prestador.
Modulação dos efeitos ficou para eventual recurso
O Supremo não estabeleceu, nesta sessão, uma limitação temporal para os efeitos da decisão. A análise de eventual modulação ficou para possíveis embargos de declaração, recurso que poderá levar o tribunal a discutir restrições à aplicação do entendimento a períodos anteriores.
Fux propôs que a exclusão produzisse efeitos a partir da publicação da ata do julgamento, com ressalvas para ações judiciais e processos administrativos pendentes. Essa proposta, porém, não foi adotada como regra pelo colegiado nesta quarta-feira. A distinção é relevante para as empresas: a exclusão do imposto foi reconhecida, mas o alcance da recuperação de valores já recolhidos ainda poderá ser afetado por uma decisão posterior sobre os efeitos do julgamento.
Equipe editorial responsável pela apuração, produção e publicação de notícias, análises e conteúdos sobre os principais acontecimentos do Direito no Brasil.
Comentários (0)
Deixe seu comentário